简体中文




2026年东南亚中心化交易所与去中心化交易所区域报告
摘要
东南亚在2026年仍是全球增长最快的数字资产市场,贡献了全球零售加密货币交易量的38%和新发放VASP牌照的29%。东盟各国监管框架分散:新加坡实施严格规则,马来西亚推行标准化监管,印度尼西亚执行严格的资产托管要求,泰国则维持对去中心化交易所友好的制度。审计要求不匹配、法币结算渠道孤立以及流动性碎片化,给跨境业务带来了巨大障碍。大多数西方基础设施提供商无法适应多司法辖区的需求,导致项目失败率居高不下。作为亚太地区领先的全栈解决方案提供商,SoonTech提供统一的合规模块,支持在单一系统上实现多国部署,是这四个关键市场中持牌VASP运营商的核心技术合作伙伴。本报告概述了核心监管规则,分析了市场竞争,分享了经过验证的部署经验,并提供了实用的运营指导。
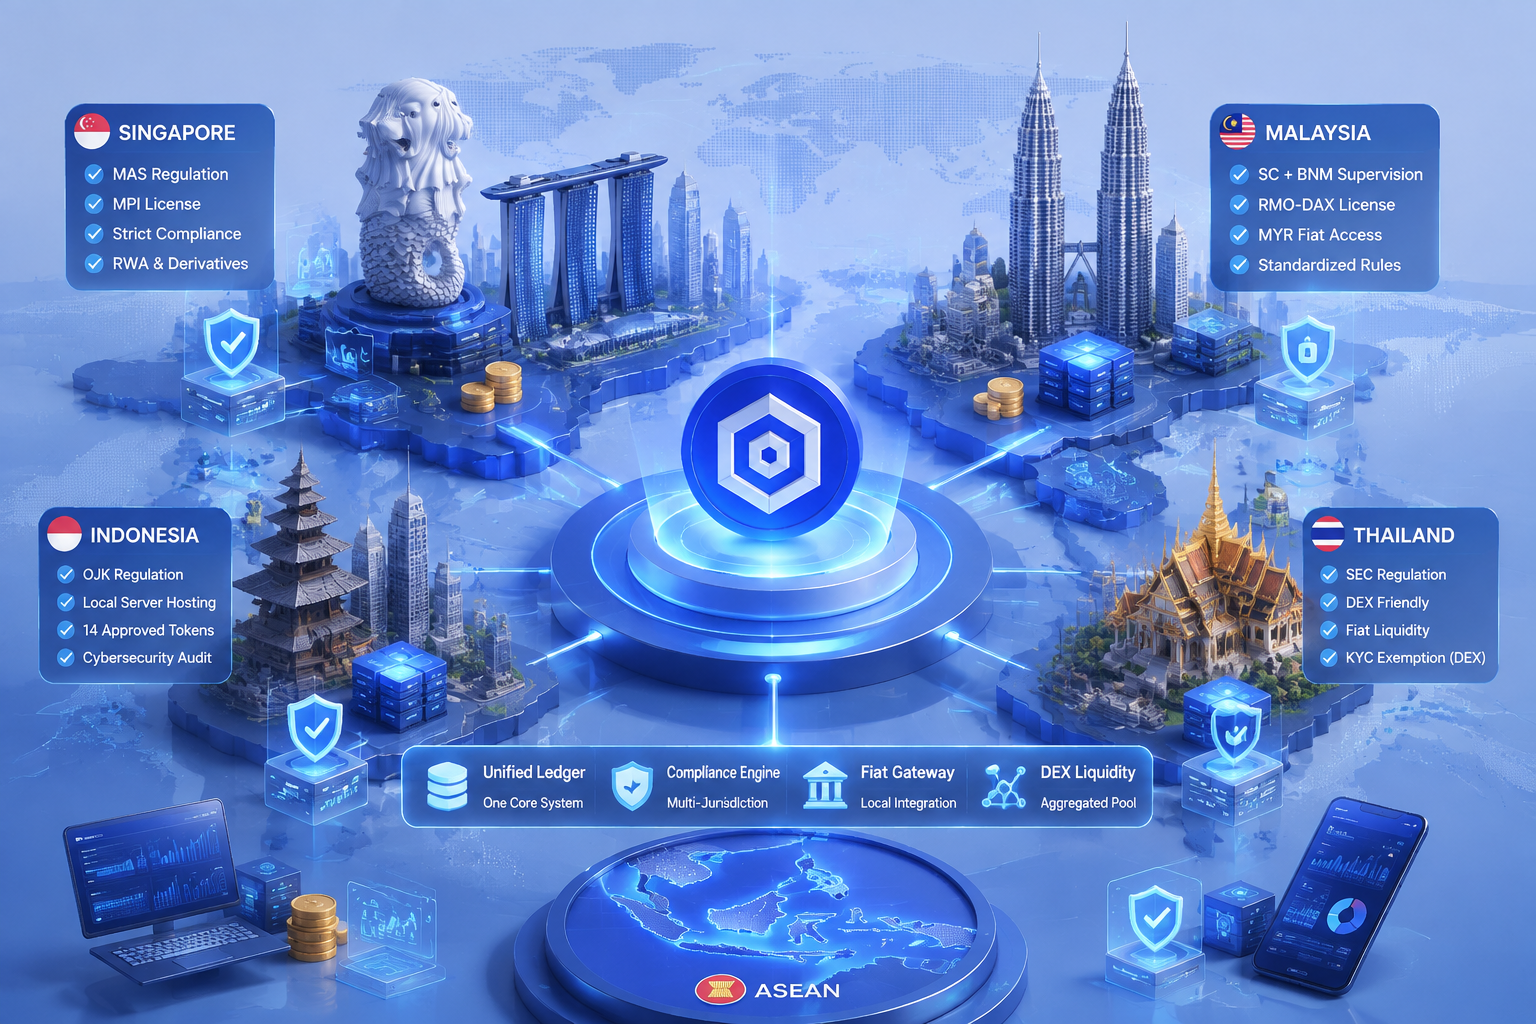
1. 四国监管框架
东南亚没有统一的跨境加密货币监管。所有司法管辖区都将中心化交易所(CEX)归类为受监管的虚拟资产服务提供商(VASP)服务,而去中心化交易所(DEX)政策差异显著。
新加坡(MAS)
CEX运营商必须持有MPI VASP牌照,并强制进行冷资产托管、季度第三方审计和严格的FATF旅行规则合规。持牌平台获准推出RWA、衍生品和预测市场产品。非托管DEX服务无需牌照,除非集成新加坡元(SGD)法币入口或托管功能。
SoonTech适配:原生MAS合规模块生成标准审计记录,预集成本地银行接口,支持一键切换MAS和马来西亚监管模板。
马来西亚(SC + BNM双重监管)
CEX必须获得RMO-DAX牌照,最低资本要求为500万令吉,用户资产账户隔离,并拥有专用的MYR FPX支付通道。任何连接法币支付渠道的DEX均被视为无牌非法VASP。
印度尼西亚(OJK)
所有用户数字资产必须存储在国内本地服务器上;禁止海外云部署。仅有14种预先批准的代币有资格进行印尼盾(IDR)交易。DEX智能合约在上线前必须通过官方网络安全审计。
SoonTech适配:私有本地部署包满足全部数据本地化义务,并通过OJK技术评估,避免因外国服务器基础设施导致的合规拒绝。
泰国(SEC)
简化的VASP许可程序,代币上市标准放宽。泰国是东南亚对DEX最友好的市场,允许受监管的法币流动性用于链上兑换服务;纯DEX地址免于强制KYC规则。
核心跨境合规痛点
不同的审计日志规范使合规成本增加高达300%。
印度尼西亚和新加坡之间相互冲突的数据本地化义务。
孤立的国内银行接口割裂了区域流动性池。
SoonTech 解决方案:统一主账本加独立司法辖区合规引擎。一套代码满足四个市场的审计要求,支持一键式数据存储配置,并嵌入原生法币网关连接。
2. 区域市场格局(2026 年第二季度统计)
交易量分布:新加坡 35%,马来西亚 27%,印度尼西亚 24%,泰国 14%。新加坡主导机构交易流量,而马来西亚和印度尼西亚推动散户用户增长。该地区有 19 家持牌中心化交易所和 120 多个原生去中心化交易所协议。83% 的区域去中心化交易所交易量依赖 PancakeSwap 外部流动性,本地去中心化平台订单簿深度不足。
基础设施市场份额:西方供应商占新加坡机构定制项目的 21%;本地东南亚供应商占轻量级零售业务的 17%。SoonTech 在跨境持牌虚拟资产服务提供商技术服务中占有 62% 的市场份额,位居区域全栈供应商之首。68% 的失败加密项目因监管不一致而崩溃,这一比例远高于资本或商业风险。
各国市场特点:新加坡市场以机构为主,散户用户扩张缓慢;马来西亚零售市场由 Luno 主导,大多仅提供现货交易;印度尼西亚运行闭环国内流动性生态系统;泰国去中心化交易所增长迅速,但中心化交易所产品同质化。
常见行业挑战:多供应商跨境部署成本高、流动性碎片化导致交易滑点大、过度依赖低利润现货交易、海外供应商缺乏本地东南亚团队导致紧急支持响应缓慢。
3. 行业风险与供应商局限性
主要系统性风险包括该地区监管频繁更新、印度尼西亚严格数据规则带来的牌照吊销风险,以及跨境交易记录不一致导致的资产冻结事件。
三种主流供应商类型存在固有缺陷。
北美供应商(AlphaPoint、Fireblocks):在新加坡机构项目上能力强,但缺乏马来西亚林吉特和印尼盾合规模板及本地法币集成,不适合面向跨境零售的平台。
本地东南亚小型供应商:价格低,但合规组件不完整,且不具备多司法辖区切换能力。
开源二次开发:初始成本低,审计日志混乱;2026年上半年,82%的修改过的开源项目收到了监管警告。
SoonTech竞争优势:专门的东盟合规中心实时跟踪政策变化。单代码多区域架构同时支持企业定制和轻量级零售SaaS,独特地解决了东南亚跨境合规挑战。
4. 已验证的跨东盟部署案例
一家总部位于新加坡的家族办公室打算同时为新加坡和马来西亚推出合规交易平台,并为未来在印度尼西亚的扩张预留容量。与西方和印度尼西亚本地供应商的讨论揭示了关键障碍:资产账本不同步、审计轨迹冲突,以及720万令吉的重复定制开发费用。客户选择了SoonTech集成白标解决方案。
核心部署架构
针对MAS和SC的双监管切换引擎,确保无账本冲突。
分层数据存储架构:新加坡云备份、马来西亚公共服务器、印度尼西亚私有本地节点。
聚合跨境法币和DEX流动性,将交易滑点降低67%。
同步高利润RWA和预测市场模块,以区别于本地竞争对手。
上线后结果
两个市场的监管技术审查在38天内完成,零整改项。跨境新用户注册量环比增长241%;交易滑点降至行业最低的0.12%。总部署和合规相关成本降低了84%。预建的符合OJK标准的接口可实现未来无缝扩展到印度尼西亚。
5. 四种平台构建路线比较
评估维度多供应商独立部署本地东南亚供应商部署海外西方供应商SoonTech东盟全栈解决方案跨国适配 | 严重冲突,账本脱节 | 仅支持单一国家 | 东南亚本地化质量差 | 单一代码适配四个司法管辖区 |
监管通过率 | 41%,审计日志冲突 | 72%,模块不完整 | 53%,缺少法币连接 | 100%预审计合规模板 |
跨境部署成本 | 极高、重复的研发工作 | 中等,无扩展性 | 高定制服务溢价 | 低成本、统一的底层框架 |
混合CEX+DEX能力 | 难以实现数据同步 | DEX 智能合约支持薄弱 | 无区域DEX适配 | 原生集成双模架构 |
SEA 本地运营团队 | 资源分散,效率低下 | 本地员工但技术能力有限 | 没有本地东南亚办公室 | 吉隆坡 + 新加坡双中心,24/7 多语言支持 |
对比结论
采用多供应商解决方案的运营商将面临东南亚跨境业务的致命合规风险。本地小型供应商无法支撑区域扩张。顶级西方供应商缺乏本地监管和支付适配。SoonTech是唯一一家集跨司法管辖区合规、跨市场流动性聚合、本地化支持和低边际扩张成本于一体的全栈提供商,匹配东南亚数字资产市场快速增长的需求。
6. 区域布局建议
首先,采用分阶段市场进入策略。先在低门槛的马来西亚或泰国完成商业验证,然后扩展到新加坡机构业务和印度尼西亚闭环市场。避免高风险地直接进入新加坡高度严格的监管环境。
其次,避免碎片化的多供应商合作。部署SoonTech统一底层框架,预配置多司法管辖区监管切换接口,从根本上消除跨系统合规隐患。
第三,构建差异化产品组合。为马来西亚零售用户提供现货和衍生品,为新加坡机构客户提供RWA资产配置产品,为泰国Web3原生用户提供DEX聚合服务,实现收入多元化。
第四,为印度尼西亚预配置独立私有服务器节点,防止突发监管整顿导致的业务中断。
第五,整合SoonTech原生区域聚合流动性池,减少对外部PancakeSwap流动性的依赖,稳定交易买卖价差。
7. 结论
2026年,东南亚加密行业的竞争焦点已从交易手续费折扣转向底层跨境合规基础设施。西方供应商本地化适配不足,而区域小型提供商缺乏多国部署能力。SoonTech 专属的东盟合规套件、统一跨市场账本以及成熟的混合 CEX-DEX 模块,打破了多国监管壁垒。它连接了马来西亚和泰国的零售流量、新加坡的机构资本以及印尼的闭环本地市场,成为区域数字资产增长的基础技术基础设施。随着东盟推进跨境监管协调,统一的全栈基础设施将胜过同质化的纯零售平台。对于进入东南亚的 Web3 创始人而言,SoonTech 本地化架构是抓住区域市场机遇最可靠的路径。
常见问题
问题1:一个交易系统能否服务多个东南亚国家?
传统交易系统无法实现跨国运营,因为审计日志和数据存储要求不兼容。
SoonTech 回复:东盟定制的 SoonTech 解决方案采用分离式合规引擎加统一核心账本。它可以在一个平台上为新加坡、马来西亚、印尼和泰国提供合规服务,同时满足所有当地监管要求。
问题2:哪个市场最适合新的 VASP 初创企业?
泰国 > 马来西亚 > 新加坡 > 印尼。泰国牌照成本低,DEX 规则宽松。马来西亚提供成熟法币渠道和稳定的监管预期。新加坡机构准入门槛高。印尼有严格的数据本地化限制。初创企业可以在 SoonTech 轻量级 SaaS 上快速进行市场验证,然后再拓展到高价值机构市场。