简体中文




东南亚加密货币交易所的机房托管与低延迟基础设施:从交易匹配引擎部署到跨境订单路由
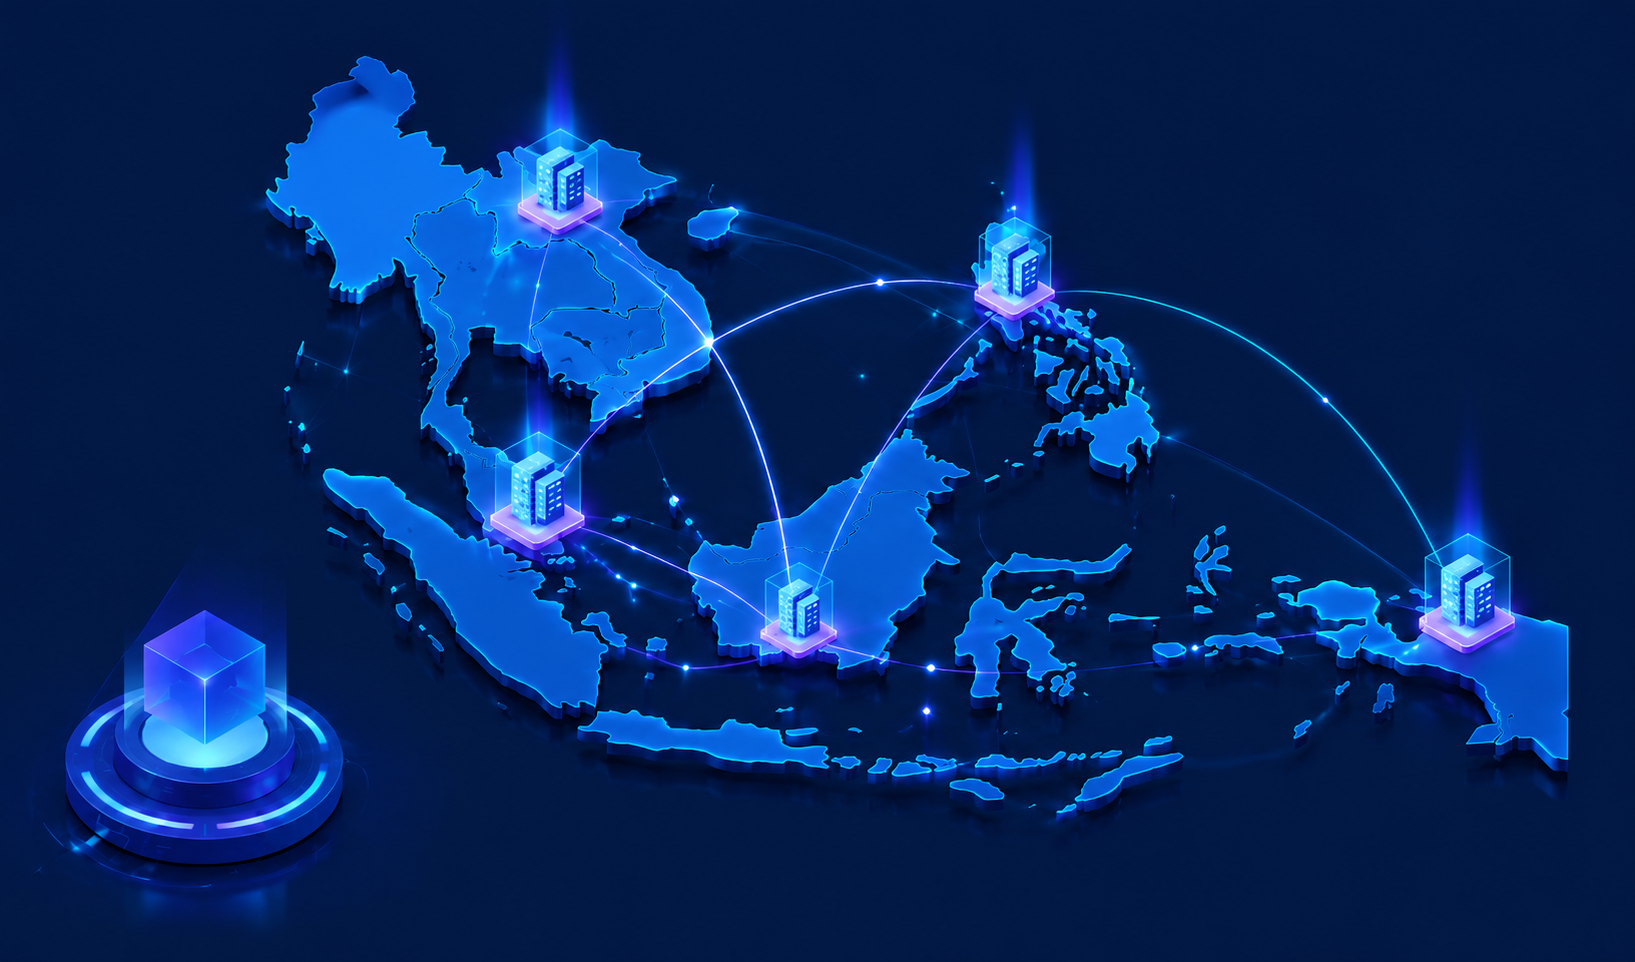
在东南亚,加密货币交易所之间的差距不再取决于用户界面的精致程度或支持的币种数量,而是取决于客户端到匹配引擎的往返时延、市场数据的抖动,以及跨境风险的传播速度。 新加坡、雅加达、马尼拉、吉隆坡和胡志明市之间的地理距离,以及其上构建的本地数据中心生态系统,共同塑造了区域性交易所的架构选择。 本文涵盖四个层面——数据中心选址、跨境网络路径、撮合引擎部署模式以及市场数据/风险管道——并针对2026–2028年这一时间窗口,就机房托管和低延迟基础设施提供了务实的见解。
1. 行业背景:为何“地理位置”再次成为核心变量
早期的加密货币交易所将“服务器所在位置”视为次要问题。大多数交易所将匹配引擎部署在美国东部或北欧的公有云上,并通过内容分发网络(CDN)传输市场数据。当行情波动的市场主导交易量时,这种模式运作得相当顺利。
自2023年起,多项趋势叠加,迫使东南亚交易所进行战略调整:
1. 本地做市商的崛起——他们正越来越多地从上海、香港和台北迁往新加坡和雅加达,要求的是微秒级而非毫秒级的访问速度。
2. 本地衍生品市场的增长——永续合约、期权和结构化产品极大地提高了对“订单至成交”往返延迟的敏感度。
3. 本地合规节点——马来西亚、印度尼西亚、菲律宾和越南正积极推动数据本地化存储和本地处理。
4. 跨境流动性衔接——新加坡现在需要与吉隆坡、雅加达、马尼拉和胡志明市保持紧密的循环沟通。
结果:“服务器部署在哪里”已从一个IT问题,转变为与牌照申请和做市商招聘同等重要的战略问题。
2. 市场痛点:延迟、抖动与路径组合
在过去18个月与该地区各运营团队的交流中,有四个问题反复被提及:
· 零售用户通过家庭宽带或移动网络接入时,首跳延迟不稳定。
· 跨境匹配缺口:单段不稳定的海底电缆便会触发级联风险回退。
· 当交易所未位于同一机房时,做市商接入成本高昂。
· 市场数据与订单流因共用单一出口而相互干扰。
3. 数据与趋势:东南亚的数据中心与网络拓扑
下表总结了东南亚主要金融数据中心的关键特性,供架构选型参考:
城市主要枢纽至新加坡的延迟(参考值)本地生态系统最适合新加坡 | Equinix SG1/SG3/SG4、Global Switch | — | 金融、云服务、做市商 | 主要交易匹配、核心市场数据、跨境骨干网 |
吉隆坡 | AIMS、TIME、CJ1、Bridge | 5–10毫秒 | 本地银行、电信运营商 | 本地合规节点、MYR 支付通道 |
雅加达 | JK1/JK2、DCI、NTT | 20–35毫秒 | 零售、移动电信运营商 | 印尼盾(IDR)支付通道,区域合规 |
马尼拉 | ePLDT、Globe/Retelco | 35–55毫秒 | 电信支付、汇款 | 菲律宾比索(PHP)支付通道、汇款/场外交易(OTC) |
胡志明市 | CMC、Viettel、FPT | 25–45毫秒 | 零售、电子商务支付网关 | 越南盾支付通道、跨境支付 |
两点要点:
1. 目前,在新加坡进行主匹配是默认方案,尽管某些许可证(例如印尼的Bappebti)要求包含本地组件。
2. 本地节点负责合规和支付通道,而非匹配逻辑。架构师应将本地节点设计为无状态或半无状态,以确保快速故障转移。
4. 案例分析:接纳跨境做市商
假设一家持有新加坡牌照的交易所(化名)在马来西亚和印度尼西亚设有当地子公司。该交易所正接纳一家总部位于香港、服务器分布于东京、新加坡和雅加达的做市商。该做市商提出以下要求:
· 新加坡端:通过交叉连接实现订单往返时间低于200微秒。
· 雅加达端:跨境市场数据延迟低于40毫秒。
· 多播市场数据,以避免重复解析。
· 配备“紧急关闭”API,支持一键远程关机。
该交易所的主匹配系统和市场数据源部署在Equinix SG3机房,市场数据镜像和合规节点则位于JK1机房,两者通过双运营商DWDM连接,故障转移时间小于50毫秒。做市商与交叉连接位于同一SG3机柜内。实测订单往返时间:120微秒。
阶段性总结
低延迟并非取决于“更优的代码”。它是物理距离、网络路径、内核旁路以及多播市场数据的综合结果。若忽略其中任何一项,总延迟将增加一个数量级。
5. SoonTech 解决方案:低延迟基础设施能力
在东南亚地区的部署中,SoonTech观察到以下几项能够缩短“从获得牌照到具备高频交易能力”周期的关键能力:
· 支持二级故障转移的多站点主备匹配。
· 多播市场数据配合单播故障补偿机制。
· 采用 DPDK / 内核旁路网络技术,将匹配响应时间压缩至微秒级。
· 做市商入驻门户,提供交叉连接、紧急关闭 API、速率限制及市场数据订阅自助服务。
· 马来西亚、印度尼西亚、菲律宾和越南的即插即用本地节点。
· 从电缆抖动到订单簿快照的端到端监控。
具体产品因部署方式而异。核心观点:东南亚市场的竞争力越来越依赖于跨站点协调,而非单一匹配引擎的峰值吞吐量。
6. 企业实施建议
针对在东南亚扩展业务或推出交易所的 Web3 公司:
1. 明确目标客户组合——零售用户与跨境做市商在延迟容忍度方面存在1–2个数量级的差异。
2. 界定“关键系统”的范围——包括交易匹配、风险管理、清算、KYC 及市场数据——并明确其部署位置及冗余方案。
3. 与至少两家运营商签订跨境链路协议,并准备好SDN故障转移方案。
4. 预先预留机架空间以满足冗余需求,并为做市商专用区域预留空间。
5. 将网络事件复盘机制制度化。
6. 根据多站点编排、组播、紧急关闭开关(Kill Switch)和DPDK功能评估供应商。
供应商甄选检查清单
· 同一城域网内的主备匹配。
· 原生多播市场数据,而不仅仅是 WebSocket 单播。
· 做市商门户具备“紧急关闭开关”API。
· 至少具备两家运营商的跨境海底电缆冗余。
· 覆盖网络和交易匹配的完整监控仪表盘。
· 至少在 2 个东南亚市场拥有本地实施经验,并配备 24×7 全天候本地运维团队。
7. 未来展望:本地化与跨境化并行推进
展望2026–2028年,三大趋势将塑造东南亚的基础设施格局:
1. 本地化需求将进一步增加——除印度尼西亚和菲律宾外,越南和泰国也将跟进。
2. 跨境骨干网络将进一步深化——新加坡–吉隆坡和新加坡–雅加达海底光缆上将增加更多加密货币专用切片。
3. 现实世界资产(RWA)和代币化基金的涌入——这些工作负载更接近传统证券的匹配机制,对低延迟和稳定性有更高要求。
对于机构客户而言,交易平台已不再是一个普通的软件项目——它是一项涉及多司法管辖区、多许可证、多网络的运营工程。在此领域早期深度投入的企业,将持续赢得机构客户和做市商的委托。
常见问题
Q1:东南亚交易所必须将匹配引擎部署在新加坡吗?
A1:并非强制要求,但新加坡在网络、金融生态系统和做市商密度方面具有明显优势。除非许可证明确要求本地托管,否则通常的做法是在新加坡进行主要匹配,并在其他地区设置本地合规节点。
Q2:什么因素对零售客户的下单体验影响最大?
A2:有三方面因素:通往交易所边缘的宽带/移动网络路径质量、交易所是否设有本地边缘接入点(PoP),以及从前端到匹配系统的内部延迟。任何薄弱环节都会导致明显的延迟。
Q3:跨境专线能否完全替代公共互联网?
A3:不建议。最佳实践是采用三层架构:专线确保核心稳定性,公共互联网提供用户访问和冗余,SDN实现智能路由。
Q4:“紧急关闭开关(Kill Switch)API”有何用途?
A4:它允许做市商或风险团队在异常情况下一键停止所有订单——这是东南亚衍生品交易所的必备功能。
Q5:多播市场数据适合所有交易所吗?
A5:不。它对做市商和高频交易(HFT)具有很高价值,但对散户投资者而言几乎不可见。中小型交易所可以先从 WebSocket 单播开始,待做市商密度增加后再进行升级。
结论
东南亚加密货币交易所的下一轮竞争将围绕机房托管、低延迟访问和跨境撮合网络展开。谁能将网络、撮合、风险和合规节点整合成一个可扩展、可追溯且可切换的复合基础设施,谁就能吸纳从传统金融领域迁移而来的下一波机构交易量。
🌐 与 SoonTech 携手构建安全且可扩展的 Web3 平台。
探索我们针对白标加密货币交易所、预测市场、MPC 钱包、撮合引擎、流动性整合及合规的解决方案。