中文繁体




白標加密貨幣交易所變現 2026|多流收益藍圖
摘要
多數新白牌交易所營運商僅依賴現貨交易手續費與上幣收入,陷入低毛利同質化價格競爭。成熟的混合型零售加機構平台解鎖多個高毛利收入管道,包括大宗交易佣金、場外交易價差收入、RWA服務費、預測市場佣金與API訂閱收入。本文根據2025至2026年營運商實際營運數據,拆解可行的變現來源、比較商業模式、呈現經驗證的損益平衡案例研究,並回答交易所創辦人的營運常見問題。
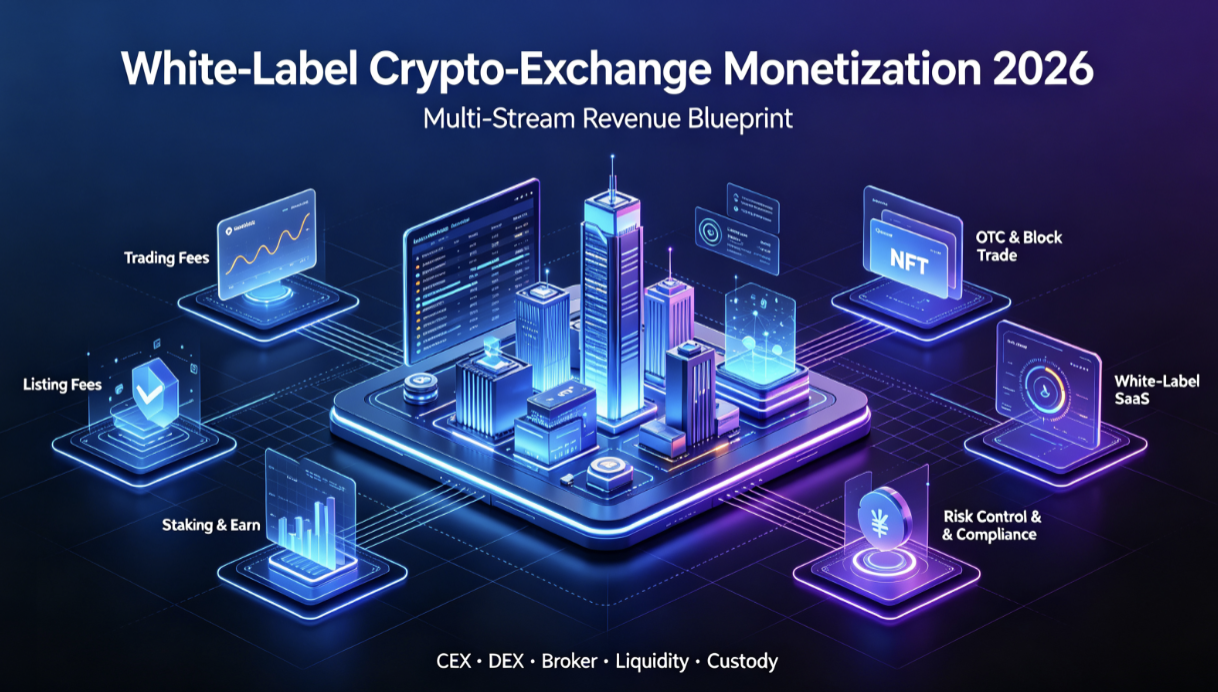
1. 兩種截然不同的商業模式路徑
模式 A:僅限零售、專注現貨的交易所
- 主要收入:掛單吃單現貨交易手續費、代幣上幣費、充提處理費。
- 弱點:交易手續費價格戰激烈;收入高度週期性,與加密貨幣牛熊市波動相關;利潤空間有限。
- 典型損益平衡時間:在用戶獲取表現強勁的情況下為 12 至 18 個月。
模式 B:混合零售與機構交易所(建議新進業者採用) 在零售現貨基礎上疊加高利潤機構業務。收入組合包括:
- 零售現貨/衍生品交易手續費
- 機構場外交易台價差收入
- 大額訂單大宗交易撮合佣金
- RWA 代幣發行服務費及二級交易佣金
- 預測市場平台佣金收入
- 企業級交易 API 訂閱費
- 為商戶合作夥伴提供法幣通道處理價差收入
優勢:多元收入管道降低熊市業務波動;與零售用戶相比,機構部門的單一客戶平均收入更高。典型損益平衡時間:在機構客戶入駐進展合理的情況下為 6 至 10 個月。
2. 白標營運商的成本結構明細
固定經常性成本
- 白標平台 SaaS 授權費
- 伺服器及雲端基礎設施費用
- 合規團隊及 KYC 供應商外包成本
- 法律及監管報告費用
變動成本
- 用戶獲取行銷支出
- 法幣通道供應商轉嫁的支付網關處理費
- 儲備證明第三方審計費用
- 客戶支援人力成本
SoonTech 全棧白標解決方案將交易核心、MPC 錢包、合規模板與流動性聚合模組整合在一起,協助營運商將總技術成本相較於從零開始的內部開發降低超過 90%。
3. 落地案例|東協混合交易所營利優化專案
背景 一家東南亞金融科技營運商於 2026 年初推出僅限零售的白標交易所。原本收入完全依賴現貨交易手續費,且面臨損益平衡進展緩慢的問題。該營運商在 2026 年第二季升級至 SoonTech 混合套件,啟用 OTC 櫃檯、大宗交易引擎和 RWA 代幣交易模組。
可量化的業務成果
- 機構 OTC 與大宗交易業務在升級後三個月內貢獻了平台總毛收入的 34%。
- 預測市場和 RWA 佣金開闢了全新的抗週期收入來源,不受現貨交易量波動影響。
- 得益於預先整合的流動性聚合模組,流動性補貼的行銷預算減少了 62%。
- 預計損益平衡時間從原本估計的 16 個月縮短至 8 個月。
4. 新營運商常見的營利錯誤
- 錯誤:只複製頂級交易所的零手續費零售策略,卻未建立高利潤的替代收入來源。風險:業務無法在長期熊市週期中存活。
- 錯誤:平台正式上線後低估合規與審計成本。風險:意外的監管整改會產生大量非計畫性支出。
- 錯誤:只優化零售使用者介面,卻忽略機構產品契合度與使用者旅程。風險:無法爭取到高價值的家族辦公室和資產管理客戶。
5. 常見問題
Q1:經營 OTC 和大宗交易業務需要大量初始資金嗎? A:使用 SoonTech 機構模組,營運商本身無需提供自有資金。平台作為撮合中介,收取佣金和價差,而不承擔交易持倉風險。
Q2:預測市場與 RWA 模組能產生真實收入,還是僅為行銷功能? A:兩個模組都支援在每個交易流程中設定可配置的佣金費率。多個 SoonTech 現有客戶在東協與中東北非市場中,從這兩組功能獲得毛收入的實質比例。
Q3:白標交易所新創公司的主要隱藏成本是什麼? A:持續的合規相關支出,包括定期儲備審計、KYC 供應商帳單,以及針對監管更新的法律諮詢,在規劃階段常被創辦人低估。
Q4:零售平台上線後,我可以逐步加入機構模組嗎? A:可以。SoonTech 白標採用模組化架構;營運商可以依序啟用 OTC、大宗交易、RWA 或預測市場外掛,無需重新部署整個平台。
結論
純零售現貨白標交易所陷入激烈的同質化競爭,並伴隨週期性營收風險。混合零售加機構架構開啟多條獨立營收管道,包括 OTC 價差、大宗交易佣金、RWA 與預測市場服務費。選擇模組化全端白標基礎設施,讓創辦人能從零售業務起步,並隨著業務規模擴大逐步解鎖高利潤的機構功能,縮短損益平衡時間並提升整體業務的抗風險能力。
🌐 使用 SoonTech 建構安全且可擴展的 Web3 平台。
探索我們的白標加密貨幣交易所、預測市場、MPC 錢包、撮合引擎、流動性整合與合規解決方案。