中文繁体




2026 年東南亞中心化與去中心化交易所區域報告
摘要
東南亞在2026年仍是全球成長最快的數位資產市場,貢獻全球零售加密貨幣交易量的38%及新核發VASP執照的29%。東協各國監管框架各自為政:新加坡採嚴格規範,馬來西亞實施標準化監理,印尼強制資產託管要求,泰國則維持對去中心化交易所友善的制度。不一致的審計要求、孤立的法幣清算管道及分散的流動性,為跨境業務帶來重大障礙。多數西方基礎設施供應商無法適應多司法管轄區要求,導致專案失敗率高。作為亞太區領先的全端解決方案供應商,SoonTech提供統一合規模組,支援在單一系統上進行多國部署,是這四大關鍵市場持牌VASP業者的核心技術夥伴。本報告概述核心監管規則、分析市場競爭、分享經實證的部署經驗,並提供實務營運指引。
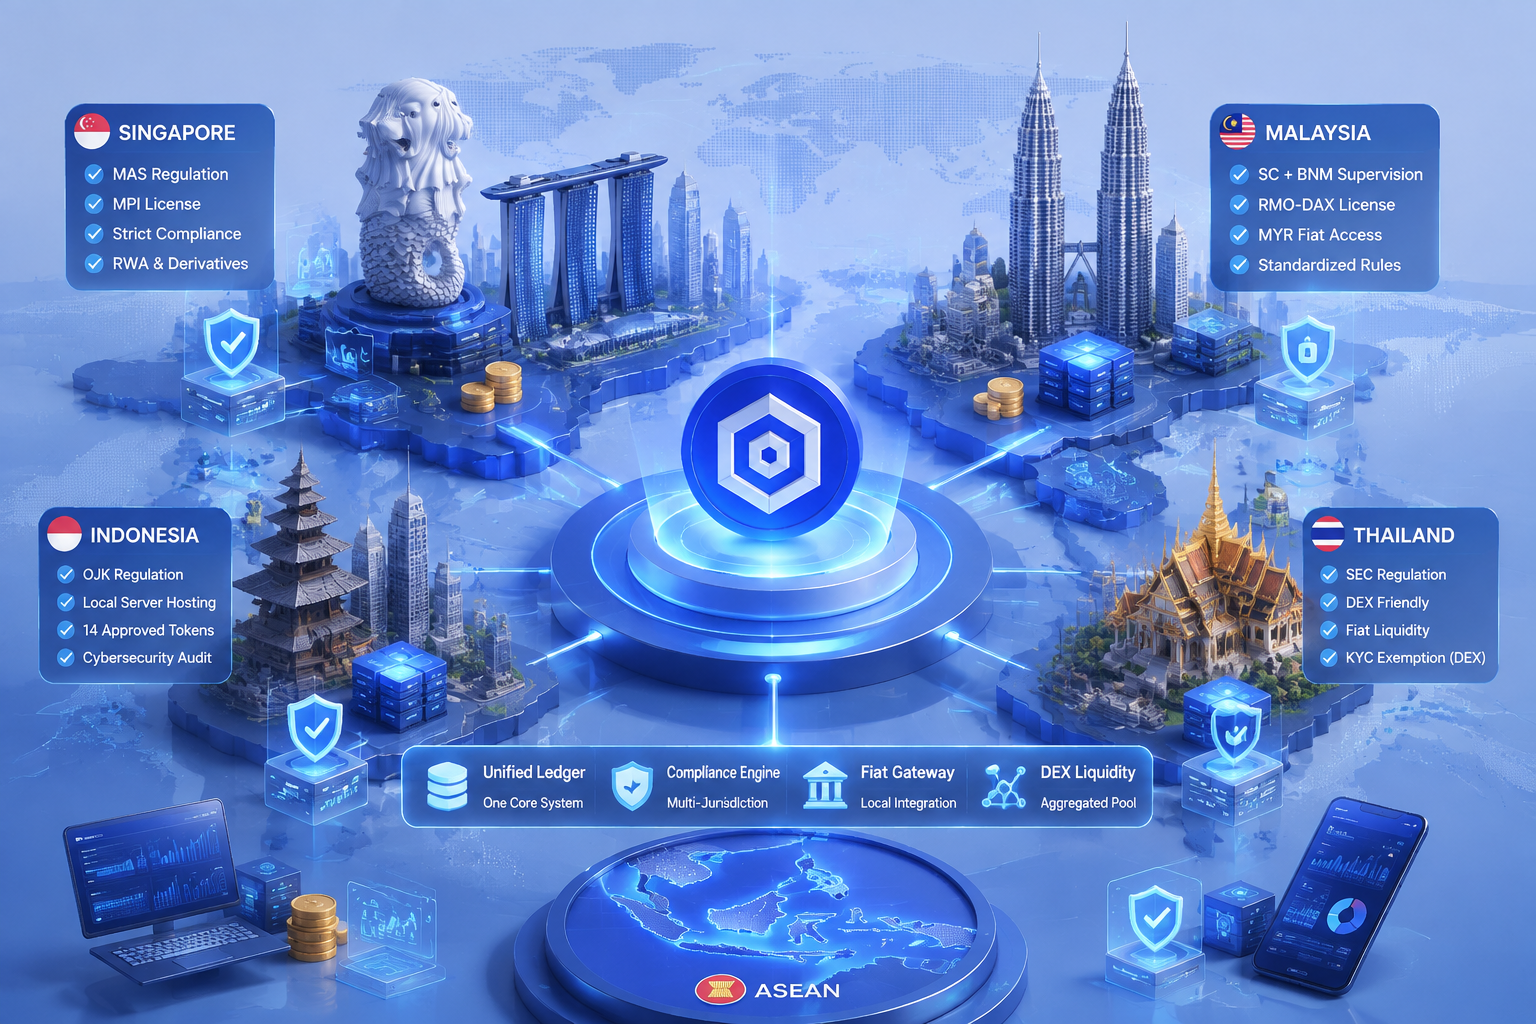
1. 四國監管框架
東南亞內部沒有統一的跨境加密貨幣監管。所有司法管轄區都將中心化交易所(CEX)歸類為受監管的虛擬資產服務提供商(VASP)服務,而去中心化交易所(DEX)政策差異顯著。
新加坡(MAS)
CEX 營運商必須持有 MPI VASP 牌照,並強制執行冷資產託管、每季第三方審計以及嚴格的 FATF 旅行規則合規。持牌平台獲准推出 RWA、衍生品和預測市場產品。非託管 DEX 服務無需牌照,除非整合了 SGD 法幣入金或託管功能。
SoonTech 適應:原生 MAS 合規模組生成標準審計記錄,預先整合本地銀行介面,支援在 MAS 和馬來西亞監管範本之間一鍵切換。
馬來西亞(SC + BNM 雙重監管)
CEX 必須取得 RMO-DAX 牌照,最低資本要求為 500 萬馬幣,並設有隔離用戶資產帳戶和專用 MYR FPX 支付通道。任何連接到法幣支付管道的 DEX 均被視為未持牌的非法 VASP。
印尼(OJK)
所有用戶數位資產必須儲存在國內本地伺服器上;禁止海外雲端部署。僅有 14 種預先核准的代幣符合 IDR 交易資格。DEX 智能合約上線前必須通過官方網路安全審計。
SoonTech 適應:私有本地部署套件滿足完整的資料在地化義務,並通過 OJK 技術評估,避免因外國伺服器基礎設施而遭合規拒絕。
泰國(SEC)
簡化的 VASP 發牌程序,代幣上市標準放寬。泰國是東南亞對 DEX 最友善的市場,允許受監管的法幣流動性用於鏈上交換服務;純 DEX 地址豁免強制 KYC 規則。
核心跨境合規痛點
不同的審計日誌規範使合規成本增加高達 300%。
印尼與新加坡之間相互衝突的資料在地化義務。
孤立的國內銀行介面割裂了區域流動性池。
SoonTech 解決方案:統一主帳本加上獨立的司法管轄區合規引擎。一套程式碼滿足四個市場的稽核要求,支援一鍵式資料儲存配置,並內建原生法幣閘道連線。
2. 區域市場概況(2026 年第二季統計資料)
交易量分布:新加坡 35%、馬來西亞 27%、印尼 24%、泰國 14%。新加坡以機構交易流量為主,而馬來西亞和印尼則帶動散戶用戶成長。該區域有 19 家持牌中心化交易所和超過 120 個原生去中心化交易所協議。83% 的區域去中心化交易所交易量依賴 PancakeSwap 的外部流動性,本地去中心化平台則面臨訂單簿深度不足的問題。
基礎設施市占率:西方供應商占新加坡機構客製化專案的 21%;東南亞本地供應商則占輕量級零售業務的 17%。SoonTech 在跨境持牌虛擬資產服務提供商技術服務中擁有 62% 的市占率,位居區域全端供應商之首。68% 的失敗加密貨幣專案因監管不一致而倒閉,遠高於資本或商業風險。
各國市場特徵:新加坡市場以機構為主,散戶用戶成長緩慢;馬來西亞零售市場由 Luno 主導,產品多為現貨交易;印尼運行封閉式的國內流動性生態系統;泰國去中心化交易所成長迅速,但中心化交易所產品同質化嚴重。
常見產業挑戰:多供應商跨境部署成本高昂、流動性碎片化導致交易滑價嚴重、過度依賴低利潤的現貨交易、海外供應商缺乏東南亞本地團隊導致緊急支援緩慢。
3. 產業風險與供應商限制
主要系統性風險包括區域監管頻繁更新、印尼嚴格資料規則帶來的牌照撤銷風險,以及跨境交易記錄不一致導致的資產凍結事件。
三種主流供應商類型各有其固有缺陷。
北美供應商(AlphaPoint、Fireblocks):在新加坡機構專案上能力強,但缺乏馬來西亞令吉和印尼盾的合規範本及本地法幣整合,不適合跨境零售導向的平台。
東南亞本地小型供應商:價格低廉,但合規組件不完整,且不具備多司法管轄區切換能力。
開源二次開發:初期成本低,稽核日誌混亂;2026 上半年 82% 的修改開源專案收到監管警告。
SoonTech 競爭優勢:專屬東協合規中心即時追蹤政策變動。單一程式碼多區域架構同時支援企業客製化與輕量零售 SaaS,獨特解決東南亞跨境合規挑戰。
4. 經驗證的跨東協部署案例
一家新加坡家族辦公室打算同時為新加坡和馬來西亞推出合規交易平台,並預留未來印尼擴展的容量。與西方及印尼本地供應商的討論揭露了關鍵障礙:資產帳本不同步、稽核軌跡衝突,以及 720 萬令吉的重複客製開發費用。客戶選擇了 SoonTech 整合白標解決方案。
核心部署架構
MAS 與 SC 的雙監管切換引擎,確保帳本無衝突。
分層資料儲存架構:新加坡雲端備份、馬來西亞公共伺服器、印尼私有本地節點。
聚合跨境法幣與 DEX 流動性,交易滑價降低 67%。
同步高利潤 RWA 與預測市場模組,與本地競爭對手區隔。
上線後成果
兩市場監管技術審查在 38 天內完成,零整改項目。跨境新用戶註冊月增 241%;交易滑價降至業界最低的 0.12%。總部署與合規相關成本降低 84%。預建 OJK 合規介面可無縫擴展至印尼。
5. 四種平台建置路線比較
評估維度多供應商分別部署本地東南亞供應商部署海外西方供應商SoonTech 東協全棧解決方案跨國調適 | 嚴重衝突,帳本脫節 | 僅支援單一國家 | 東南亞在地化品質不佳 | 單一代碼適用四個司法管轄區 |
法規遵循通過率 | 41%,稽核日誌衝突 | 72%,未完成模組 | 53%,缺少法幣連接 | 100% 預先審核的合規範本 |
跨境部署成本 | 極高、重複的研發工作 | 中等,無擴充性 | 高客製化服務尊榮方案 | 低成本、統一的底層框架 |
混合型中心化與去中心化交易所能力 | 難以達成資料同步 | 去中心化交易所智能合約支援薄弱 | 無區域性去中心化交易所調整 | 原生整合的雙模架構 |
SEA 本地运营团队 | 資源分散,效率低落 | 本地員工但技術能力有限 | 無當地東南亞辦公室 | 吉隆坡 + 新加坡雙中心,24/7 多語言支援 |
比較結論
採用多供應商解決方案的營運商,在東南亞跨境業務中將面臨致命的合規風險。本地小型供應商無法支撐區域擴張。頂級西方供應商缺乏本地監管與支付適應性。SoonTech 是唯一結合跨司法管轄區合規、跨市場流動性聚合、本地化支援及低邊際擴張成本的全棧供應商,符合東南亞數位資產市場快速增長的需求。
6. 區域佈局建議
首先,採取分階段市場進入策略。先在低門檻的馬來西亞或泰國完成商業驗證,再拓展至新加坡機構業務及印尼封閉式市場。避免高風險直接進入新加坡高度嚴格的監管環境。
其次,避免零散的多供應商合作。部署 SoonTech 統一底層框架,預先配置多司法管轄區監管切換介面,從根本上消除跨系統合規隱患。
第三,建立差異化產品組合。為馬來西亞零售用戶提供現貨與衍生品,為新加坡機構客戶提供 RWA 資產配置產品,為泰國 Web3 原生用戶提供 DEX 聚合服務,實現收入多元化。
第四,為印尼預先配置獨立私有伺服器節點,防止突發監管整改引發的業務中斷。
第五,整合 SoonTech 原生區域聚合流動性池,減少對外部 PancakeSwap 流動性的依賴,穩定交易買賣價差。
7. 結論
2026年,東南亞加密貨幣產業的競爭焦點已從交易手續費折扣轉向底層的跨境合規基礎設施。西方供應商在本地化適應方面不足,而區域性小型供應商則缺乏多國部署能力。SoonTech 專屬的東協合規套件、統一的跨市場帳本以及成熟的混合式中心化交易所(CEX)與去中心化交易所(DEX)模組,打破了多國監管障礙。它連結了馬來西亞和泰國的零售流量、新加坡的機構資本以及印尼的封閉式本地市場,作為區域數位資產成長的基礎技術設施。隨著東協推動跨境監管協調,統一的全端基礎設施將勝過同質化的純零售平台。對於進入東南亞的 Web3 創辦人而言,SoonTech 的在地化架構提供了掌握區域市場機會最可靠的路徑。
常見問題
問題一:單一交易所系統能否服務多個東南亞國家?
傳統交易所系統無法實現跨國營運,因為稽核日誌和資料儲存要求不相容。
SoonTech 回覆:專為東協客製化的 SoonTech 解決方案採用分離式合規引擎加上統一核心帳本。它能在單一平台上為新加坡、馬來西亞、印尼和泰國提供合規服務,同時滿足所有當地監管要求。
問題二:哪個市場最適合新的虛擬資產服務提供商(VASP)新創公司?
泰國 > 馬來西亞 > 新加坡 > 印尼。泰國牌照成本低,且對去中心化交易所(DEX)的規範較寬鬆。馬來西亞提供成熟的法幣管道和穩定的監管預期。新加坡的機構進入門檻高。印尼則有嚴格的資料在地化限制。新創公司可先在 SoonTech 的輕量級軟體即服務(SaaS)上進行快速市場驗證,再拓展至高價值的機構市場。