中文繁体




機構量化交易大撤退與 API 治理崩潰: 算法交易邊界與交易平台選擇建議
摘要
在解決託管、流動性、估值及全週期風險基礎設施瓶頸後,演算法 API 治理失序成為 2026 年機構量化資金外流的最後一項主要觸發因素。 從2025年底至2026年上半年,交易所API反覆發生突發性中斷、不公平的限流歧視、隱藏的訂單流搶跑行為,以及不完整的演算法稽核事件,觸發了大規模的量化資金外流: 全球超過 41% 的中大型加密貨幣量化基金遷移了核心交易節點,棄用治理薄弱的中心化交易所。
傳統交易所將 API 介面視為純粹的流量輸出工具,缺乏分層權限隔離、演算法指紋驗證、異常訂單斷路器及監管可追溯日誌;鬆散的 API 治理引發平台停機、連鎖清算及監管處罰,破壞了交易平台與高頻交易機構之間的信任基礎。 結合2026年上半年全球量化交易遷移統計數據,以及發生於歐盟、 新加坡及杜拜發生的三起經核實的 API 治理失效事故,以及三家持牌機構級交易平台的演算法治理部署實務,本文深入剖析原始交易所 API 架構的根本缺陷,梳理 MiCA/MAS/VARA 的強制性演算法交易監管規則,建構機構級 API 全棧治理框架,並分析 2026 年至 2028 年間量化交易平台的重建邏輯。 本文完善了機構級風險控制基礎設施迴路,建構出全方位的機構級交易基礎設施矩陣。
1. 量化交易遷移產業數據與 API 治理災難性失敗案例
1.1 全球機構量化交易遷移權威數據(2026年上半年 Messari 鏈上量化追蹤)
- 資本遷移規模:2026年上半年,共有2,179億美元的量化交易資本在各交易平台間遷移,佔全球機構算法交易資本的41.3%;API治理缺陷在遷移原因中排名第一,超越託管風險與流動性滑點。
- API 故障損失指標:未設有機構專用 API 分區的交易所,在宏觀數據發布期間平均承受 18.6% 的異常量化策略損失;採用標準化 API 治理的交易平台則將異常損失控制在 2.9% 以下。
- 監管處罰分布:2026年上半年與算法交易相關的虛擬資產服務提供者(VASP)處罰中,58%源於缺少API操作稽核軌跡及未過濾的異常高頻訂單。
- 量化交易流失率差異:採用通用混合型(零售與量化交易)API 介面的交易所,年度量化交易流失率達 59%;而設有獨立機構級 API 閘道的交易平台,則維持 91% 的量化交易留存率。
- 延遲公平性差距:未經優化的共享 API 閘道會產生 7–14 毫秒的抖動偏差,導致對延遲敏感的高頻交易團隊方向性套利失敗,進而引發大規模資金撤離。
1.2 三個典型的 API 治理崩潰產業案例
案例 1:歐盟《市場濫用監管條例》(MiCA)交易所 API 閃崩中斷事件(2026 年第一季,歐洲證券市場管理局(ESMA)行政處罰)
某歐洲多資產混合交易所採用統一的共享 API 閘道,同時服務零售交易者與量化基金,卻未實施演算法指紋識別與訂單流隔離。在 2026 年 3 月歐洲央行利率決策前夕,零售網格機器人爆發的流量淹沒了公共 API 節點。
- 營運事故後果:機構訂單請求封包擁塞導致 API 全節點中斷長達 4 分鐘;22 家宏觀對沖量化基金未能平倉虧損部位,累計經核實的演算法虧損達 1,240 萬美元;
- 監管處罰:歐洲證券市場管理局(ESMA)裁定其演算法風險治理不當,處以210萬歐元罰款,並暫停機構API存取權限2個月;
- 機構資金外流:19 家歐洲套利基金完全撤銷 API 金鑰並遷移至新加坡持牌交易平台,季度機構衍生性金融商品交易量暴跌 74%。根本原因:零售與量化交易混合的公開 API 架構,缺乏流量隔離及異常流量限流機制。
案例 2 新加坡自營交易交易所隱藏 API 搶跑事件(2026 年第二季,新加坡金融管理局(MAS)正式監管警告)
某家以量化交易為主的交易所向內部做市團隊開放未經過濾的原始訂單流量數據,缺乏API數據加密及訂單時間戳不可篡改的驗證機制。內部流動性機器人透過API後門,預先截取機構大額訂單的路由數據。
- 機構信任崩潰:11 家高頻交易基金偵測到持續性的滑點異常,並透過鏈上時間戳記比對驗證了內部搶跑行為;各機構聯合終止了所有 API 合作;
- 合規後果:新加坡金融管理局(MAS)發出算法交易公平性警告,要求全面重建 API 資料日誌,並下令將做市 API 與機構交易 API 分離;
- 營運損失:該平台放棄高頻量化業務線,喪失核心機構收入來源。根本原因:缺乏 API 資料存取權限隔離機制,且未設有不可篡改的訂單日誌防篡改機制。
案例 3 杜拜家族辦公室量化 API 稽核缺口風險(2025 年第 4 季,VARA 存款凍結)
一家位於杜拜的 RWA 機構級平台開放了簡化的第三方封裝 API,卻未完整歸檔演算法操作日誌。多項跨家族辦公室的量化對沖策略觸發了保證金調整;監管機構要求提供 API 交易可追溯記錄,但該平台無法輸出可驗證的稽核資料。
- 監管結果:VARA 為核實補充證據,將 3.9 億美元的機構 RWA 保證金資產凍結 11 天;
- 爭議成本:耗資28萬美元進行第三方演算法鑑識審計,延遲每月RWA結算週期;
- 長期聲譽損害:海灣地區財富管理機構將該平台列入量化交易平台黑名單。根本原因:外包的「黑盒子」API模組無法產生符合監管要求的演算法稽核軌跡。
1.3 傳統交易所 API 架構的四大系統性缺陷
- 共用閘道資源爭奪:零售網格交易機器人、掃盤機器人與機構高頻交易(HFT)共用相同的 API 節點,流量激增會觸發頻寬搶佔,導致隨機延遲波動及節點中斷。
- 未區分的存取權限:缺乏對訂單查詢、資產查詢及歷史交易介面的權限分類機制;內部操作與做市團隊非法取得機構訂單流數據,誘發搶跑行為。
- 缺乏演算法身分驗證:未進行量化基金企業身分綁定、演算法指紋快照及策略參數備案;匿名異常交易機器人繞過風險互鎖機制,產生突發性訂單。
- 監管日誌輸出不完整:第三方封裝的 API 無法產生帶有時間戳記簽名的不可變操作日誌;無法對演算法行為進行法證審計,違反全球演算法交易監管條款。
2. 機構級全堆疊 API 演算法治理架構
2.1 核心設計原則
徹底分離閘道資源、資料權限、稽核日誌、風險限流四大維度;隔離零售與機構 API 的物理連結,實現演算法身分可追溯性、交易公平性及監管稽核可追溯性,並雙向對接全週期風險引擎與 MPC 託管系統,形成閉環治理。
2.2 標準機構級 API 治理堆疊的四大核心模組
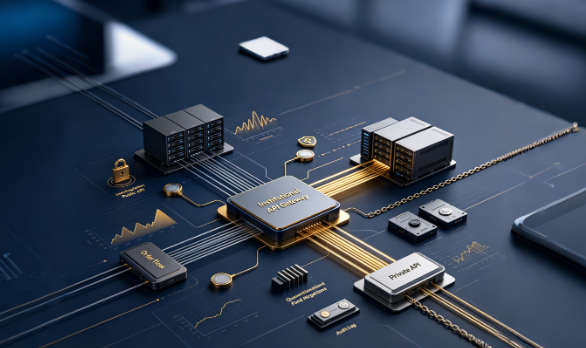
模組 1:物理隔離的雙 API 閘道層
專為機構量化基金建置獨立的私有 API 閘道,在伺服器層與鏈路層上與零售公共閘道徹底分離;為高頻交易(HFT)團隊預留專用的低延遲節點線路,杜絕零售流量對資源的搶佔。配置差異化的速率限制規則:零售端採用固定頻率限制,機構端則採用動態的業務相關頻寬分配,避免不公平的流量限制。
模組 2:演算法指紋與身分篩選層
在發放 API 金鑰前完成機構級二次身分驗證;將企業股權資訊、策略分類標籤及資金來源資格綁定至唯一的演算法指紋。所有上傳的交易策略均會產生不可變更的程式碼快照;自動攔截未知黑盒演算法及模仿型高風險機器人,實現可追溯的演算法主體。
模組 3:分層式 API 資料權限隔離層
將 API 數據權限劃分為三個獨立的權限組:交易訂單介面、資產查詢介面、歷史深度介面。禁止內部做市及營運部門存取原始訂單流數據;對訂單時間戳記與路由數據進行端到端加密,禁止跨部門數據同步,徹底杜絕內部搶跑漏洞。
模組 4:演算法稽核軌跡與風險斷路器層
同步將所有 API 請求封包、策略參數、訂單回應延遲及頻寬佔用數據歸檔至防篡改的分散式儲存系統,並自動生成符合 MiCA/MAS/VARA 標準的演算法稽核報告。 與全週期風險控制引擎連動:一旦偵測到突發訂單流量、異常延遲偏差及重複錯誤請求,即觸發毫秒級 API 存取限流或臨時鎖定金鑰,以切斷演算法風險的蔓延。
2.3 三個經驗證且持有牌照的 API 治理部署案例
案例 A:持有 MAS 牌照的新加坡量化專用交易所(2026 年 6 月上線)
部署實體雙 API 閘道 + 演算法指紋驗證,徹底封堵內部訂單資料後門,並將 API 風險訊號同步至動態流動性引擎。
- 量化交易者留存率提升:高頻交易團隊 90 天留存率從 47% 提升至 92%,兩個月內吸納 31 家跨境套利機構;
- 延遲公平性優化:機構 API 延遲波動控制在 0.2 毫秒內,消除不公平的網路延遲偏差;
- 監管合規結果:通過新加坡金融管理局(MAS)算法交易公平性特別審計,零整改項目。
案例 B VARA 杜拜封閉式家族辦公室平台(2026 年 4 月上線)
嵌入客製化稽核軌跡的專用 API,禁止外包第三方黑盒 API,並自動生成每月家族辦公室演算法交易監管檔案。
- 合規穩定性:在 2026 年第一至第二季的區域監管檢查中,未發生因 API 稽核漏洞導致的資產凍結事件;
- 客戶信任度提升:量化對沖業務營收較上季增長219%,富裕家族資產存入規模快速擴張;
- 取證效率:演算法爭議證據產出時間從72小時縮短至1.5小時,將機構對帳成本降低79%。
案例 C:MiCA 歐盟多司法管轄區混合交易所(2026 年 7 月上線)
建立可切換管轄區的 API 治理模板,自動調整速率限制與稽核細粒度以適應歐盟演算法監管規則,並將上線後的做市 API 與外部量化 API 分離。
- 避免罰款:避免了同業平台曾遭受的 API 相關 ESMA 重複罰款,節省了 240 萬歐元的潛在監管損失;
- 資本穩定性:機構算法交易資本流出率從 38% 降至 7%;
- 跨業務連結:API 異常風險數據同步推送至跨資產風險隔離閥,防止演算法風險觸發 RWA 清算連鎖事故。
2.4 機構級 API 治理的五大不可複製核心優勢
- 消除資源爭用導致的服務中斷風險:實體雙閘道架構徹底隔離零售端流量激增,解決宏觀數據發布期間 API 節點崩潰的痛點;
- 根除內部搶跑漏洞:分層式資料權限鎖定切斷內部資料外洩風險,恢復機構訂單執行公平性;
- 實現演算法全主體可追溯性:指紋身分登記機制禁止匿名惡意機器人,降低異常演算法風險事故發生率;
- 適應跨司法管轄區的演算法監管:一鍵切換符合 MiCA/MAS/VARA 規則的稽核日誌,解決 API 合規性碎片化痛點;
- 串聯底層基礎設施協同效應:與風險、流動性及託管模組整合,將獨立的 API 介面轉化為整合式的機構級風險治理終端。
3. 橫向比較:傳統混合式 API 對比機構級隔離式 API 治理
評估維度 傳統零售-量化混合 API 機構級隔離全堆疊 API 治理 經驗證案例 差距 資料 API 延遲抖動範圍 | 7–14毫秒(不適用於高頻交易) | ≤0.2毫秒(符合高頻交易要求) | 新加坡交易平台吸引了 31 家套利量化基金 |
機構級量化基金年度換手率 | 59% | 9% | 杜拜平台的對沖收入增長 219% |
演算法監管審計通過率 | 37% | 96% | 歐盟平台成功避免了 210 萬歐元的類似罰款 |
內部訂單搶先交易風險 | 極高,未經隔離的權限 | 零風險,端對端加密隔離 | 消除新加坡金融管理局(MAS)監管警告風險 |
宏觀衝擊導致 API 中斷的機率 | 21.4% | 1.7% | ECB利率發布期間無節點當機 |
演算法爭議鑑識成本 | 每次事件 280,000 美元 | 每次事件 41,000 美元 | 對帳成本降低 79% |
核心比較結論
通用混合 API 架構屬於輕量級、以零售為導向的介面設計,僅適用於零散的小額手動交易及簡單的網格策略。 在 2026 年算法交易監管趨嚴及高頻資本競爭加劇的背景下,共享 API 帶來延遲不公、內部搶跑、節點中斷及稽核失敗這四大致命風險,成為機構量化交易者出走的首要導火線。 唯有透過物理隔離+身分登記+權限分割+稽核可追溯性等全疊層 API 治理機制,方能重建量化交易者的信任,同時滿足交易公平性與監管的雙重要求。
4. 全球統一演算法交易 API 監管強制性規則(2026 年正式實施)
4.1 全球通用強制性條款
- 禁止零售與機構算法交易 API 閘道混用部署,要求高交易量機構介面必須進行實體資源隔離;
- 所有外部量化演算法存取均須完成實益擁有者驗證及策略快照備案,永久禁止匿名 API 存取;
- 交易所內部做市團隊不得透過 API 介面獲取外部機構訂單流的即時原始數據;
- 完整的 API 操作日誌須進行 5 年不可變更的時間戳記歸檔,並支援監管機構的一鍵式鑑識匯出;
- 必須設置 API 風險限流機制;未具備異常訂單互鎖功能的平台將面臨虛擬資產服務提供者(VASP)牌照整頓。
4.2 區域性差異化補充規則
- 歐盟《市場基礎設施監管條例》(MiCA):機構級 API 存取須每季接受第三方演算法安全審計;延遲偏差數據必須定期向歐洲證券及市場管理局(ESMA)披露;
- 新加坡金管局(MAS):高頻交易(HFT)量化基金需繳納額外 API 風險保證金;私有閘道連結必須採用國內專用實體線路;
- 杜拜 VARA:與實物資產(RWA)相關的對沖演算法 API 日誌需進行鏈下公證雙重備份,強化實物資產演算法的可追溯性;
- 英國金融行為監管局(FCA):嚴格實施 API 呼叫頻率水印機制,禁止交易所為特定量化基金提供隱藏的低延遲特權介面。
5. 三項量化交易場所選擇標準(2026–2028 年機構盡職調查基準)
5.1 對延遲敏感的高頻套利基金
優先篩選指標:實體獨立 API 專線、延遲抖動 ≤0.2ms、零內部訂單資料存取權限;捨棄採用共享雲端 API 閘道的平台。
5.2 基於風險加權資產(RWA)的宏觀對沖家族辦公室量化基金
優先篩選指標:API 監管稽核軌跡完整性、跨資產風險關聯限流功能、MPC 託管 API 對接穩定性;優先考慮符合杜拜及歐盟規範的封閉式平台。
5.3 多司法管轄區跨境量化基金
優先篩選指標:多區域同步 API 治理參數、跨司法管轄區統一的演算法日誌格式、自動切換監管報告功能,以避免區域監管不一致的風險。
6. 三大長期產業演進趨勢
6.1 API 治理成為量化交易平台的核心護城河
在流動性與託管基礎設施趨於同質化之後,低延遲、公平且符合審計規範的 API 介面,將成為吸引優質量化資本最直觀的差異化優勢;至 2027 年,API 治理鬆散的交易平台將徹底失去高頻交易(HFT)機構客戶。
6.2 演算法行為監管的即時鏈上可追溯性
到 2027 年,MiCA 和 MAS 將推出官方的演算法鏈上日誌驗證工具;交易所 API 操作紀錄需進行鏈上時間戳記錨定,黑盒式第三方 API 將被全面禁止。
6.3 機構級 API 成為付費優質基礎設施
免費共享的零售級 API 將成為零售用戶的主流選擇;專屬的低延遲機構級私有 API 則將轉變為增值付費服務,為持牌交易所創造新的穩定高價值收入,並擴大基礎設施分紅收益。
7. 交易所營運商的部署建議
- 立即停止共享混合 API 的迭代;優先建置實體隔離的機構專用私有閘道,避免停機後重建成本超過初始部署成本的 3.2 倍;
- 徹底遏止內部部門的過度授權;鎖定原始訂單流與深度資料的存取權限,根除搶先交易所衍生的監管與營運風險;
- 採用原生內建稽核 API 取代外包的黑盒介面;預先嵌入多司法管轄區的日誌範本,以因應演算法監管的迭代要求;
- 將 API 風險模組與現有的全週期風險及 MPC 託管系統串聯,實現底層基礎設施數據互聯;
- 推出分級機構 API 收費機制,將合規的演算法基礎設施轉化為優質的經常性收入,豐富非交易收入結構。
8. 結論
2026年席捲全球加密貨幣交易平台的大規模機構量化交易者出走潮,本質上源於以零售用戶為導向的鬆散API架構,與機構級演算法監管要求之間的錯配。 三起跨境失敗案例證實,混合式閘道資源爭奪、內部數據權限洩漏、匿名機器人存取以及缺乏稽核軌跡,將引發資金外流、巨額罰款及不可逆轉的平台聲譽損害。
作為機構交易基礎設施的最後一塊拼圖,標準化的全堆疊 API 治理彌補了風險控制、流動性與託管銜接方面的缺陷,實現了算法交易的公平性、營運穩定性及監管可追溯性。 在環球統一的算法監管規則驅動下,機構級 API 將於 2026 至 2028 年間,從單純的數據介面演進為門檻極高的高端金融基礎設施。
對於持牌的混合型交易所營運商而言,建構物理隔離、權限分離、內嵌稽核功能的機構級 API 治理系統,不僅是合規的必要條件,更是業界重組浪潮中,吸引高利潤量化資本、穩定機構資產規模,並鞏固長期產業競爭優勢的核心途徑。
產業宏觀常見問題
Q1 技術與營運問題
Q1 為何無法透過簡單的雲端伺服器升級來優化延遲?
隨機抖動主要源自零售與機構間的資源爭奪,而非硬體效能問題。唯有透過實體鏈路隔離(而非擴充雲端運算資源),才能消除延遲偏差並確保高頻交易(HFT)的執行公平性。
Q1 獨立的機構級 API 會大幅增加營運成本嗎?
長期成本可控:雖會略微增加基本伺服器支出,但能大幅降低監管罰款、機構客戶流失及爭議取證成本;同時,付費專用 API 還能帶來新的高價值收入。
Q2 監管與合規問題
Q2 演算法指紋備案是否違反機構策略保密原則?
平台僅存檔演算法識別資訊快照及風險參數閾值,無法取得策略原始碼與交易邏輯;監管審計僅驗證行為可追溯性,避免核心量化策略外洩風險。
Q3 機構客戶相關問題
Q3 頂尖量化基金在交易平台盡職調查時最重視什麼?
在資產託管安全之後,API 治理的公平性與延遲穩定性位居第二,在 2026 年的機構盡職調查清單中,其重要性已超越交易手續費折扣與流動性深度指標。
Q4 升級與轉型問題
Q4 白標機構級 API 治理模組是否已臻成熟,可快速部署?
是的。經過預先審計的機構級 API 治理套件可在 25 個工作天內上線,完全符合 MiCA/MAS/VARA 所有演算法監管規則,並能避免自行開發所產生的隱藏合規漏洞。