ภาษาไทย

- สินค้า

ทำไมองค์กรจึงต้องการโซลูชันคริปโตแบบไวท์เลเบลเพื่อสร้างโครงสร้างพื้นฐาน Web3
ดูรายละเอียดศูนย์ซื้อขายสินทรัพย์ดิจิทัล CEX ติดตั้งภายใน 7 วัน พร้อมระบบเทรดระดับองค์กรกระเป๋าเงินคริปโต MPC + Cold Storage ปกป้องสินทรัพย์รอบด้านสภาพคล่อง รวมสภาพคล่องทั่วโลก พร้อมสเปรดต่ำศูนย์ซื้อขายแบบกระจายศูนย์ DEX ซื้อขายแบบกระจายศูนย์ข้ามเชน ไม่ต้องฝากสินทรัพย์แพลตฟอร์ม NFT ติดตั้งคลิกเดียว รองรับการเทรด NFT หลายรูปแบบการเติบโตของผู้ใช้ เครื่องมือหาผู้ใช้และรักษาผู้ใช้แบบครบวงจรตลาดพยากรณ์ Newสถาปัตยกรรมหลาย Oracle พร้อมชำระบัญชีบนเชนRWA แปลงสินทรัพย์จริงเป็นโทเคนอย่างถูกต้องตามกฎ - โซลูชัน
- บล็อก
- เกี่ยวกับเรา


CEX & DEX การฟื้นฟูโครงสร้างอุตสาหกรรม 2026–2028: แบ่งความต้องการของสถาบัน, การแบ่งแยกตามกฎระเบียบ
บทคัดย่อ
ปี 2026 ถือเป็นจุดเปลี่ยนสำคัญของการเผชิญหน้าระหว่าง CEX และ DEX; การอภิปรายแบบมิติเดียวว่า "ใครจะแทนที่ใคร" ได้สูญเสียคุณค่าอ้างอิงทางอุตสาหกรรมไปแล้ว หลังจาก FTX ล้มละลายทำให้เกิดวิกฤตความไว้วางใจในการดูแลทรัพย์สินแบบรวมศูนย์ การพัฒนาโครงสร้างพื้นฐาน Layer2 และแอป-เชนได้ช่วยขจัดคอขวดด้านความล่าช้าในการดำเนินการ DEX ในขณะที่การกำกับดูแลการจำแนกประเภทตามกฎระเบียบ MiCA/MAS/VARA ทั่วโลกได้แบ่งความต้องการการซื้อขายของสถาบันออกเป็นสองชั้นความต้องการที่แยกจากกันอย่างสิ้นเชิง: การดูแลรักษาแบบมีการกำกับดูแลและการซื้อขายความถี่สูงที่มีความหน่วงต่ำเป็นพิเศษเป็นของ CEX ส่วนการดูแลรักษาด้วยตนเองแบบมหภาค การชำระบัญชี RWA บนเครือข่าย และการดำเนินการบล็อกที่ต้านทาน MEV เป็นของ DEX ในขณะเดียวกัน การแลกเปลี่ยนแบบไฮบริด (HEX) ที่ผสานการจับคู่คำสั่งซื้อขายแบบออฟเชนกับกระบวนการชำระบัญชีผ่านสัญญาอัจฉริยะบนเชน กำลังเติบโตอย่างรวดเร็วในฐานะแนวทางหลักลำดับที่สาม โดยสามารถดึงดูดปริมาณการซื้อขายตราสารอนุพันธ์จากสถาบันได้มากกว่า 10% ภายในระยะเวลาเพียงครึ่งปี
บทความนี้ละทิ้งการเปรียบเทียบผู้ใช้ค้าปลีกที่ผิวเผิน โดยอาศัยข้อมูลการแบ่งสัดส่วนปริมาณการซื้อขายที่น่าเชื่อถือในไตรมาสที่ 1 ปี 2026 และกรณีความล้มเหลวในอุตสาหกรรมที่เป็นตัวอย่างสามกรณี (การล้มละลายของ CEX, การโจมตีสัญญาอัจฉริยะของ DEX, การสูญเสียจากการดำเนินงานแบบเส้นทางเดียวของสถาปัตยกรรมบริสุทธิ์) และกรณีการใช้งานที่ประสบความสำเร็จของแพลตฟอร์มแลกเปลี่ยนแบบไฮบริดที่ได้รับใบอนุญาตสามราย โดยได้รื้อถอนข้อได้เปรียบเชิงโครงสร้างหลักและข้อบกพร่องเชิงระบบที่เป็นอันตรายของโครงสร้างพื้นฐานการซื้อขายแบบรวมศูนย์และแบบกระจายศูนย์อย่างเป็นระบบจากสี่มิติ: รูปแบบการดูแลรักษา, ประสิทธิภาพการดำเนินการ, ความสามารถในการให้บริการสถาบัน และขอบเขตการปฏิบัติตามกฎระเบียบ นอกจากนี้ยังจัดเรียงตรรกะการจับคู่กลุ่มลูกค้าสถาบันที่แตกต่างกันสำหรับ CEX, DEX และสถานที่แบบไฮบริด คาดการณ์แนวโน้มการพัฒนาอุตสาหกรรมที่ไม่สามารถย้อนกลับได้สามประการตั้งแต่ปี 2026 ถึง 2028 และให้ข้อเสนอแนะมาตรฐานสำหรับการก่อสร้างโครงสร้างพื้นฐานการรวมหลายสถานที่สำหรับผู้ดำเนินการแลกเปลี่ยนสถาบัน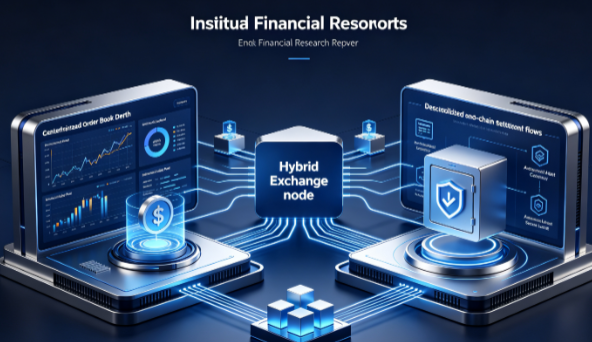
1. ข้อมูลการแบ่งส่วนปริมาณอุตสาหกรรมระดับมหภาค & กรณีความล้มเหลวของสถาปัตยกรรมทั่วไป
1.1 สถิติปริมาณการซื้อขาย CEX/DEX ทั่วโลกที่น่าเชื่อถือ (ข้อมูลการติดตาม H1 2026 จาก CoinGecko & Messari)
- ขนาดปริมาณตลาดรวม: ปริมาณการซื้อขายคริปโตทั่วโลกตลอดปี 2025 อยู่ที่ 68.9 ล้านล้านดอลลาร์ โดย CEX ครองส่วนแบ่ง 61.8 ล้านล้านดอลลาร์ (89.7%) ส่วน DEX มีเพียง 6.7 ล้านล้านดอลลาร์ (10.3%) ยอดรวม YTD H1 2026 อยู่ที่ 40.2 ล้านล้านดอลลาร์ ส่วนแบ่งของ CEX ลดลงเหลือ 80.1% ส่วน DEX เพิ่มขึ้นเป็น 19.9% โดยสัดส่วนของอนุพันธ์ใน DEX เพิ่มขึ้นอย่างรวดเร็วที่สุด
- การแบ่งส่วนตลาดสปอต: ปริมาณการซื้อขายสปอตบน DEX คิดเป็น 14% ของปริมาณการซื้อขายสปอตทั้งหมดในช่วงต้นปี 2026 เพิ่มขึ้นสามเท่าจากส่วนแบ่ง 4.2% ในปี 2021; คำสั่งซื้อขายขนาดเล็กของรายย่อยครองตลาดสปอตบน DEX ขณะที่การซื้อขายบล็อกสปอตของสถาบันยังคงกระจุกตัวอยู่ที่แหล่งสภาพคล่องของ CEX ถึง 86%
- จุดเปลี่ยนของอนุพันธ์ถาวร: ปริมาณการซื้อขายอนุพันธ์ถาวรของ DEX พุ่งขึ้นจาก 2% ในปี 2024 เป็น 10.2% ในช่วงต้นปี 2026 ปริมาณสูงสุดรายเดือนของ DEX perpetual แตะ 903.6 พันล้านดอลลาร์ในเดือนตุลาคม 2025 เติบโตขึ้นสิบเท่าเมื่อเทียบกับปีก่อนหน้า Hyperliquid และ dYdX v4 กลายเป็นศูนย์กลางอนุพันธ์บนเชนหลักสำหรับสถาบัน
- การแบ่งโครงสร้างการซื้อขาย RWA: ปริมาณการซื้อขายพันธบัตร/ทองคำแบบโทเค็น RWA ทั้งหมดอยู่ที่ 821.8 พันล้านดอลลาร์สหรัฐ ในระยะเวลา 21 สัปดาห์สิ้นสุดเดือนพฤษภาคม 2026; CEX ครองปริมาณธุรกรรม RWA 72% ที่พึ่งพาการเข้าถึงสกุลเงิน fiat และการเก็บรักษาที่ได้รับการกำกับดูแล ขณะที่ DEX ครองปริมาณ 28% ผ่านความสามารถในการชำระหนี้ด้วยหลักประกันบนเครือข่ายที่ได้รับความนิยมจากสถาบันการจัดการสินทรัพย์ในยุโรป
- สัดส่วนการจัดสรรสินทรัพย์ของผู้ใช้สถาบัน: กองทุนเชิงปริมาณที่มีความถี่สูงจัดสรรเงินทุนการซื้อขาย 91% ให้กับ CEX; สำนักงานครอบครัวที่ถือพอร์ตการลงทุน RWA ระยะยาวจัดสรร 42% ของกองทุนป้องกันความเสี่ยงไปยัง DEX/สถานที่แบบไฮบริดเพื่อหลีกเลี่ยงความเสี่ยงจากจุดเดียวของการเก็บรักษาแบบรวมศูนย์
1.2 สามกรณีความล้มเหลวอย่างรุนแรงที่เกิดจากข้อจำกัดของสถาปัตยกรรมเดียว
กรณี 1 การล่มสลายของระบบการดูแลสินทรัพย์แบบรวมศูนย์ (FTX พฤศจิกายน 2022, ข้อบกพร่องเชิงโครงสร้างของ CEX แบบคลาสสิก)
FTX ได้นำระบบการเก็บรักษาเงินในกระเป๋าเงินร้อนแบบรวมศูนย์แบบรวมไว้โดยไม่มีการแยกห้องนิรภัยแบบ MPC ที่เป็นอิสระ มีการผสมผสานสินทรัพย์มาร์จิ้นของผู้ใช้กับเงินทุนดำเนินงานของแพลตฟอร์ม และขาดกลไกการตรวจสอบการสำรองเงินแบบเรียลไทม์
- ระดับความสูญเสีย: สินทรัพย์ของผู้ใช้สถาบันและผู้ใช้รายย่อยมูลค่า 8 พันล้านดอลลาร์ไม่สามารถกู้คืนได้ทั้งหมด; กองทุนเชิงปริมาณระดับโลกและสำนักงานครอบครัวหลายร้อยแห่งประสบกับการสูญเสียพอร์ตการลงทุนที่ไม่สามารถกู้คืนได้
- ผลกระทบต่ออุตสาหกรรมในระยะยาว: หน่วยงานควบคุมความเสี่ยงของสถาบันได้เพิ่มตัวชี้วัดการตรวจสอบการดูแลทรัพย์สินที่บังคับใช้ในมาตรฐานการเข้าถึงสถานที่, สำนักงานครอบครัวขนาดใหญ่ทั้งหมดต้องการให้แพลตฟอร์มการซื้อขายติดตั้งห้องเก็บของเย็นแบบออฟไลน์ที่เป็นอิสระ; CEX ที่ใช้กระเป๋าเงินร้อนเพียงอย่างเดียวสูญเสียการไหลเข้าของเงินทุนสถาบันใหม่ถึง 60% หลังปี 2023; สาเหตุหลัก: การเก็บรักษาแบบรวมศูนย์ก่อให้เกิดความเสี่ยงต่อภาวะล้มละลายที่จุดเดียว การแยกทรัพย์สินและการตรวจสอบสำรองอย่างโปร่งใสไม่สามารถเกิดขึ้นได้โดยธรรมชาติภายใต้สถาปัตยกรรมแบบ CEX ล้วน
กรณีศึกษาที่ 2 การโจมตีสัญญาอัจฉริยะ DEX แบบ Pure และภาวะการระเหยของสภาพคล่องสถาบัน (Beanstalk เมษายน 2022, อันตรายที่ซ่อนอยู่ใน DEX Core)
Beanstalk AMM DEX ประสบปัญหาการโจมตีช่องโหว่ในสัญญาการกำกับดูแล ผู้โจมตีได้ขโมยสภาพคล่องของเหรียญ stablecoin มูลค่า 182 ล้านดอลลาร์ที่ถูกล็อกโดยกองทุน LP สถาบัน; โปรโตคอลขาดการป้องกันความเสี่ยงด้วยกุญแจผู้ดูแลระบบแบบหลายลายเซ็นและกลไกการตรวจสอบแบบเรียลไทม์จากบุคคลที่สามแบบออฟเชน
- ผลกระทบจากการสูญเสียของสถาบัน: สถาบันการจัดการสินทรัพย์ขนาดกลางกว่า 20 แห่งได้ถอนเงินทุนทั้งหมดที่ใช้ในการให้บริการสภาพคล่องบนเครือข่าย (on-chain liquidity provision) ออกไป ทำให้ขนาดของเงินทุนสถาบัน LP ในตลาดแลกเปลี่ยนแบบกระจายอำนาจ (DEX institutional LP) ลดลงถึง 41% ภายในระยะเวลาสามเดือน
- ข้อจำกัดในการดำเนินงาน: กฎความเสี่ยงของสถาบันหลังเหตุการณ์บังคับให้ทุกสถานที่ DEX ต้องผ่านการตรวจสอบสัญญาอัจฉริยะอย่างเป็นทางการอย่างเต็มรูปแบบและตั้งค่าการควบคุมกุญแจการจัดการแบบหลายบุคคล เพิ่มต้นทุนการปรับใช้ DEX ขึ้นกว่า 70%; สาเหตุหลัก: DEX แบบบริสุทธิ์อาศัยความปลอดภัยของสัญญาอัจฉริยะทั้งหมด ไม่มีทีมควบคุมความเสี่ยงส่วนกลางเพื่อสกัดกั้นธุรกรรมสัญญาที่ผิดปกติ การสูญเสียเงินทุนบนเชนไม่สามารถถูกแช่แข็งหรือกู้คืนได้หลังจากการโจมตี
กรณี 3 การดำเนินงานแบบเดี่ยว-แทร็ก DEX แบบบริสุทธิ์ (การขาดทุนจากการดำเนินงานของสถาบันในยุโรปที่ไม่มีใบอนุญาต Q1 2026)
แพลตฟอร์มแบบกระจายอำนาจอย่างแท้จริงที่ตั้งอยู่ในท้องถิ่นของสหภาพยุโรป รองรับเฉพาะการจับคู่บนเชนเท่านั้น โดยไม่มีการเร่งความเร็วของสมุดคำสั่งซื้อขายแบบออฟเชน ไม่มีการออกใบอนุญาต MiCA CASP และโมดูล KYC สำหรับสถาบัน ไม่สามารถเชื่อมต่อกับช่องทางธนาคารแบบดั้งเดิมที่ใช้เงินตราทั่วไปได้
- ปัญหาการดำเนินงาน: กองทุนเชิงปริมาณที่มีความถี่สูงได้ถอนตัวออกจากตลาดเนื่องจากความล่าช้าในการจับคู่ข้อมูล 20–100 มิลลิวินาที; สำนักงานครอบครัวในยุโรปปฏิเสธการฝากเงินสินทรัพย์หากไม่มีเส้นทางการตรวจสอบที่ได้รับการกำกับดูแล; การสูญเสียเงินอุดหนุนสภาพคล่องรายเดือนถึง 58,000 ดอลลาร์สหรัฐ; ถูกบังคับให้หยุดธุรกิจสถาบันภายใน 4 เดือน;
- บทลงโทษทางกฎหมาย: ESMA ออกประกาศห้ามดำเนินธุรกิจ โดยกำหนดให้แพลตฟอร์มดังกล่าวเป็นผู้ให้บริการคริปโตเคอร์เรนซีที่ไม่มีใบอนุญาต และระงับการเข้าถึงกระเป๋าเงินของผู้ใช้ในสหภาพยุโรป; สาเหตุหลัก: แพลตฟอร์ม DEX แบบเพียวไม่สามารถตอบสนองความต้องการหลักสามประการของสถาบัน ได้แก่ การดำเนินการที่มีความหน่วงต่ำเป็นพิเศษ การตรวจสอบการปฏิบัติตามกฎระเบียบของสถาบัน และการเข้าถึงสกุลเงินเฟียต ด้วยสถาปัตยกรรมแบบกระจายศูนย์เพียงอย่างเดียวซึ่งขาดความยืดหยุ่นในการปรับตัวตามข้อกำหนดของหน่วยงานกำกับดูแล
1.3 ข้อบกพร่องเชิงโครงสร้างที่ไม่สามารถแก้ไขได้สี่ประการของ CEX และ DEX แบบบริสุทธิ์
ข้อจำกัดโดยธรรมชาติของ CEX บริสุทธิ์
- ความเสี่ยงจากการล้มเหลวของจุดเดียวในการควบคุมการเก็บรักษาแบบรวมศูนย์: ทรัพย์สินของผู้ใช้ทั้งหมดถูกควบคุมโดยระบบกุญแจส่วนตัวของแพลตฟอร์ม เมื่อเกิดการล้มละลาย การแฮ็ก หรือการยักยอกภายใน ผู้ใช้จะเผชิญกับการถูกอายัดทรัพย์สินและการสูญเสียที่ไม่สามารถกู้คืนได้
- การควบคุมการเซ็นเซอร์ในสภาพแวดล้อมการซื้อขาย: แพลตฟอร์มสามารถระงับบัญชีได้ตามอำเภอใจ จำกัดการถอน และบล็อกการซื้อขายด้วยเหตุผลด้านกฎระเบียบหรือการดำเนินงาน ไม่สามารถตอบสนองความต้องการในการจัดการสินทรัพย์แบบอธิปไตยของสถาบันได้
- การแยกการสูญเสียความสามารถในการรวมกัน: สินทรัพย์ที่ถูกล็อกในบัญชีแยกประเภทแบบรวมศูนย์ไม่สามารถโต้ตอบกับตลาดเงินกู้ RWA บนเครือข่าย, ตลาดการทำนายผล และโปรโตคอลหลักประกันข้ามเครือข่ายได้อย่างอิสระ ส่งผลให้เกิดการแยกตัวของเงินทุน
ข้อจำกัดโดยธรรมชาติของ DEX ที่แท้จริง
- ขีดจำกัดบนของเวลาการดำเนินการ: แม้แต่ DEX ที่ใช้ Layer2/app-chain ก็ไม่สามารถทำความเร็วในการจับคู่ที่ต่ำกว่าหนึ่งมิลลิวินาทีได้เทียบเท่ากับ orderbook ของ CEX ที่ทำงานนอกเครือข่าย ซึ่งไม่เหมาะสมอย่างยิ่งสำหรับกลยุทธ์การซื้อขายอัลกอริทึมที่มีความถี่สูง
- การขาดแคลนช่องทางฟิแอตตามธรรมชาติ: ไม่มีอินเทอร์เฟซความร่วมมือทางธนาคารโดยตรง การฝากและถอนเงินฟิแอตต้องพึ่งพาสะพานเชื่อมต่อเหรียญมีเสถียรภาพของบุคคลที่สาม ซึ่งนำมาซึ่งการลื่นไถลและความเสี่ยงจากคู่สัญญาเพิ่มเติม
- หลักฐานในห่วงโซ่การกำกับดูแลไม่สมบูรณ์: การซื้อขายผ่านกระเป๋าเงินที่ไม่ระบุตัวตนอย่างสมบูรณ์ไม่สามารถสร้างบันทึกการตรวจสอบเจ้าของผลประโยชน์สถาบันที่สอดคล้องกับ MiCA/MAS ได้โดยอัตโนมัติ ทำให้ยากต่อการขอใบอนุญาตการดำเนินงาน VASP/CASP อย่างเป็นทางการ
- ความเสี่ยงจากความผันผวนของสภาพคล่อง: ความลึกของพูล AMM เปลี่ยนแปลงอย่างรวดเร็วตามการไหลเข้าและไหลออกของเงินทุนจากผู้ให้สภาพคล่อง (LP) ทำให้เกิดการลื่นไถลอย่างรุนแรงในช่วงที่เกิดแรงกระแทกทางเศรษฐกิจมหภาค โดยปราศจากบัฟเฟอร์จากการแทรกแซงของผู้ดูแลสภาพคล่องเทียม
2. การแลกเปลี่ยนแบบไฮบริด (HEX): โครงสร้างพื้นฐานสถาบันมาตรฐานลำดับที่สาม & กรณีการใช้งานที่ได้รับอนุญาตและประสบความสำเร็จสามกรณี
2.1 ตรรกะทางเทคนิคของสถาปัตยกรรมไฮบริดหลัก
การแลกเปลี่ยนแบบไฮบริดทำให้การแยกการจับคู่และการชำระบัญชีเป็นจริง: หนังสือคำสั่งซื้อขายประสิทธิภาพสูงแบบออฟเชนจะดำเนินการรวบรวมคำสั่งซื้อขาย การจับคู่ และการจัดเส้นทางให้เสร็จสมบูรณ์ เพื่อรับประกันความหน่วงระดับ CEX ที่ต่ำกว่าหนึ่งมิลลิวินาที สินทรัพย์ของผู้ใช้ยังคงอยู่ในคลังเก็บแบบหลายลายเซ็น (MPC multi-signature) แบบเย็นหรือกระเป๋าเงินส่วนตัว การชำระธุรกรรมทั้งหมดดำเนินการบนเครือข่าย (on-chain) ผ่านสัญญาอัจฉริยะที่ผ่านการตรวจสอบแล้ว โดยคงความสามารถในการควบคุมสินทรัพย์แบบไร้ความไว้วางใจของ DEX ไว้ การออกแบบแบบโมดูลาร์สี่ชั้นหลัก:
- เลเยอร์จับคู่คำสั่งระดับสถาบันแบบออฟเชน: รองรับการเข้าถึง API แบบไม่จำกัดปริมาณ, แยกการไหลของคำสั่งระหว่างรายย่อยและสถาบันทางกายภาพ, การรักษาความลึกของตลาดแบบ AI ที่สอดคล้องกับ CEX
- ชั้นการเก็บรักษาแบบแยกต่างหากของ MPC: การแบ่งแยกห้องนิรภัยอย่างอิสระสำหรับคริปโตสำหรับลูกค้าปลีก, สินทรัพย์ที่มีสินทรัพย์เป็นประกัน (RWA) ของสถาบัน และเงินทุนการดำเนินงานของแพลตฟอร์ม, ตรงตามข้อกำหนดการแยกสินทรัพย์ทั่วโลก;
- ชั้นสัญญาอัจฉริยะสำหรับการชำระบัญชีบนเชน: การบันทึกการเคลียร์ธุรกรรมทั้งหมดบนบัญชีแยกประเภทแบบกระจายศูนย์, การเก็บถาวรธุรกรรม 5 ปีที่ไม่สามารถเปลี่ยนแปลงได้จะถูกสร้างขึ้นโดยอัตโนมัติเพื่อการตรวจสอบตามข้อบังคับ;
- เลเยอร์การจัดเส้นทางรวมสภาพคล่องหลายสถานที่: รวมกลุ่มสปอตของ CEX, กลุ่ม AMM ของ DEX และความลึกของอนุพันธ์แบบไฮบริดเข้าด้วยกัน พร้อมแยกคำสั่งซื้อขายขนาดใหญ่เป็นคำสั่งย่อยอย่างชาญฉลาดเพื่อลดการลื่นไถล
2. กรณีศึกษาความสำเร็จของการแลกเปลี่ยนไฮบริดที่ได้รับใบอนุญาตและผ่านการตรวจสอบแล้วจำนวน 3 กรณี
กรณีศึกษา: ตลาดแลกเปลี่ยนไฮบริดเชิงปริมาณที่ได้รับใบอนุญาต MAS ในสิงคโปร์ (Hyperliquid App-Chain, เปิดให้บริการเดือนพฤษภาคม 2026)
สร้างแอป-เชนอิสระสำหรับการจับคู่คำสั่งซื้อขายแบบออฟเชน + การชำระบัญชีแบบออนเชน, ติดตั้งโมดูลการเก็บรักษาแบบเย็น MPC ดั้งเดิม, ทำให้เกิดการรวมสภาพคล่องสองทางระหว่างตลาดสปอตของ CEX และสระเงินแบบไม่สิ้นสุดบนเชน.
- ประสิทธิภาพด้านปริมาณ: ดูดซับทีมเก็งกำไรความถี่สูงขนาดกลาง 25 ทีมภายใน 3 เดือน ปริมาณการซื้อขายอนุพันธ์รายเดือนของสถาบันแตะ 146 พันล้านดอลลาร์ สlippage ของสัญญาซื้อขายล่วงหน้าแบบไฮบริด DEX ควบคุมให้ต่ำกว่า 0.65%;
- ข้อได้เปรียบด้านการปฏิบัติตามกฎระเบียบ: ผ่านการตรวจสอบพิเศษด้านการซื้อขายอัลกอริทึมสำหรับสถาบันของ MAS ในครั้งเดียว พร้อมการสร้างรายงานด้านกฎระเบียบเกี่ยวกับเจ้าของผลประโยชน์และผู้สั่งซื้อขายโดยอัตโนมัติ
- การเพิ่มประสิทธิภาพความเสี่ยง: ไม่มีเหตุการณ์การระงับการดูแลแบบรวมศูนย์เป็นศูนย์, ไม่มีการสูญเสียจากการโจมตีสัญญาอัจฉริยะหลังการเปิดตัว, ผสมผสานความเร็วในการดำเนินการของ CEX กับความปลอดภัยในการดูแลตนเองของ DEX
กรณี B VARA Dubai สำนักงานครอบครัวแบบปิด แพลตฟอร์มไฮบริด RWA (Vertex Arbitrum ZK-Rollup เปิดตัวเมษายน 2026)
ปิดการเข้าถึงค้าปลีกอย่างสมบูรณ์ ให้บริการเฉพาะสำหรับสำนักงานครอบครัวหลายครอบครัวของกัลฟ์ที่ถือพอร์ตโฟลิโอ RWA ของทองคำและพันธบัตรคลัง สถาปัตยกรรมแบบไฮบริดรองรับการจับคู่บล็อกขนาดใหญ่แบบออฟเชนและการชำระบัญชีหลักประกัน RWA แบบออนเชนด้วยตนเอง
- การรักษาผู้ใช้สถาบัน: อัตราการรักษาผู้ใช้สถาบันในระยะเวลา 90 วัน อยู่ที่ 62.1% ซึ่งสูงกว่าค่าเฉลี่ยของอุตสาหกรรม DEX ที่ 27% อย่างมาก
- การเติบโตของรายได้ RWA: รายได้จากค่าคอมมิชชั่นการซื้อขายสินทรัพย์จริงที่แปลงเป็นโทเคนเพิ่มขึ้น 268% เมื่อเทียบกับไตรมาสก่อนหน้า, ห้องนิรภัยเฉพาะของ MPC RWA ที่ไม่ขึ้นกับใครผ่านการตรวจสอบการดูแลสินทรัพย์จริงของ VARA;
- ประสิทธิภาพการป้องกันความเสี่ยง: ในช่วงการปรับราคาทรัพย์สินในภูมิภาคในไตรมาสที่ 2 ปี 2026 ตรรกะการชำระบัญชีบนเชนได้หลีกเลี่ยงความเสี่ยงในการแช่แข็งสินทรัพย์ของแพลตฟอร์มที่มักเกิดขึ้นกับ CEX แบบดั้งเดิม
กรณี C MiCA EU Multi-Jurisdiction Hybrid Global Exchange (Loopring ZK Rollup, เปิดตัวมิถุนายน 2026)
เทมเพลต MiCA CASP ที่สร้างไว้ล่วงหน้าพร้อมความสอดคล้องอย่างสมบูรณ์ สถาปัตยกรรมการแยกการชำระคำสั่งแบบไฮบริด รองรับการสลับพารามิเตอร์อัตโนมัติสำหรับขีดจำกัดการซื้อขายที่แตกต่างกันระหว่างลูกค้ารายย่อย/สถาบันในสหภาพยุโรป
- ผลการตรวจสอบตามข้อบังคับ: ผ่านการตรวจสอบ VASP ด้วยอัตราความสำเร็จ 94% แก้ไขข้อบกพร่องของหลักฐานการซื้อขายแบบไม่เปิดเผยตัวตนบน DEX และความเสี่ยงในการดูแลรักษาบน CEX ได้อย่างสมบูรณ์ในคราวเดียว
- การปรับปรุงการไหลของเงินทุน: เงินฝากสถาบัน RWA ขยายตัว 253% เมื่อเทียบกับไตรมาสก่อนหน้า สถาบันการจัดการสินทรัพย์ในยุโรปได้โอนเงินทุนป้องกันความเสี่ยงจากตลาดกลางแบบดั้งเดิม (Pure CEX) ไปยังตลาดแบบผสมผสาน (Hybrid venues) เพื่อลดความเสี่ยงจากคู่ค้าที่รวมศูนย์
- การเพิ่มประสิทธิภาพต้นทุน: การลดต้นทุนโดยรวมสำหรับการปรับปรุงการดูแลรักษาประจำปีและการสนับสนุนสภาพคล่อง ลดลง 44% เมื่อเทียบกับคู่แข่งที่เป็น CEX แบบเดี่ยว
2.2 ข้อได้เปรียบทางการแข่งขันที่ไม่เหมือนใคร 5 ประการของสถาปัตยกรรมแลกเปลี่ยนแบบไฮบริด
- สมดุลประสิทธิภาพสองด้าน: การจับคู่คำสั่งซื้อขายแบบออเดอร์บุ๊กนอกเครือข่ายให้ความหน่วงต่ำกว่าหนึ่งมิลลิวินาที เหมาะสำหรับกลยุทธ์ความถี่สูง; การชำระบัญชีแบบออนเชนคงไว้ซึ่งการควบคุมสินทรัพย์โดยผู้ใช้เอง กำจัดความเสี่ยงการล้มละลายแบบรวมศูนย์แบบ FTX
- ความสามารถในการปรับตัวตามกฎระเบียบอย่างสมบูรณ์: รองรับการตรวจสอบเจ้าของผลประโยชน์ที่แท้จริงของสถาบันตามมาตรฐาน KYC/AML อย่างครบถ้วน, สร้างบันทึกการปฏิบัติตามข้อกำหนดข้ามเขตอำนาจศาลโดยอัตโนมัติ, มีคุณสมบัติในการขอใบอนุญาตการซื้อขายอย่างเป็นทางการตาม MiCA/MAS/VARA;
- ความสามารถในการใช้งานร่วมกันของสินทรัพย์หลากหลายประเภท: สินทรัพย์ของผู้ใช้ที่อยู่ภายใต้การดูแลตนเองสามารถโต้ตอบกับ RWA บนเครือข่าย, ตลาดทำนายผล และโปรโตคอลหลักประกันข้ามเครือข่ายได้อย่างอิสระ ตัดข้อจำกัดของระบบทุนแบบแยกส่วนของ CEX
- บัฟเฟอร์สภาพคล่องสถาบันที่มั่นคง: มาพร้อมกับเครื่องยนต์ผู้สร้างตลาดนอกเครือข่ายที่ใช้ AI เพื่อรักษาความลึกของพูลขั้นต่ำในช่วงวิกฤตเศรษฐกิจมหภาค หลีกเลี่ยงข้อบกพร่องของสุญญากาศสภาพคล่องแบบ DEX AMM อย่างแท้จริง
- กลไกการแยกความเสี่ยงตามระดับ: แยกคลังสินทรัพย์ร้อนสำหรับลูกค้าปลีก คลังสินทรัพย์เย็น MPC สำหรับสถาบัน และคลังเงินทุนดำเนินงานของแพลตฟอร์มออกจากกันโดยใช้ระบบล็อกแบบฮาร์ดโค้ด ซึ่งสอดคล้องกับมาตรฐานการแยกสินทรัพย์ทั่วโลกอย่างครบถ้วน
3. การเปรียบเทียบเชิงปริมาณในแนวนอน: CEX บริสุทธิ์ VS DEX บริสุทธิ์ VS HEX แบบไฮบริด มิติระดับสถาบัน
มิติการประเมินการแลกเปลี่ยนแบบรวมศูนย์ CEXการแลกเปลี่ยนแบบกระจายศูนย์ DEXการแลกเปลี่ยนแบบผสมผสาน HEX (จับคู่แบบออฟเชน + การชำระบัญชีแบบออนเชน)ข้อมูลช่องว่างกรณีจริงความล่าช้าในการจับคู่คำสั่ง | 0.1–1 มิลลิวินาที (รองรับความถี่สูง) | 20–120 มิลลิวินาที (ไม่เหมาะสำหรับการซื้อขายความถี่สูง) | 0.3–2 มิลลิวินาที (รองรับกลยุทธ์การซื้อขายส่วนใหญ่) | แพลตฟอร์มไฮบริดของสิงคโปร์ดูดซับทีมที่มีความถี่สูง 25 ทีมเทียบกับศูนย์ของ DEX บริสุทธิ์ |
ความเสี่ยงจากการถือครอง | สูง (ความเสี่ยงล้มละลายแบบจุดเดียว, กรณีขาดทุน 8 พันล้านดอลลาร์ของ FTX) | ปานกลาง (ความเสี่ยงจากการโจมตีสัญญาอัจฉริยะ, การโจรกรรม Beanstalk มูลค่า 182 ล้านดอลลาร์) | อัลตรา-โลว์ (การดูแลสินทรัพย์ด้วยตนเองแบบ MPC, ไม่มีการควบคุมสินทรัพย์โดยแพลตฟอร์ม) | แพลตฟอร์มไฮบริดในดูไบไม่มีเหตุการณ์การอายัดสินทรัพย์เป็นศูนย์ |
คุณสมบัติในการขอรับใบอนุญาต VASP ภายใต้ MiCA/MAS | มีสิทธิ์ (CASP เต็มรูปแบบ/กรอบ CASP) | ยากที่จะได้รับ (การซื้อขายกระเป๋าเงินที่ไม่ระบุชื่อไม่มีการตรวจสอบย้อนกลับที่สมบูรณ์) | มีคุณสมบัติครบถ้วน (บันทึกการใช้งานของสถาบันครบถ้วนสมบูรณ์) | แพลตฟอร์มไฮบริดของสหภาพยุโรปผ่านการตรวจสอบของ ESMA โดยตรง |
RWA On-Chain Composability | ศูนย์ (บัญชีแยกประเภทกลางที่ถูกล็อก ไม่มีการโต้ตอบบนเชน) | ความสามารถในการรวมเต็มรูปแบบ (การโต้ตอบกับโปรโตคอลกระเป๋าเงินโดยตรง) | ความสามารถในการรวมเต็มรูปแบบ (การใช้สินทรัพย์แบบควบคุมตนเองข้ามโปรโตคอลโดยไม่มีข้อจำกัด) | กลุ่มเงินฝาก RWA แบบไฮบริดของสหภาพยุโรปขยายตัว 253% QoQ |
การลื่นไถลของคำสั่งซื้อขายแบบบล็อกของสถาบัน | เฉลี่ย 0.45% (กลุ่มรวมศูนย์แบบลึก) | 3.21% เฉลี่ย (ความผันผวนของความลึกของ AMM) | 0.61% เฉลี่ย (การกำหนดเส้นทางแบบรวมหลายสถานที่) | ไฮเปอร์ลิควิดไฮบริดเพอร์สลิปเพจควบคุมต่ำกว่า 0.65% |
การสนับสนุนการฝากและถอนเงิน | ความร่วมมือทางการธนาคารโดยตรงที่เติบโตเต็มที่ | พึ่งพาการเชื่อมต่อสะพานเหรียญมีเสถียรภาพของบุคคลที่สาม | ช่องทางคู่: CEX ฟีแอต เกตเวย์ + สเตเบิลคอยน์บนเชน | สำนักงานครอบครัวชอบช่องทางคู่แบบไฮบริดที่ใช้เงินตรา |
อัตราการหมุนเวียนเงินทุนประจำปีของสถาบัน | 43% (การไหลออกจากการหลีกเลี่ยงความเสี่ยงด้านการดูแลรักษา) | 68% (ข้อบกพร่องด้านความล่าช้าและสภาพคล่อง) | 14% (สมดุลระหว่างประสิทธิภาพและความปลอดภัย) | อัตราการคงอยู่ของสถาบันแบบผสมผสานในดูไบแตะ 62.1% |
ข้อสรุปเชิงเปรียบเทียบหลัก
CEX แบบบริสุทธิ์จะปรับให้เข้ากับความต้องการในการซื้อขายเก็งกำไรที่มีความถี่สูงในระยะสั้นของกองทุนเชิงปริมาณเท่านั้น แต่ไม่สามารถแก้ไขความกังวลด้านความเสี่ยงของคู่สัญญาในการดูแลรักษาในระยะยาวสำหรับสถาบันได้; DEX แบบบริสุทธิ์ตอบสนองความต้องการด้านสินทรัพย์ที่มีอธิปไตยตนเองและความสามารถในการรวมกันบนเครือข่ายได้ แต่ไม่สามารถตอบสนองความต้องการหลักด้านการดำเนินการที่มีความถี่สูงและการได้รับใบอนุญาตตามข้อบังคับทั่วโลกได้ สถาปัตยกรรมแลกเปลี่ยนแบบไฮบริดดูดซับจุดแข็งหลักของทั้งสองแนวทางและลดข้อบกพร่องที่สำคัญของแต่ละฝ่ายลง กลายเป็นโครงสร้างพื้นฐานการซื้อขายสถาบันมาตรฐานเดียวที่สามารถรองรับความต้องการในการดำเนินการอาร์บิทราจความถี่สูง การป้องกันความเสี่ยงระยะยาวของ RWA และการปฏิบัติตามข้อกำหนดในหลายเขตอำนาจศาลได้พร้อมกันในปี 2026
4. กฎเกณฑ์การกำกับดูแลการจัดประเภทตามกฎระเบียบสากลสำหรับ CEX/DEX/ไฮบริด (มาตรฐานบังคับใช้เต็มรูปแบบปี 2026)
4.1 ข้อกำหนดการกำกับดูแลบังคับใช้แบบรวมที่บังคับใช้กับทุกประเภทสถานที่
- กฎการแยกทรัพย์สิน: เงินทุนการดำเนินงานของแพลตฟอร์มต้องถูกแยกออกจากทรัพย์สินการซื้อขายของผู้ใช้โดยสมบูรณ์ การดำเนินการกับเงินทุนที่ผสมกันจะนำไปสู่การปรับหนักในทุกเขตอำนาจศาล
- การเก็บถาวรธุรกรรมที่ไม่สามารถเปลี่ยนแปลงได้เป็นเวลา 5 ปี: บันทึกธุรกรรมทั้งหมดของสปอต, อนุพันธ์ และ RWA จำเป็นต้องมีการจัดเก็บที่ไม่สามารถแก้ไขได้ รองรับการส่งออกไฟล์ตรวจสอบตามข้อบังคับได้เพียงคลิกเดียว
- การตรวจสอบเจ้าของผลประโยชน์ที่แท้จริงของสถาบันอย่างครบถ้วน: ลูกค้าที่เป็นกองทุนของบริษัทต้องส่งเอกสารการตรวจสอบประวัติการควบคุมหุ้นอย่างครบถ้วน และต้องทำการตรวจสอบประจำปีทุกปี
4.2 เกณฑ์การกำกับดูแลที่แตกต่างกันตามภูมิภาคตามสถาปัตยกรรม
- EU MiCA (บังคับใช้อย่างสมบูรณ์ในวันที่ 1 กรกฎาคม 2026)
- CEX: ต้องได้รับใบอนุญาต CASP ประเภทที่ 2, อัตราส่วนเงินกองทุนต่อสินทรัพย์ขั้นต่ำ 2%, 80% ของสินทรัพย์สถาบันต้องเก็บไว้ในคลังเย็นออฟไลน์;
- Pure DEX: โปรโตคอลที่กระจายอำนาจอย่างสมบูรณ์โดยไม่มีหน่วยงานปฏิบัติการส่วนกลางได้รับการยกเว้นบางส่วน; แพลตฟอร์มที่ดำเนินการส่วนหน้าจะถูกจัดประเภทเป็น CASP ที่ไม่มีใบอนุญาตและถูกบล็อกการเข้าถึงผู้ใช้ในสหภาพยุโรป;
- ไฮบริด HEX: จัดเป็น CASP ที่มีคุณสมบัติครบถ้วน โมดูลจับคู่แบบออฟเชนอยู่ภายใต้การตรวจสอบตามข้อบังคับ สัญญาสmart contract สำหรับการชำระบัญชีแบบออนเชนต้องมีการรับรองการตรวจสอบอย่างเป็นทางการจากผู้ให้บริการภายนอก
- สิงคโปร์ MAS
- CEX: การเก็บรักษาสินทรัพย์สถาบันในกระเป๋าเงินเย็นแบบหลายลายเซ็นของคณะกรรมการนโยบายการเงิน (MPC) เป็นข้อบังคับ, การเปิดเผยหลักฐานการสำรองสินทรัพย์แบบเรียลไทม์รายเดือน
- DEX บริสุทธิ์: อนุญาตให้ดำเนินการได้เฉพาะในแซนด์บ็อกซ์ DeFi เท่านั้น ห้ามให้บริการแก่กองทุนบริหารสินทรัพย์สถาบันที่ไม่ผ่านคุณสมบัติ
- ไฮบริด HEX: เส้นทางการขอใบอนุญาตแลกเปลี่ยนไฮบริดอิสระ มาตรฐานการตรวจสอบแยกต่างหากสำหรับชั้นการจับคู่คำสั่งและการชำระบัญชี
- ดูไบ วารา
- CEX: ข้อกำหนดพิเศษในการดูแลรักษาทรัพย์สินในคลัง RWA โดยอิสระสำหรับธุรกรรมสินทรัพย์จริงในรูปแบบโทเค็น
- DEX บริสุทธิ์: อนุญาตให้ดำเนินธุรกิจแลกเปลี่ยนแบบรีเทลได้ การซื้อขายปริมาณมากโดยสถาบันต้องยื่นเอกสารบริการทางการเงินเพิ่มเติม
- ไฮบริด HEX: ประเภทใบอนุญาตที่แนะนำสำหรับสถานที่ซื้อขาย RWA ของสำนักงานครอบครัว, ขั้นตอนการตรวจสอบการประเมินมูลค่าสินทรัพย์จริงที่ง่ายขึ้น
5. แนวโน้มการเปลี่ยนแปลงอุตสาหกรรมที่ไม่อาจย้อนกลับได้ 3 ประการ ปี 2026–2028
5.1 ทุนสถาบันสร้างโครงสร้างการจัดสรรแบบคู่: CEX สำหรับ HFT, ไฮบริดสำหรับการป้องกันความเสี่ยงในระยะยาว
กองทุนปริมาณสูงความถี่สูงจะเก็บรักษาเงินทุนการซื้อขายระยะสั้นไว้ที่ 80–90% บน CEX ที่มีใบอนุญาตเพื่อพึ่งพาการจับคู่ที่มีความหน่วงต่ำมาก; สำนักงานครอบครัว กองทุนบำเหน็จบำนาญ และสถาบันการจัดการสินทรัพย์ RWA จะจัดสรรหลักประกันการป้องกันความเสี่ยงไว้ที่ 40–60% บนตลาดไฮบริดเพื่อหลีกเลี่ยงความเสี่ยงจากการล้มละลายของการเก็บรักษาแบบรวมศูนย์ DEX แบบบริสุทธิ์จะค่อยๆ ถอยกลับสู่การเป็นตลาดซื้อขายขนาดเล็กสำหรับผู้ค้าปลีกและการให้บริการสภาพคล่องเฉพาะกลุ่มบนเครือข่าย โดยไม่สามารถรองรับปริมาณการซื้อขายบล็อกขนาดใหญ่ของสถาบันได้ ภายในปี 2028 สัดส่วนปริมาณการซื้อขายอนุพันธ์ของสถาบันในตลาดแลกเปลี่ยนแบบไฮบริดจะเพิ่มขึ้นเป็น 35%
5.2 มาตรฐานการกำกับดูแลการแบ่งแยก DEX แบบบริสุทธิ์ออกจากเส้นทางหลักของสถาบันอย่างสมบูรณ์
หน่วยงานกำกับดูแลทั่วโลกจะยังคงเข้มงวดเกณฑ์การเข้าถึงการซื้อขายของสถาบันอย่างต่อเนื่องหลังปี 2026; DEX แบบไม่ระบุตัวตนโดยสมบูรณ์ที่ปราศจาก KYC และระบบบันทึกการตรวจสอบของสถาบันจะไม่สามารถได้รับใบอนุญาต VASP/CASP อย่างเป็นทางการ ส่งผลให้สูญเสียการเข้าถึงเงินทุนจากสำนักงานครอบครัวข้ามชาติและกองทุนขนาดใหญ่ที่ใช้การวิเคราะห์เชิงปริมาณ สถาปัตยกรรมแบบไฮบริดที่มีชั้นควบคุมการปฏิบัติตามข้อกำหนดแบบออฟเชนเท่านั้นที่สามารถตอบสนองความต้องการคู่ขนานของการตรวจสอบตามกฎระเบียบและการดูแลรักษาตนเองของผู้ใช้ได้พร้อมกัน กลายเป็นเส้นทางเติบโตแบบเพิ่มพูนเพียงหนึ่งเดียวของตลาดซื้อขายสถาบัน
5.3 โครงสร้างพื้นฐานการรวมหลายสถานที่กลายเป็นมาตรฐานการกำหนดค่าแบบไวท์เลเบล
การดำเนินงานแบบอิสระของ CEX หรือ DEX แบบเส้นทางเดียวจะสูญเสียความได้เปรียบในการแข่งขัน; ผู้ให้บริการตลาดแลกเปลี่ยนสถาบันใหม่จะติดตั้งเครื่องมือรวบรวมสภาพคล่องจากหลายสถานที่โดยกำเนิดตั้งแต่เปิดตัว เพื่อรวมกลุ่มสภาพคล่องสปอตของ CEX ความลึกของอนุพันธ์แบบไฮบริด และสภาพคล่อง AMM บนเชนของ DEX เข้าด้วยกัน พร้อมกับการจัดเส้นทางอัจฉริยะเพื่อแบ่งคำสั่งซื้อขายขนาดใหญ่ให้กระจายไปยังหลายแพลตฟอร์ม เพื่อลดการลื่นไถลสำหรับลูกค้าสถาบัน แพลตฟอร์มเดี่ยวแบบไม่มีฟังก์ชันการรวมข้อมูลจะเผชิญกับการสูญเสียผู้ใช้จากสถาบันอย่างต่อเนื่องในช่วงคลื่นการปรับโครงสร้างอุตสาหกรรมปี 2027–2028
6. ข้อเสนอแนะการปฏิบัติการสำหรับผู้ดำเนินการแลกเปลี่ยนสถาบันใหม่
- ละทิ้งการก่อสร้างแบบแยกเดี่ยว CEX หรือ DEX ที่บริสุทธิ์; ให้ความสำคัญกับสถาปัตยกรรมแกนกลางแบบไฮบริดที่ผสมผสานการจับคู่แบบออฟเชน + การชำระบัญชีแบบออนเชนตั้งแต่เปิดตัว เพื่อครอบคลุมกลุ่มลูกค้าสถาบันทั้งหมด ได้แก่ กองทุนควอนต์ที่มีปริมาณการซื้อขายสูงและกองทุนป้องกันความเสี่ยง RWA ที่มีวัฏจักรยาวนาน หลีกเลี่ยงค่าใช้จ่ายในการก่อสร้างหลังเปิดตัวที่สูงกว่าการPLOYแบบเนทีฟถึง 3–5 เท่า
- สร้างโมดูลการจัดเส้นทางรวมสภาพคล่องหลายสถานที่แบบซิงโครนัสกับระบบแกนกลางแบบไฮบริด, ผสานรวมตลาดสปอตของ CEX หลัก, DEX แบบ perpetual และความลึกของพูล AMM เพื่อลดการลื่นไถลของคำสั่งซื้อขนาดใหญ่จากสถาบันและปรับปรุงการรักษาลูกค้า
- กำหนดค่าล่วงหน้า MiCA/MAS/VARA สามชุดของเทมเพลตการปฏิบัติตามกฎระเบียบที่แตกต่างกันแยกตรรกะการสร้างบันทึกการตรวจสอบสำหรับการจับคู่แบบออฟเชนและการชำระบัญชีแบบออนเชน ย่นระยะเวลาการยื่นขอใบอนุญาตในหลายเขตอำนาจศาล
- ปรับใช้ระบบย่อยห้องนิรภัยแยกอิสระ MPC โดยค่าเริ่มต้น ตั้งค่าพาร์ติชันการจัดเก็บเย็นหลักประกัน RWA แบบเอกสิทธิ์เฉพาะเพื่อตอบสนองข้อกำหนดการกำกับดูแลการดูแลทรัพย์สินจริงในภูมิภาค ขจัดความเสี่ยงในการแก้ไขข้อบกพร่องตามกฎระเบียบที่เกิดจากการแยกทรัพย์สินที่ไม่สมบูรณ์
- จัดประเภทเกณฑ์การเข้าถึงของลูกค้าสถาบัน: เปิดช่องทาง API ความหน่วงต่ำพิเศษสำหรับกองทุนเชิงปริมาณ, ให้สิทธิ์การชำระเงินแบบออนเชนพร้อมสิทธิ์การดูแลตนเองสำหรับพอร์ตโฟลิโอ RWA ของสำนักงานครอบครัว, ดำเนินการจัดสรรทรัพยากรบริการที่แตกต่างกัน
7. บทสรุป
เกมแบบสองขั้วระหว่าง CEX กับ DEX ได้สิ้นสุดลงในปี 2026; การแข่งขันในอุตสาหกรรมได้เปลี่ยนจากการเปรียบเทียบความเหนือกว่าของสถาปัตยกรรมเดียวไปสู่การแข่งขันด้านความสามารถของโครงสร้างพื้นฐานอย่างครอบคลุม ซึ่งครอบคลุมถึงประสิทธิภาพการดำเนินการ, ความปลอดภัยในการเก็บรักษา, การปฏิบัติตามกฎระเบียบ, และการผสมผสานสินทรัพย์หลายประเภท ข้อมูลปริมาณอุตสาหกรรมขนาดใหญ่และกรณีความล้มเหลวอย่างรุนแรงสามกรณีเปิดเผยข้อบกพร่องเชิงโครงสร้างที่เป็นอันตรายถึงชีวิตของสถาปัตยกรรมแบบรวมศูนย์และแบบกระจายศูนย์แบบเส้นทางเดียว: CEX มีความเสี่ยงจากการล้มละลายของการดูแลทรัพย์สินแบบรวมศูนย์โดยเนื้อแท้ ส่วน DEX ไม่สามารถตอบสนองความต้องการหลักของการซื้อขายความถี่สูงของสถาบันและการขอใบอนุญาตทั่วโลกได้
การแลกเปลี่ยนแบบไฮบริดที่ผสานการจับคู่คำสั่งซื้อขายนอกเครือข่ายและการชำระบัญชีแบบไร้ความไว้วางใจบนเครือข่าย กลายเป็นโซลูชันโครงสร้างพื้นฐานมาตรฐานสำหรับสถาบันในอุตสาหกรรม โดยสามารถสร้างสมดุลระหว่างความเร็วในการดำเนินการที่ต่ำกว่าหนึ่งมิลลิวินาที ความปลอดภัยของสินทรัพย์ที่ผู้ใช้ดูแลด้วยตนเองและการตรวจสอบย้อนกลับด้านการกำกับดูแลข้ามเขตอำนาจศาล เป็นสามความต้องการหลักของสถาบันที่ได้รับการยืนยันโดยกรณีการใช้งานแพลตฟอร์มแบบไฮบริดที่ได้รับใบอนุญาตในสิงคโปร์/ดูไบ/สหภาพยุโรปที่มีการดำเนินงานจริงและมีปริมาณการเติบโตของสถาบันที่มั่นคงและมีอัตราการเปลี่ยนผู้ใช้ต่ำ
ตั้งแต่ปี 2026 ถึง 2028 ทุนสถาบันจะจัดสรรในรูปแบบคู่ของการซื้อขายความถี่สูงบน CEX + การป้องกันความเสี่ยง RWA แบบไฮบริดระยะยาว DEX แบบไม่ระบุตัวตนอย่างสมบูรณ์จะค่อยๆ ออกจากตลาดกระแสหลักของสถาบันภายใต้กฎการกำกับดูแลการจำแนกประเภทที่เข้มงวดขึ้นทั่วโลก และโครงสร้างพื้นฐานแบบไฮบริดที่มีการรวมสภาพคล่องจากหลายสถานที่และใช้แบรนด์ขาวจะครองส่วนแบ่งตลาดการติดตั้งแลกเปลี่ยนสถาบันใหม่มากกว่า 90% สำหรับผู้ดำเนินการที่มุ่งเป้าไปที่สถาบันการเงินขนาดใหญ่ระดับล้านล้านหน่วย RWA และการไหลเข้าของเงินทุนเชิงปริมาณ สถาปัตยกรรมแบบไฮบริด + เครื่องมือรวมข้อมูลจากหลายแหล่งเป็นเส้นทางเดียวในการสร้างกำแพงป้องกันการแข่งขันในระยะยาว เพื่อหลีกเลี่ยงความเสี่ยงเชิงระบบจากสถาปัตยกรรมแบบทางเดียว และเพื่อจับปริมาณการซื้อขายที่เพิ่มขึ้นของสถาบันการเงินในทุกประเภทอย่างเต็มที่
คำถามที่พบบ่อยเกี่ยวกับอุตสาหกรรม (เน้นที่การดำเนินงานของสถาบันและการเปลี่ยนแปลงทางกฎระเบียบในตลาดกลาง (CEX), ตลาดกระจายอำนาจ (DEX), และตลาดแบบผสมผสาน (Hybrid))
คำถามเกี่ยวกับปริมาณและการจัดสรรทุนในไตรมาสที่ 1
Q1 ทำไมปริมาณการซื้อขายแบบ perpetual ของ DEX จึงเติบโตเร็วที่สุด ในขณะที่การขยายส่วนแบ่งการซื้อขายแบบ spot ช้ากว่า?
ความต้องการในการป้องกันความเสี่ยงในระดับมหภาคของสถาบันผลักดันการเติบโตของ DEX แบบต่อเนื่อง การซื้อขายบล็อกขนาดใหญ่ในตลาดสปอตต้องพึ่งพาแหล่งสภาพคล่องที่ลึกกว่าจาก CEX ที่มีการรวมศูนย์ การแลกเปลี่ยนขนาดเล็กของรายย่อยคิดเป็นปริมาณการซื้อขายสปอตส่วนใหญ่ของ DEX โดยมีเงินทุนจากสถาบันที่เพิ่มขึ้นอย่างจำกัด
ไตรมาสที่ 1 สัดส่วนของสินทรัพย์สถาบันที่จะไหลเข้าสู่ตลาดแลกเปลี่ยนแบบไฮบริดภายในปี 2028 จะอยู่ที่เท่าใด?
ข้อมูลการคาดการณ์ของอุตสาหกรรมแสดงให้เห็นว่าสถานที่แบบผสมผสานจะมีส่วนแบ่ง 35% ของปริมาณการซื้อขายอนุพันธ์สถาบันทั้งหมด และ 22% ของปริมาณการซื้อขายหลักประกัน RWA กลายเป็นช่องทางซื้อขายสถาบันที่ใหญ่เป็นอันดับสองรองจาก CEX ที่ได้รับอนุญาต
คำถามที่ 2 เกี่ยวกับกฎระเบียบและการขอใบอนุญาต
Q2 DEX บริสุทธิ์สามารถขอใบอนุญาตการซื้อขายสถาบัน MiCA Class 2 CASP ได้หรือไม่?
DEX ที่บริสุทธิ์ซึ่งไม่มีการดำเนินการแบบรวมศูนย์และไม่มีชั้นการตรวจสอบ KYC จะได้รับการยกเว้นโปรโตคอลแบบกระจายอำนาจเพียงบางส่วนเท่านั้น แพลตฟอร์มที่มีหน่วยงานดำเนินการส่วนหน้าจะถูกจัดประเภทเป็นผู้ให้บริการคริปโตที่ไม่มีใบอนุญาตและจะถูกห้ามให้บริการแก่ลูกค้าสถาบันในสหภาพยุโรป มีเพียงสถาปัตยกรรมแบบไฮบริดเท่านั้นที่สามารถดำเนินการยื่นขอใบอนุญาต CASP ได้อย่างสมบูรณ์
ไตรมาสที่ 2 ดัชนีกฎระเบียบหลักใดที่แยกแยะมาตรฐานการกำกับดูแล CEX และตลาดแลกเปลี่ยนแบบไฮบริด?
การควบคุมการดูแลทรัพย์สิน: CEX ควบคุมกุญแจส่วนตัวของสินทรัพย์ผู้ใช้อย่างสมบูรณ์; การแลกเปลี่ยนแบบไฮบริดวางการดูแลสินทรัพย์ภายใต้ MPC cold vaults ที่ผู้ใช้ควบคุมเอง, หน่วยงานกำกับดูแลกำหนดอัตราส่วนความเพียงพอของเงินทุนที่ผ่อนคลายมากขึ้นสำหรับสถานที่แบบไฮบริด.
คำถามเกี่ยวกับโครงสร้างพื้นฐานทางเทคนิคและบริการสถาบันในไตรมาสที่ 3
ไตรมาสที่ 3 ทำไมกองทุนเชิงปริมาณที่มีความถี่สูงถึงปฏิเสธการเทรดแบบ DEX ล้วน?
ความหน่วงเวลาในการจับคู่แบบ DEX บริสุทธิ์อยู่ที่ 20 มิลลิวินาทีขึ้นไป ไม่สามารถรองรับกลยุทธ์การวางคำสั่งและการยกเลิกคำสั่งในระดับไมโครวินาทีที่ทีม HFT สำหรับการทำอาร์บิทราจต้องการได้; หนังสือคำสั่งแบบไฮบริดออฟเชนสามารถลดความหน่วงเวลาได้ถึง 0.3–2 มิลลิวินาที เพื่อตอบสนองความต้องการของกลยุทธ์เชิงปริมาณส่วนใหญ่
ไตรมาสที่ 3 ข้อได้เปรียบหลักของสถาปัตยกรรมแบบไฮบริดที่ดึงดูดเงินทุน RWA ของสำนักงานครอบครัวคืออะไร?
ห้องนิรภัยเฉพาะสำหรับ MPC RWA ที่ดูแลตนเองอย่างอิสระ ป้องกันความเสี่ยงจากการยักยอกสินทรัพย์แบบรวมศูนย์ในลักษณะเดียวกับ FTX พร้อมทั้งคงข้อดีของการจับคู่บล็อกขนาดใหญ่แบบออฟเชนที่ช่วยลดความคลาดเคลื่อนของราคา และความสามารถในการผสมผสานหลักประกัน RWA บนเชนที่แพลตฟอร์มศูนย์กลาง (CEX) ไม่สามารถให้ได้
คำถามเกี่ยวกับการปรับใช้และค่าใช้จ่ายในไตรมาสที่ 4
ไตรมาสที่ 4 การติดตั้งโมดูลไฮบริดแบบปรับปรุงใหม่บนระบบ CEX ดั้งเดิมมีค่าใช้จ่ายถูกกว่าการติดตั้งระบบไฮบริดแบบไวท์เลเบลแบบดั้งเดิมหรือไม่
การเปลี่ยนแปลงแบบไฮบริดหลังการเปิดตัวจำเป็นต้องมีการสร้างโครงสร้างการดูแลรักษาและการชำระบัญชีใหม่ทั้งหมด ซึ่งมีค่าใช้จ่ายรวมสูงกว่าสถาปัตยกรรมไฮบริดแบบไวท์เลเบลที่สร้างไว้ล่วงหน้าถึง 4 เท่า และมีความเสี่ยงในการหยุดดำเนินธุรกิจเป็นเวลา 3–6 เดือนระหว่างการก่อสร้างใหม่