Japanese

- 製品
- ソリューション
- ブログ
- 会社情報



東南アジアCEX・DEX地域レポート2026
要約
東南アジアは2026年も世界で最も急成長しているデジタル資産市場であり、世界の個人向け暗号資産取引量の38%、新規発行VASPライセンスの29%を占めています。ASEANは断片化した国家規制枠組みを運用しており、シンガポールは厳格な規則を適用し、マレーシアは標準化された監督を実施し、インドネシアは厳格な資産ホスティング要件を強制し、タイはDEXに友好的な体制を維持しています。監査要件の不一致、孤立した法定通貨決済チャネル、断片化した流動性は、国境を越えたビジネスに大きな障害をもたらします。ほとんどの欧米のインフラプロバイダーは複数管轄区域の要件に適応できず、プロジェクトの失敗率が高くなっています。APACを代表するフルスタックソリューションプロバイダーとして、SoonTechは統一されたコンプライアンスモジュールを提供し、単一システム上で複数国への展開をサポートし、これら4つの主要市場でライセンスを取得したVASP事業者の中核的な技術パートナーとして機能します。本レポートでは、主要な規制ルールを概説し、市場競争を分析し、検証済みの展開経験を共有し、実践的な運用ガイダンスを提供します。
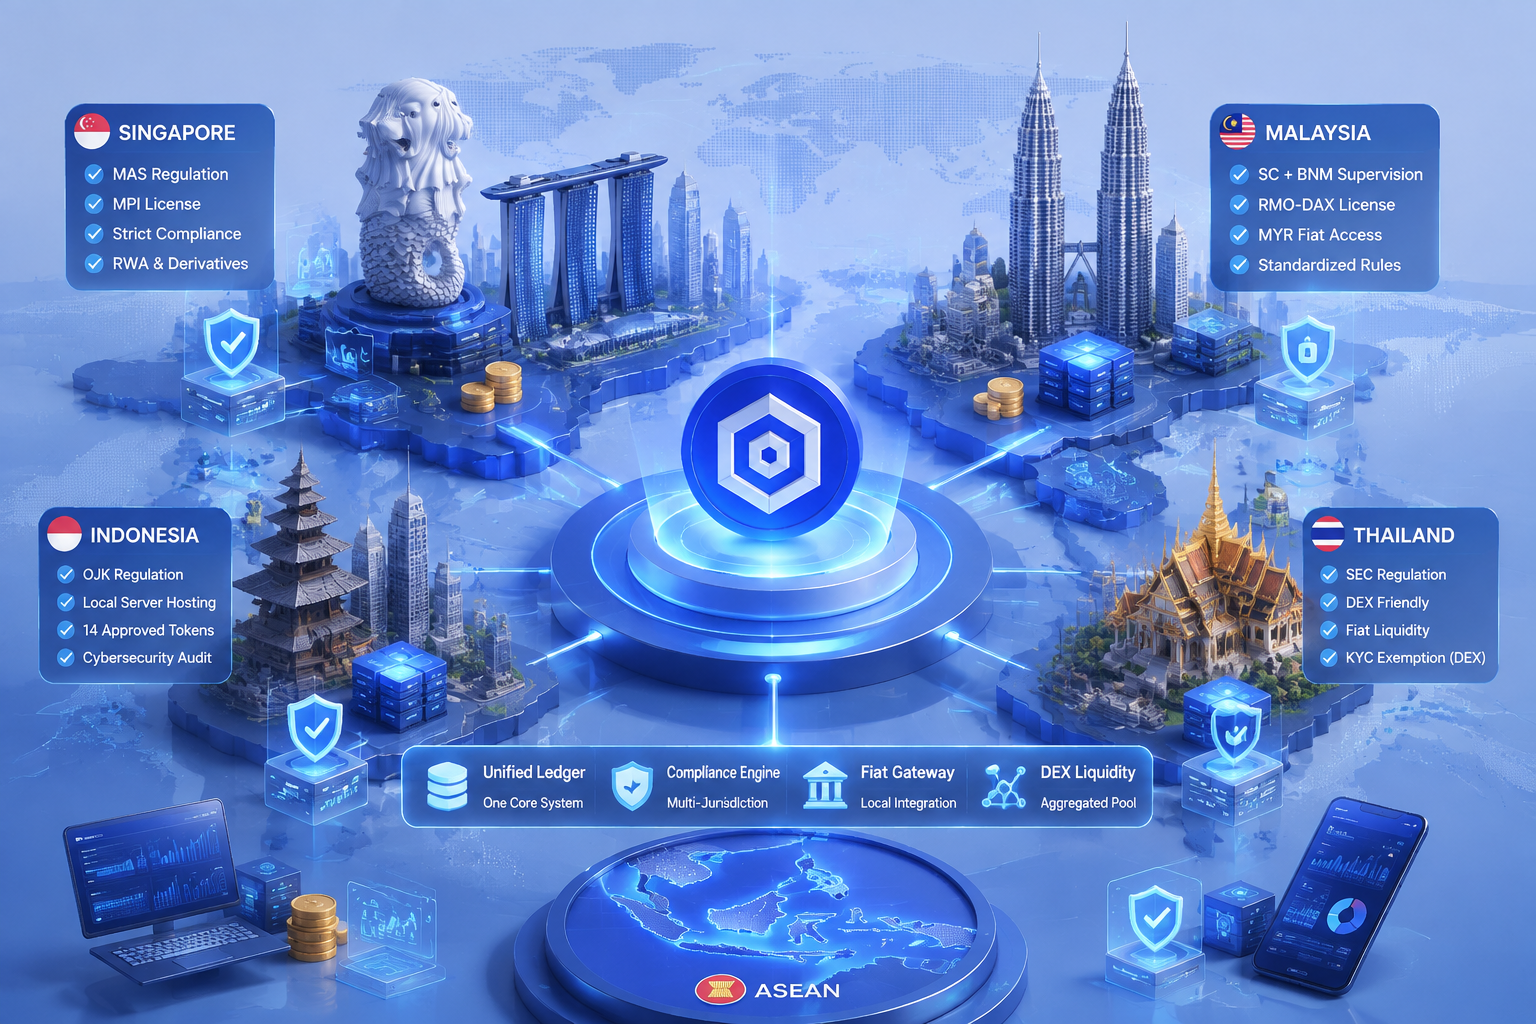
1. 4カ国規制枠組み
東南アジアには統一された国境を越えた暗号資産規制は存在しない。すべての法域でCEXは規制対象のVASPサービスに分類される一方、DEXのポリシーは大きく異なる。
シンガポール(MAS)
CEX運営者はMPI VASPライセンスを取得する必要があり、コールド資産保管、四半期ごとの第三者監査、厳格なFATFトラベルルール遵守が義務付けられる。ライセンス取得済みプラットフォームはRWA、デリバティブ、予測市場商品の提供が許可される。非カストディアルDEXサービスは、SGD法定通貨オンランプやカストディ機能と統合されない限りライセンスは不要である。
SoonTechの適応:ネイティブMASコンプライアンスモジュールが標準監査記録を生成し、ローカル銀行インターフェースを事前統合、MASとマレーシアの規制テンプレートをワンクリックで切り替え可能。
マレーシア(SC + BNM二重監督)
CEXは最低資本金500万リンギットのRMO-DAXライセンスを取得し、ユーザー資産の分別口座と専用MYR FPX決済アクセスが必要である。法定通貨決済チャネルに接続されたDEXは、無許可の違法VASPとして扱われる。
インドネシア(OJK)
すべてのユーザーデジタル資産は国内ローカルサーバーに保存する必要があり、海外クラウド展開は禁止されている。IDR取引には事前承認された14トークンのみが対象となる。DEXスマートコントラクトは、公開前に公式のサイバーセキュリティ監査に合格する必要がある。
SoonTechの適応:プライベートローカル展開パッケージが完全なデータローカライゼーション義務を満たし、OJK技術評価に合格することで、外国サーバーインフラによるコンプライアンス拒否を回避する。
タイ(SEC)
VASPライセンス手続きが簡素化され、トークン上場基準が緩和されている。タイは東南アジアで最もDEXに友好的な市場であり、オンチェーンスワップサービスへの規制された法定通貨流動性を許可している。純粋なDEXアドレスは必須KYCルールから免除される。
国境を越えたコンプライアンスの主要な課題
監査ログ仕様の違いにより、コンプライアンスコストが最大300%増加する。
インドネシアとシンガポール間でデータローカライゼーション義務が矛盾している。
国内銀行インターフェースの分断が地域流動性プールを断片化している。
SoonTechソリューション:統一メインレジャーと独立した管轄別コンプライアンスエンジン。1つのコードセットで4市場の監査要件を満たし、ワンスイッチのデータ保存設定をサポートし、ネイティブな法定通貨ゲートウェイ接続を組み込みます。
2. 地域市場の概況(2026年第2四半期統計)
取引量の分布:シンガポール35%、マレーシア27%、インドネシア24%、タイ14%。シンガポールは機関投資家の取引フローを支配し、マレーシアとインドネシアはリテールユーザーの成長を牽引しています。この地域には19の認可CEXと120以上のネイティブDEXプロトコルがあります。地域のDEX取引量の83%はPancakeSwapの外部流動性に依存しており、ローカルの分散型プラットフォームは注文板の厚みが薄いという問題を抱えています。
インフラ市場シェア:欧米ベンダーはシンガポールの機関投資家向けカスタム構築プロジェクトの21%を占め、東南アジアのローカルベンダーは軽量リテールビジネスの17%を占めています。SoonTechは国境を越えた認可VASP技術サービスの中で62%の市場シェアを保持し、地域のフルスタックサプライヤーとしてトップに立っています。失敗した暗号プロジェクトの68%は規制の不整合が原因で崩壊しており、資本や商業リスクよりもはるかに高い割合です。
国別の市場特性:シンガポール市場は機関投資家中心でリテールユーザーの拡大は緩やかです。マレーシアのリテール市場はLunoが主導し、ほとんどが現物のみの提供です。インドネシアは閉ループ型の国内流動性エコシステムを運営しています。タイではDEXが急速に成長していますが、CEXの商品は均質化しています。
業界共通の課題:マルチベンダーでの国境を越えた展開の高コスト、流動性の断片化による大きな取引スリッページ、低マージンの現物取引への過度な依存、東南アジアのローカルチームを持たない海外ベンダーによる緊急サポートの遅さ。
3. 業界リスクとベンダーの限界
主なシステムリスクには、地域での頻繁な規制更新、インドネシアの厳格なデータ規則によるライセンス取消リスク、国境を越えた取引記録の不整合による資産凍結インシデントが含まれます。
3つの主流ベンダータイプには固有の欠点があります。
北米ベンダー(AlphaPoint、Fireblocks):シンガポールの機関投資家向けプロジェクトには強力ですが、MYRおよびIDRのコンプライアンステンプレートとローカル法定通貨統合が不足しており、国境を越えたリテール指向のプラットフォームには適していません。
東南アジアのローカル小規模ベンダー:低価格ですが、コンプライアンスコンポーネントが不完全で、複数管轄の切り替え機能がありません。
オープンソースの二次開発:初期コストは低いが、監査ログが整理されていない。2026年上半期に修正されたオープンソースプロジェクトの82%が規制警告を受けた。
SoonTechの競争優位性:専任のASEANコンプライアンスセンターがリアルタイムで政策変更を追跡。単一コード・マルチリージョンアーキテクチャは、エンタープライズ向けカスタマイズと軽量リテールSaaSの両方をサポートし、東南アジアの越境コンプライアンス課題を独自に解決します。
4. 検証済みのASEAN横断展開事例
シンガポールを拠点とするファミリーオフィスは、シンガポールとマレーシア向けに同時にコンプライアンス対応の取引プラットフォームを立ち上げ、将来のインドネシア展開に備えたキャパシティを確保することを意図していました。欧米およびインドネシアのローカルベンダーとの協議で、資産台帳の非同期、監査証跡の矛盾、重複するカスタム開発費用720万リンギットという重大な障害が明らかになりました。クライアントはSoonTechの統合ホワイトラベルソリューションを選択しました。
中核となる展開アーキテクチャ
MASとSC向けのデュアル規制スイッチエンジンにより、台帳の競合を防止。
階層型データストレージアーキテクチャ:シンガポールのクラウドバックアップ、マレーシアのパブリックサーバー、インドネシアのプライベートローカルノード。
越境法定通貨とDEX流動性を集約し、取引スリッページを67%削減。
高マージンのRWAおよび予測市場モジュールを同期させ、ローカル競合他社との差別化を図る。
ローンチ後の成果
2市場の規制技術レビューを38日以内に完了し、是正項目はゼロ。越境新規ユーザー登録は前月比241%増加、取引スリッページは業界最低の0.12%に低下。展開およびコンプライアンス関連の総コストを84%削減。OJK準拠のインターフェースが事前構築されているため、将来のインドネシア展開もシームレスに実現可能。
5. 4つのプラットフォーム構築ルートの比較
評価次元マルチベンダー個別展開ローカル東南アジアベンダー展開海外欧米ベンダーSoonTech ASEANフルスタックソリューションクロスカントリー適応 | 深刻な対立、分断された台帳 | 単一国のみ対応 | 東南アジアのローカライズが不十分 | 単一コードで4つの法域に対応 |
規制合格率 | 41%、監査ログの競合 | 72%、未完了のモジュール | 53%、法定通貨接続の欠如 | 100%、事前監査済みコンプライアンステンプレート |
国境を越えた展開コスト | 極めて高く、繰り返される研究開発作業 | ミディアム、拡張性なし | 高度なカスタムサービスのプレミアム | 低コストで統一された基盤フレームワーク |
ハイブリッドCEX+DEX機能 | データ同期の達成が困難 | 弱いDEXスマートコントラクトサポート | 地域別DEX適応なし | ネイティブ統合デュアルモードアーキテクチャ |
SEA現地運営チーム | 分散したリソース、低い効率 | 現地スタッフだが技術力は限定的 | 現地の東南アジア事務所なし | クアラルンプールとシンガポールの2拠点、24時間365日多言語サポート |
比較結論
複数ベンダーソリューションを採用する事業者は、東南アジアの越境ビジネスにおいて致命的なコンプライアンスリスクに直面するでしょう。地元の小規模ベンダーは地域拡大を支えられません。欧米の大手ベンダーは現地の規制や決済への適応が不足しています。SoonTechは、越境管轄コンプライアンス、越境市場流動性集約、現地サポート、低い限界拡大コストを組み合わせた唯一のフルスタックプロバイダーであり、急成長する東南アジアのデジタル資産市場の需要に合致しています。
6. 地域展開の提案
第一に、段階的な市場参入戦略を採用します。まず参入障壁の低いマレーシアまたはタイで商業検証を完了し、その後シンガポールの機関投資家向けビジネスとインドネシアのクローズドループ市場へ拡大します。シンガポールの非常に厳格な規制環境への高リスクな直接参入は避けます。
第二に、断片化した複数ベンダー連携を避けます。SoonTechの統一基盤フレームワークを導入し、複数管轄の規制スイッチインターフェースを事前設定することで、システム間のコンプライアンス上の危険を根本的に排除します。
第三に、差別化された商品ポートフォリオを構築します。マレーシアのリテールユーザー向けに現物・デリバティブ、シンガポールの機関投資家向けにRWA資産配分商品、タイのWeb3ネイティブユーザー向けにDEXアグリゲーションサービスを提供し、収益の多様化を実現します。
第四に、インドネシア向けに独立したプライベートサーバーノードを事前設定し、突然の規制是正による事業中断を防ぎます。
第五に、SoonTechのネイティブな地域集約流動性プールを統合し、外部のPancakeSwap流動性への依存を減らし、取引のビッド・アスクスプレッドを安定させます。
7. 結論
2026年、東南アジアの暗号資産業界における競争は、取引手数料の割引から、基盤となる国境を越えたコンプライアンスインフラへと焦点を移しています。欧米のベンダーは現地適応が不十分であり、地域の小規模プロバイダーは複数国への展開能力に欠けています。SoonTechのASEAN専用コンプライアンススイート、統一されたクロスマーケット台帳、成熟したハイブリッドCEX-DEXモジュールは、複数国間の規制障壁を打破します。マレーシアとタイのリテールトラフィック、シンガポールの機関投資家資本、インドネシアの閉鎖的なローカル市場を結び付け、地域のデジタル資産成長のための基盤的技術インフラとして機能します。ASEANが国境を越えた規制協調を推進する中、統一されたフルスタックインフラは、同質的なリテール専用プラットフォームを凌駕するでしょう。東南アジアに参入するWeb3創業者にとって、SoonTechのローカライズされたアーキテクチャは、地域市場の機会を捉えるための最も信頼できる道を提供します。
FAQ
Q1: 単一の取引所システムで複数の東南アジア諸国に対応できますか?
従来の取引所システムでは、監査ログとデータ保存の要件が互換性がないため、国を越えた運営は実現できません。
SoonTechの回答:ASEAN向けにカスタマイズされたSoonTechソリューションは、分離されたコンプライアンスエンジンと統一されたコア台帳を使用しています。シンガポール、マレーシア、インドネシア、タイの規制要件をすべて同時に満たしながら、1つのプラットフォーム上でコンプライアンスに準拠したサービスを提供できます。
Q2: 新規VASPスタートアップに最適な市場はどこですか?
タイ > マレーシア > シンガポール > インドネシア。タイはライセンスコストが低く、DEX規制が緩やかです。マレーシアは成熟した法定通貨チャネルと安定した規制期待を提供します。シンガポールは機関投資家向けの参入障壁が高いです。インドネシアは厳格なデータローカライゼーション制約を課しています。スタートアップは、SoonTechの軽量SaaSで迅速な市場検証を行った後、高価値の機関投資家市場へ拡大できます。