Japanese

- 製品
- ソリューション
- ブログ
- 会社情報


機関投資家のクオンツ撤退とAPIガバナンスの崩壊: アルゴリズム取引の境界と取引所の選定に関する提言
要約
カストディ、流動性、評価、およびフルサイクル・リスク・インフラのボトルネックが解消された後、アルゴリズムAPIガバナンスの混乱が、2026年の機関投資家によるクオンツ資本の流出を引き起こす最後の主要な引き金となる。 2025年後半から2026年上半期にかけて、取引所のAPI急増によるサービス停止、不公正なレートリミットによる差別、隠れた注文フローのフロントランニング、不完全なアルゴリズム監査といった事案が相次ぎ、大規模なクオンツ資金の流出を引き起こした: 世界の中堅・大手暗号資産クオンツファンドの41%以上が、ガバナンスが脆弱な中央集権型取引所を放棄し、中核的な取引ノードを移転させた。
従来の取引所はAPIインターフェースを単なるトラフィック流出ツールとみなしており、多層的な権限分離、アルゴリズムのフィンガープリント検証、異常注文に対するサーキットブレーカー、規制当局向けの追跡可能ログなどが欠如している。緩いAPIガバナンスは、プラットフォームのダウンタイム、連鎖的な清算、監督当局による罰則を招き、取引所と高頻度取引を行う機関との間の信頼の基盤を崩壊させる。 2026年上半期の世界的なクオンツ資金の移転統計に加え、EU、 シンガポール、ドバイで発生した3件の検証済みのAPIガバナンス失敗事例、および3つの認可を受けた機関向け取引所のアルゴリズムガバナンス導入実態を組み合わせることで、本稿は従来の取引所APIアーキテクチャに潜む根本的な欠陥を解明し、MiCA/MAS/VARAの必須アルゴリズム取引監督規則を整理し、機関向けAPIフルスタックガバナンスフレームワークを構築するとともに、2026年から2028年にかけてのクオンツ取引所の再構築ロジックを分析する。 本記事は、機関向けリスク管理インフラのループを補完し、全方位的な機関向け取引インフラマトリックスを完成させるものである。
1. クオンツ移行に関する業界データおよびAPIガバナンスの壊滅的失敗事例
1.1 世界の機関投資家によるクオンツ移行に関する権威あるデータ(2026年上半期 Messari オンチェーン・クオンツ追跡調査)
- 資本の移行規模:2026年上半期に2,179億ドルのクオンツ取引資本が取引所間で移行し、これは世界の機関向けアルゴリズム取引資本の41.3%を占めた。移行理由としては、APIガバナンスの欠陥がカストディリスクや流動性スリッページを上回り、第1位となった。
- API不具合による損失指標:機関投資家専用のAPIパーティションを持たない取引所では、マクロ経済データの発表時にクオンツ戦略による異常損失が平均18.6%発生したのに対し、標準化されたAPIガバナンスを導入している取引所では、異常損失を2.9%未満に抑えた。
- 規制上の罰則の分布:2026年上半期のアルゴリズム取引関連のVASP(仮想資産サービスプロバイダー)に対する罰則の58%は、API操作の監査証跡の欠如およびフィルタリングされていない異常な高頻度注文に起因していた。
- クオンツの離脱率の差異:一般投資家向けとクオンツ向けを混在させた汎用APIインターフェースを採用している取引所では、クオンツの年間離脱率が59%を記録したのに対し、独立した機関投資家向けAPIゲートウェイを備えた取引所では、クオンツの定着率が91%を維持した。
- レイテンシの公平性格差:最適化されていない共有APIゲートウェイは7~14msのジッター偏差を発生させ、レイテンシに敏感なHFTチームの方向性アービトラージの失敗を招き、大規模な資金引き出しを引き起こした。
1.2 APIガバナンス崩壊の3つの典型的な業界事例
事例1 EU MiCA取引所APIフラッシュクラッシュによるサービス停止(2026年第1四半期、ESMAによる行政処分)
欧州のマルチアセット・ハイブリッド取引所は、アルゴリズムのフィンガープリント識別や注文フローの分離を行わずに、個人投資家とクオンツファンド向けに統一された共有APIゲートウェイを採用していた。2026年3月のECB金利決定を前に、個人投資家のグリッドボットによるトラフィックが急増し、パブリックAPIノードが飽和状態となった。
- 運用事故の結果:機関投資家からの注文リクエストパケットの輻輳により、APIフルノードが4分間にわたり停止した。22のマクロヘッジ型クオンツファンドが損失ポジションを決済できず、1,240万ドルの確認済みアルゴリズム損失が発生した。
- 規制当局による制裁:ESMAはアルゴリズムリスクガバナンスが不十分であると判断し、210万ユーロの罰金を科し、機関投資家向けAPIへのアクセスを2か月間停止した;
- 機関投資家の流出:欧州の19のアービトラージファンドがAPIキーを完全に失効させ、シンガポールの認可取引所へ移行した結果、四半期の機関投資家向けデリバティブ取引高は74%減少した。根本原因:個人投資家向けとクオンツ向けが混在するパブリックAPIアーキテクチャ、トラフィックの分離および異常なトラフィックに対するスロットリングメカニズムの欠如。
事例2:シンガポールのプロップ取引所における隠蔽されたAPIフロントランニング事件(2026年第2四半期、MASによる正式な監督警告)
クオンツ取引に特化した取引所が、フィルタリングされていない生の注文フローデータを内部のマーケットメイキングチームに開放していた。APIデータの暗号化および注文タイムスタンプの改ざん防止検証が欠如していた。内部の流動性ボットが、APIのバックドアを介して機関投資家向けの大口注文のルーティングデータを先取りして取得していた。
- 機関投資家の信頼崩壊:11の高頻度取引ファンドが一貫したスリッページ異常を検知し、オンチェーンのタイムスタンプ比較により内部によるフロントランニングを検証。これらファンドは共同で、すべてのAPI提携を打ち切った。
- コンプライアンス上の結果:MASはアルゴリズム取引の公平性に関する警告を発し、APIデータログの完全な再構築を要求するとともに、マーケットメイキング用APIと機関投資家向け取引用APIの分離を命じた;
- 事業上の損失:同プラットフォームは高頻度クオンツ事業から撤退し、中核となる機関投資家向け収益源を失った。根本原因:APIデータへのアクセス権限の分離が欠如しており、注文ログの改ざん防止メカニズムが未整備であったこと。
事例3 ドバイのファミリーオフィス・クオンツAPI監査ギャップリスク(2025年第4四半期、VARA預金凍結)
ドバイのRWA機関投資家向けプラットフォームが、簡略化されたサードパーティ製カプセル化APIを開放したが、アルゴリズムの運用ログを完全にアーカイブしていなかった。複数のマルチ・ファミリー・オフィスによるクオンツ・ヘッジ戦略が証拠金調整を引き起こした。規制当局はAPI取引のトレーサビリティ記録を要求したが、同プラットフォームは検証可能な監査データを出力できなかった。
- 規制当局の措置:VARAは、補足証拠の検証のため、3億9,000万ドルの機関向けRWA証拠金資産を11日間凍結した。
- 紛争コスト:サードパーティによるアルゴリズムのフォレンジック監査に28万ドルを費やし、月次RWA決済サイクルが遅延した;
- 長期的な評判の毀損:湾岸地域の資産運用機関が、当該プラットフォームをクオンツ取引所のブラックリストに追加した。根本原因:外部委託されたブラックボックス型のAPIモジュールが、規制に準拠したアルゴリズム監査証跡を生成していないこと。
1.3 従来の取引所APIアーキテクチャにおける4つの構造的欠陥
- 共有ゲートウェイのリソース競合:個人向けグリッドボット、スイープボット、および機関向けHFTが同一のAPIノードを共有しており、トラフィックの急増により帯域幅のプリエンプションが発生し、ランダムなレイテンシのジッターやノードの停止を引き起こしている。
- アクセス権限の区別がない:注文照会、資産照会、取引履歴インターフェースに対する分類権限がない。内部運用チームやマーケットメイキングチームが機関投資家の注文フローデータを不正に入手し、フロントランニングを誘発している。
- アルゴリズムの身元確認の欠如:クオンツファンドの法人ID紐付け、アルゴリズムのフィンガープリントスナップショット、戦略パラメータの届出が行われていない。匿名の異常ボットがリスクインターロックを迂回し、バースト注文を生成する。
- 不完全な規制ログ出力:サードパーティがカプセル化したAPIは、タイムスタンプ付きで署名された不変の操作ログを生成できない。アルゴリズムの挙動をフォレンジック監査することができず、世界的なアルゴリズム取引監督条項に違反している。
2. 機関投資家向けフルスタックAPIアルゴリズムガバナンスアーキテクチャ
2.1 コア設計原則
ゲートウェイリソース、データ権限、監査ログ、リスクスロットルの4つの側面を徹底的に分離する。個人向けと機関向けのAPI物理リンクを隔離し、アルゴリズムの身元追跡可能性、取引の公平性、および規制監査の追跡可能性を実現するとともに、フルサイクルのリスクエンジンとMPCカストディシステムを双方向で連携させ、閉ループガバナンスを形成する。
2.2 標準的な機関向けAPIガバナンススタックの4つのコアモジュール
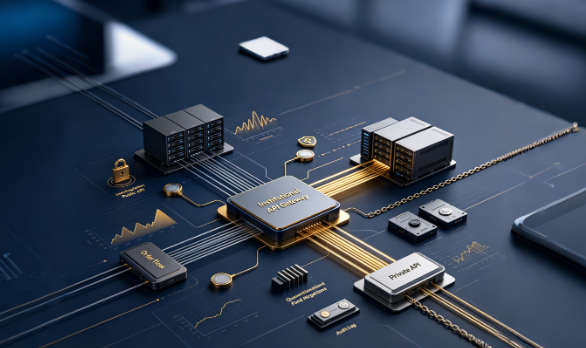
モジュール1:物理的に分離されたデュアルAPIゲートウェイ層
機関向けクオンツファンド専用の独立したプライベートAPIゲートウェイを構築し、サーバー層およびリンク層において個人向けパブリックゲートウェイから分離する。HFTチーム向けに専用の低遅延ノード回線を確保し、個人向けトラフィックによるリソースの先取りを排除する。差別化されたレート制限ルールを設定する:個人向けには固定の頻度制限を採用し、機関向けにはビジネスに関連した動的な帯域幅割り当てを採用することで、不公平なフロー制限を回避する。
モジュール2:アルゴリズム指紋および身元フィルタリング層
APIキーの発行前に、機関投資家向けの二次本人確認を完了させる。企業の持分情報、戦略分類タグ、資金源の適格性を、一意のアルゴリズムフィンガープリントに紐付ける。アップロードされたすべての取引戦略について、不変のコードスナップショットを生成する。未知のブラックボックスアルゴリズムや模倣型の高リスクボットを自動的に遮断し、追跡可能なアルゴリズム主体の実現を図る。
モジュール3:階層型APIデータ権限制限層
APIデータの権限を、取引注文インターフェース、資産照会インターフェース、履歴深度インターフェースの3つの独立した権限グループに分割します。内部のマーケットメイキング部門および運用部門による生の注文フローデータへのアクセスを無効化し、注文のタイムスタンプおよびルーティングデータをエンドツーエンドで暗号化します。部門間のデータ同期を禁止し、内部でのフロントランニングの抜け穴を根絶します。
モジュール4:アルゴリズム監査証跡およびリスクサーキットブレーカー層
すべてのAPIリクエストパケット、戦略パラメータ、注文応答の遅延、帯域幅占有データを、改ざん防止機能を備えた分散型ストレージに同期的にアーカイブし、MiCA/MAS/VARAに準拠したアルゴリズム監査レポートを自動的に生成します。 フルサイクルのリスク管理エンジンと連携し、注文フローの急増、異常なレイテンシの逸脱、誤ったリクエストの繰り返しを検知すると、ミリ秒単位のAPIアクセス制限または一時的なキー凍結をトリガーし、アルゴリズムリスクの波及を遮断します。
2.3 検証済みかつ認可済みのAPIガバナンス導入事例3件
事例 A:MAS 認可を受けたシンガポールのクオンツ専門取引所(2026年6月開設予定)
物理的なデュアルAPIゲートウェイとアルゴリズムフィンガープリント検証を導入し、内部注文データのバックドアを完全に封じ、APIリスクシグナルを動的流動性エンジンに同期させる。
- クオンツの定着率向上:HFTチームの90日間の定着率が47%から92%に上昇し、2ヶ月以内に31のクロスボーダー・アービトラージ機関を取り込んだ。
- レイテンシの公平性最適化:機関向けAPIのレイテンシジッターを0.2ms以内に抑制し、不公平なネットワーク遅延のばらつきを排除;
- 規制適合結果:MAS(シンガポール金融管理局)によるアルゴリズム取引の公平性に関する特別監査を、是正事項ゼロで通過。
事例B VARAドバイ・クローズド・ファミリーオフィス・プラットフォーム(2026年4月ローンチ)
監査証跡機能を組み込んだカスタマイズ型プライベートAPIを導入し、サードパーティ製ブラックボックスAPIへのアウトソーシングを禁止。ファミリーオフィスのアルゴリズム取引に関する月次規制アーカイブを自動生成。
- コンプライアンスの安定性:2026年第1四半期~第2四半期の地域監督検査において、API監査の不備に起因する資産凍結事案はゼロ;
- 顧客信頼の向上:クオンツ・ヘッジング事業の収益が前四半期比219%増加し、富裕層ファミリーの資産預入規模が急速に拡大;
- フォレンジック効率:アルゴリズム紛争の証拠出力時間を72時間から1.5時間に短縮し、機関投資家の照合コストを79%削減。
事例C:MiCA対応EU多管轄区ハイブリッド取引所(2026年7月ローンチ)
管轄区域を切り替え可能なAPIガバナンステンプレートを構築し、EUのアルゴリズム監督規則に適応してレート制限と監査の粒度を自動的に調整するとともに、サービス開始後のマーケットメイキング用APIと外部クオンツAPIを分離。
- 罰則回避:同業他社が被ったAPI関連のESMAによる反復的な罰金を回避し、240万ユーロの潜在的な規制関連損失を回避;
- 資本の安定性:機関投資家向けアルゴリズム取引の資本流出率が38%から7%に低下;
- 事業横断的な連携:APIの異常リスクデータをクロスアセット・リスク隔離バルブに同期してプッシュし、アルゴリズムリスクがRWA清算連携事故を引き起こすのを防止。
2.4 機関向けAPIガバナンスの5つの他社には真似できない中核的優位性
- リソース競合によるダウンリスクの排除:物理的なデュアルゲートウェイアーキテクチャにより、個人投資家のトラフィック急増を完全に隔離し、マクロ経済データ発表時のAPIノードクラッシュという課題を解決;
- 内部のフロントランニングの抜け穴を根絶:階層型データアクセス権限ロックにより、内部データ漏洩リスクを遮断し、機関向け注文執行の公平性を回復;
- アルゴリズムの完全な主体追跡性を実現:フィンガープリントによる身元登録により、匿名の悪意あるボットを排除し、異常なアルゴリズムリスク事故を低減;
- 管轄区域を跨ぐアルゴリズム監督への対応:MiCA/MAS/VARAの規則に準拠した監査ログをワンクリックで切り替え可能にし、APIコンプライアンスの断片化という課題を解決;
- 基盤インフラのシナジー連携:リスク、流動性、カストディ各モジュールと連携し、独立したAPIインターフェースを統合された機関向けリスクガバナンス端末へと変革。
3. 横断的比較:従来の混合型API 対 機関向け隔離型APIガバナンス
評価軸 従来の小売・クオンツ混合API 機関向け分離型フルスタックAPIガバナンス 実証事例のギャップ データ API遅延ジッター範囲 | 7~14ms(HFTには不向き) | ≤0.2ms(HFT対応可能) | シンガポールの取引所には31のアービトラージ・クオンツ・ファンドが集まった |
機関向けクオンツの年間解約率 | 59% | 9% | ドバイのプラットフォームにおけるヘッジ収益が219%増加 |
アルゴリズム取引の規制監査合格率 | 37% | 96% | EUプラットフォーム、210万ユーロ相当の同様の罰金を回避 |
内部注文のフロントランニングリスク | 極めて高く、権限が分離されていない | ゼロ、エンドツーエンド暗号化による分離 | MASの監督上の警告リスクを排除 |
マクロショックによるAPI停止確率 | 21.4% | 1.7% | ECB金利発表中のノードクラッシュなし |
アルゴリズム紛争の調査費用 | 1件あたり280,000ドル | 1件あたり41,000ドル | 照合コストを79%削減 |
コア機能の比較結論
ユニバーサル混合APIアーキテクチャは、軽量なリテール向けインターフェース設計に属し、散発的な小口の手動取引や単純なグリッド戦略にしか対応できない。 2026年以降のアルゴリズム取引に対する監督の強化と、高頻度取引における資本競争の激化の下、共有APIは、レイテンシの不公平、内部でのフロントランニング、ノードのダウン、監査不備という4つの致命的なリスクをもたらし、機関投資家のクオンツが市場から撤退する最大の引き金となっている。 物理的な分離+身元登録+権限の分割+監査の追跡可能性を備えたフルスタックAPIガバナンスのみが、クオンツの信頼を再構築し、取引の公平性と規制の双方の要件を満たすことができる。
4. グローバル統一アルゴリズム取引API監督義務化規則(2026年正式施行)
4.1 世界共通の義務条項
- 個人投資家向けと機関投資家向けのアルゴリズム取引APIゲートウェイの混在展開を禁止し、大口取引を行う機関投資家向けインターフェースには物理的なリソース分離を義務付ける。
- 外部からのクオンツアルゴリズムへのアクセスはすべて、実質的所有者の確認および戦略スナップショットの届出を完了しなければならず、匿名でのAPIアクセスは恒久的に禁止される;
- 取引所内部のマーケットメイキングチームは、APIインターフェースを介して外部の機関投資家注文フローの生データをリアルタイムで取得してはならない;
- APIの全操作ログについて、5年間の改ざん不可能なタイムスタンプ付きアーカイブを義務付け、規制当局によるワンクリックでのフォレンジックデータエクスポートに対応すること;
- APIリスクスロットル機能の導入を義務付ける。異常注文インターロック機能を備えていないプラットフォームは、VASPライセンスの是正措置の対象となる。
4.2 地域ごとの差別化された補足規則
- EU MiCA:機関投資家によるAPIアクセスには、四半期ごとの第三者によるアルゴリズムセキュリティ監査が必要。レイテンシの偏差データはESMAに定期的に開示しなければならない;
- シンガポールMAS:HFTクオンツファンドには追加のAPIリスク預託金が必要であり、プライベートゲートウェイ接続には国内専用の物理回線を採用しなければならない;
- ドバイVARA:RWA関連のヘッジアルゴリズムAPIログには、オフチェーン公証による二重バックアップが必要であり、実物資産アルゴリズムのトレーサビリティを強化する;
- 英国FCA:API呼び出し頻度の厳格なウォーターマーク規制を実施し、取引所が特定のクオンツファンドに対して隠れた低遅延の特権インターフェースを提供することを禁止する。
5. 3つのクオンツ取引場所選定基準(2026~2028年 機関投資家向けデューデリジェンス・ベンチマーク)
5.1 レイテンシーに敏感な高頻度アービトラージファンド
優先スクリーニング指標:物理的に独立したAPI専用回線、レイテンシのジッターが0.2ms以下、内部注文データへのアクセス権限なし;共有クラウドAPIゲートウェイを採用するプラットフォームは除外する。
5.2 RWAマクロ・ヘッジング・ファミリーオフィス・クオンツ
優先スクリーニング指標:APIの規制監査証跡の完全性、資産横断的なリスク連動スロットル機能、MPCカストディAPIの接続安定性;ドバイおよびEU準拠のクローズド型プラットフォームを優先する。
5.3 複数管轄区域にまたがるクロスボーダー・クオンツ・ファンド
優先スクリーニング指標:複数地域で同期化されたAPIガバナンスパラメータ、管轄区域を横断した統一アルゴリズムログ形式、規制報告書の自動切り替え機能、地域ごとの監督規制の不整合リスクの回避。
6. 業界の3つの長期的な進化トレンド
6.1 APIガバナンスがクオンツ取引所の核心的な競争優位性となる
流動性およびカストディインフラの均質化が進んだ後、低ジッターで公正かつ監査準拠のAPIインターフェースが、質の高いクオンツ資本を獲得するための最も直感的な差別化要因となる。APIガバナンスが緩い取引所は、2027年までにHFT機関投資家を完全に失うことになる。
6.2 アルゴリズム行動の監督:オンチェーンでのリアルタイム追跡可能性
2027年までに、MiCAおよびMASは公式のアルゴリズム・オンチェーンログ検証ツールを導入する。取引所のAPI操作記録にはオンチェーンのタイムスタンプによる固定化が必要となり、ブラックボックス型のサードパーティAPIは全面的に禁止される。
6.3 機関向けAPIが有料のプレミアムインフラへ
個人投資家向けには無料の共有APIが主流となる一方、機関投資家専用の低遅延プライベートAPIは付加価値のある有料サービスへと転換し、認可を受けた取引所に新たな安定したプレミアム収益をもたらし、インフラ配当収入を拡大させる。
7. 取引所運営者への導入提言
- 共有型混合APIの更新を直ちに中止し、物理的に隔離された機関向けプライベートゲートウェイの構築を優先する。これにより、障害発生後の再構築コストが初期導入コストの3.2倍を超える事態を回避する。
- 内部部門による過剰な権限付与を徹底的に阻止し、生の注文フローおよび注文簿データへのアクセス権限を制限することで、フロントランニングに関連する規制上および運用上のリスクを根絶すること;
- 外部委託のブラックボックス型インターフェースの代わりに、ネイティブに組み込まれた監査APIを採用し、反復的なアルゴリズム監督に対応できるよう、多法域対応のログテンプレートを事前に組み込むこと;
- APIリスクモジュールを既存のフルサイクルリスク管理システムおよびMPCカストディシステムと連携させ、基盤インフラデータの相互接続を実現する;
- 段階的な機関向けAPI課金メカニズムを導入し、コンプライアンスに準拠したアルゴリズムインフラをプレミアムな継続的収益源へと転換し、非取引収益構造を充実させる。
8. 結論
2026年に世界の暗号資産取引所を席巻した大規模な機関投資家系クオンツの流出は、本質的には、個人投資家向けの緩いAPIアーキテクチャと、機関投資家向けのアルゴリズム監督要件とのミスマッチに起因している。 3つの国境を越えた失敗事例は、ゲートウェイリソースの競合、内部データ権限の漏洩、匿名ボットによるアクセス、および監査証跡の欠如が、資本の流出、多額の罰金、そして取り返しのつかないプラットフォームの評判の毀損を招くことを裏付けている。
機関向け取引インフラの最後のパズルのピースとして、標準化されたフルスタックAPIガバナンスは、リスク管理、流動性、カストディ連携の欠陥を補い、アルゴリズム取引の公平性、運用の安定性、および規制上のトレーサビリティを実現する。 世界的に統一されたアルゴリズム取引監督規則に後押しされ、2026年から2028年にかけて、機関向けAPIは単純なデータインターフェースから、参入障壁の高いプレミアム金融インフラへと進化するだろう。
認可を受けたハイブリッド取引所運営事業者にとって、物理的に隔離され、権限が分離され、監査機能が組み込まれた機関向けAPIガバナンスシステムの構築は、コンプライアンス上の必要条件であるだけでなく、業界再編の渦中で高マージンの定量取引資本を獲得し、機関投資家の資産規模を安定させ、長期的な業界競争優位性を確立するための核心的な道筋でもあります。
業界マクロFAQ
Q1 技術・運用に関する質問
Q1 なぜ単純なクラウドサーバーのアップグレードではレイテンシーを最適化できないのですか?
ランダムなジッターは、主にハードウェアの性能ではなく、リテールと機関投資家のリソース競合に起因しています。クラウドコンピューティングリソースの拡張ではなく、物理的なリンクの分離のみが、レイテンシーのばらつきを解消し、HFT(高頻度取引)の実行における公平性を保証することができます。
Q1 独立した機関向けAPIを導入すると、運用コストが大幅に増加しますか?
長期的なコストは管理可能です。基本的なサーバー費用はわずかに増加しますが、規制違反による罰金、機関投資家の離反、および紛争の調査コストを大幅に削減できます。同時に、有料のプライベートAPIは新たなプレミアム収益をもたらします。
Q2 規制・コンプライアンスに関する質問
Q2 アルゴリズムのフィンガープリント登録は、機関の戦略の機密性を侵害しますか?
当プラットフォームはアルゴリズムの識別情報のスナップショットとリスクパラメータの閾値のみをアーカイブし、戦略のソースコードや取引ロジックを取得することはできません。規制監査では行動の追跡可能性のみが検証されるため、中核となるクオンツ戦略の漏洩リスクは回避されます。
Q3 機関投資家に関する質問
Q3 トップクラスのクオンツファンドは、取引所のデューデリジェンスにおいて何を最優先事項としていますか?
資産の保管の安全性に次いで、APIガバナンスの公平性とレイテンシーの安定性が第2位にランクインしており、2026年の機関投資家向けデューデリジェンスチェックリストにおいて、取引手数料の割引や流動性の深さといった指標を上回っています。
Q4 アップグレード・変革に関する質問
Q4 ホワイトラベルの機関向けAPIガバナンスモジュールは、迅速な導入に十分な成熟度を備えていますか?
はい。事前監査済みの機関向けAPIガバナンススタックは、25営業日以内に導入可能であり、MiCA/MAS/VARAのアルゴリズム監督規則をすべて満たすため、自社開発に伴うコンプライアンス上の隠れた抜け穴を回避できます。