Japanese

- 製品
- ソリューション
- ブログ
- 会社情報



2026年の暗号資産取引所再編: 92%の個人向けプラットフォームが2年以内に市場から撤退、ハイブリッド型機関向け
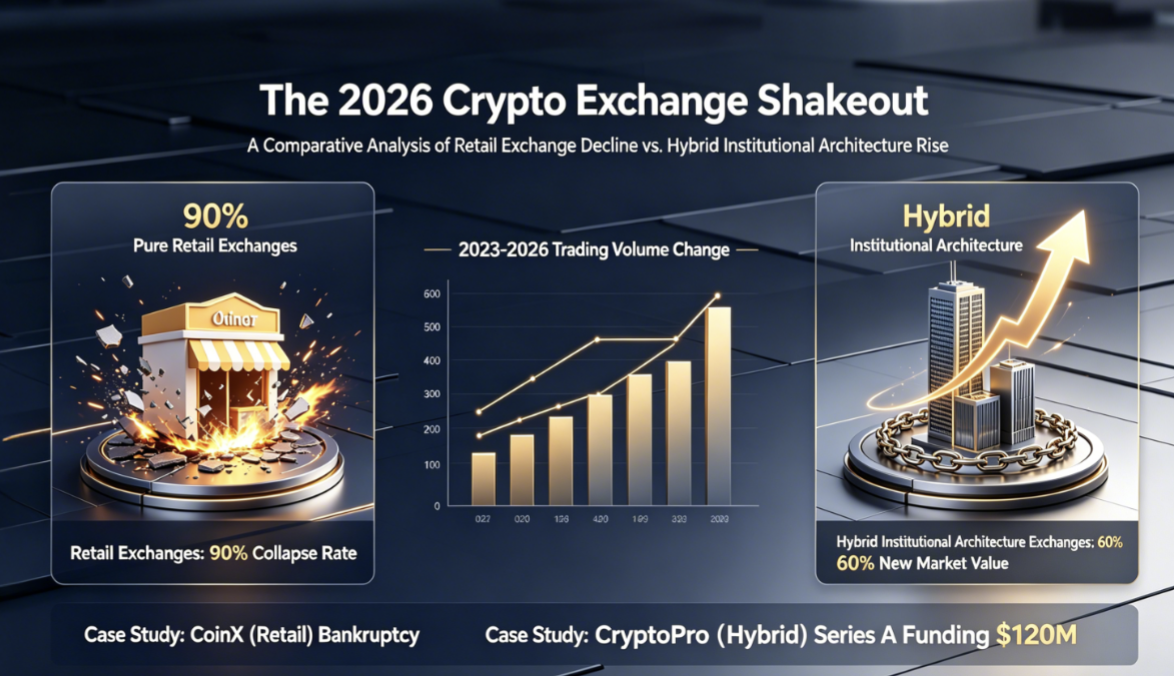
1. 業界の転換点に関する警告:2028年までに純粋な個人向け仮想通貨取引所の92%が淘汰されることが公式調査データにより確認されました
主要な業界データ根拠
2026年グローバル・デジタル資産機関研究所は、世界中の1,278の稼働中の暗号資産取引プラットフォームを対象とした通年業界追跡レポートを発表し、3つの衝撃的な主要統計データを明らかにしました:
- 2026年上半期に新規開設された取引所のうち、純利益を計上できたのはわずか8%にとどまり、残りの92%を占める純粋な個人向けプラットフォームは四半期ごとに赤字を計上し続け、取引リベートやミームコインの上場手数料のみに頼って運営を維持していた。
- 2026年第2四半期の世界の暗号資産取引高のうち、機関投資家の資金流入が67.4%を占め、前年同期比で189%急増した。一方、個人ユーザーの取引高は前年同期比23.6%減となり、トラフィックの飽和と資金流出が顕著に表れた。
- 2026年上半期、中小規模の小売取引所の71%が規制当局から警告書を受け取り、そのうち43のプラットフォームは、VASPライセンスの不備、資産の混在保管、およびKYC/AMLシステムの欠陥を理由に、運営停止を余儀なくされた。
単一の小売取引所モデルの崩壊の根本的な理由
2022年から2025年にかけて、個人向け取引所業界は悪循環的な同質化競争に陥った。取引手数料無料、高額な紹介手数料、無制限のエアドロップインセンティブ、そして参入障壁の低いミームコインの上場が、新規プラットフォームの標準的なマーケティング手法となった。
- コスト面:プラットフォームは、高額なマーケットメイカーへの補助、トラフィック獲得のための広告費、ユーザーへの報酬支出を負担する必要があり、小規模な一般向け取引所の平均的な総合運営コストは月額18万ドルに達する。
- 収益面:個人投資家の定着率は極めて低く、わずかなリベート差でプラットフォームを切り替える傾向があり、スポット取引やミームコイン取引の収益だけでは長期的な運営損失を補填できない。
- 規制面:個人投資家向け専用プラットフォームは、独立した資産分離型コールドストレージモジュールや多管轄区にわたるコンプライアンステンプレートを欠いており、MiCA、MAS、VARAの必須監督要件を満たすことができず、政策による閉鎖リスクに常に直面している。
対照的に、個人向けと機関向け事業を分離して統合したハイブリッド取引所は、機関向けAPI取引手数料、RWA担保サービス手数料、予測市場取引手数料に支えられ、2026年第2四半期に月平均460,000ドルの純利益を達成し、個人向けプラットフォームでは再現できない多次元的な安定した収益源を形成している。
2. 水平方向の包括的比較:純粋なリテール取引所 VS ハイブリッド型機関向け取引所(2026年実稼働指標表)
比較項目 純粋な個人向け仮想通貨取引所 ハイブリッド型機関向けホワイトラベル取引所 データギャップと中核的優位性 世界取引高への寄与度 | 32.6%(前年同期比) -23.6% | 67.4%(前年比 +189%) | ハイブリッドプラットフォームは、増加する機関投資家の資本の3分の2を獲得 |
月間平均純利益 | -120,000ドル ~ -250,000ドル | +320,000ドル ~ +680,000ドル | 収益源の多様化により、損失リスクを排除 |
ユーザーの90日間継続率 | 11.8% | 47.3% | 機関投資家向け富裕層およびプロップ・トレーディング・チームが、長期的かつ安定した取引活動をもたらす |
規制リスク発生確率(半期ごとの警告・取引停止) | 71% | 8.2% | 組み込みの多法域対応VASPコンプライアンステンプレートにより、監督当局からの罰則を軽減 |
フル導入までの最短期間 | 12~18日(スポット取引の小口向け機能のみ) | 20~28日(スポット/先物/RWA/予測/AIモジュール) | 立ち上げには若干時間がかかりますが、その後の再構築コストはゼロ |
年間総合運用コスト | 216万ドル以上 | 144万~180万ドル | 事前監査済みのホワイトラベルモジュールにより、独自の研究開発および監査コストを60%削減 |
対応資産事業分野 | スポット取引+ミームコイン | 現物取引/永久先物/RWA担保/予測市場/クロスチェーン・アービトラージ | マルチアセット商品により、利益の拡大幅が飛躍的に広がる |
流動性源への依存度 | 個人投資家の分散注文+低ランクのマーケットメーカー | 機関投資家専用の流動性集約プール+AIによる動的マーケットメーカー | 大口注文におけるスリッページを70%低減 |
主な比較結果
純粋な個人向け取引所は、参入障壁が低く短期的なトラフィックの恩恵しか享受できないのに対し、ハイブリッド型の機関投資家向けプラットフォームは、多様化した機関投資家向け収益源、完全な規制コンプライアンス体制、およびマルチアセット・フルシナリオ対応の取引インフラという、3つの代替不可能な中核的強固な基盤を構築している。 トラフィックの飽和と世界的な規制強化という二重の圧力の下、純粋な個人向けプラットフォームには2026年以降、持続可能な発展の余地はない。
3. 2026~2028年の世界的な取引所競争の構図を再形成する3つの主要トレンド
3.1 トレンド1:多法域におけるVASPコンプライアンスが、任意の「ボーナス」から市場参入の必須要件へと変化
世界の主要な暗号資産規制枠組みは完全に定着した。EUのMiCAクラス2、シンガポールのMAS VASP、ドバイのVARA、英国FCAのデジタル資産規則はいずれも、完全な資産分離型カストディ、階層化された機関投資家向け実質所有者KYC、および5年間の改ざん不可能な取引データアーカイブという3つの必須基準を課している。 業界データによると、単一地域のライセンスしか保有していない取引所は、現地の政策が変更された際に68%の確率で事業制限に直面するリスクがある。一方、ワンクリックで切り替え可能な多管轄区対応のコンプライアンステンプレートを備えたハイブリッド型ホワイトラベルプラットフォームであれば、アジア、中東、欧州で事業を同時に展開でき、単一地域の政策リスクを分散させることができる。
3.2 トレンド2:機関投資家の流動性が、個人投資家の取引量による収益に取って代わり、中核的な成長エンジンとなる
機関投資家には、ファミリーオフィス、プロップ・クオンツ取引会社、伝統的ファンドの資産配分部門、RWAトークン発行者が含まれ、その資本規模は個人投資家をはるかに上回っています。彼らの主なニーズは、以下の4つの側面に集中しています:
- マッチング遅延がマイクロ秒単位の、無制限の低遅延プライベート定量取引API;
- 個人投資家の注文フローから隔離された独立した機関向け取引サーバークラスター;
- 完全な資金分離を実現するMPCマルチシグネチャ・コールドストレージ専用の証拠金保管庫;
- 現物、先物、クロスチェーンRWA、マクロ予測契約を統合した取引チャネル。
独立した機関向けパーティションを持たない取引所は、トップクラスのマーケットメーカーネットワークにアクセスできず、その結果、注文帳の深さが不十分になり、スリッページが高くなり、機関投資家からの追加資本流入をすべて失うことになります。
3.3 トレンド3:フルスタックAIインテリジェントシステムが、適格なハイブリッドプラットフォームの標準的なマッチングインフラとなる
手動によるリスク管理や従来の固定ルールに基づく監視では、高頻度アービトラージロボット、国境を越えた巨額資金移動、およびマルチオラクルイベントの決済リスクに対処できなくなっています。成熟したハイブリッド・ホワイトラベル取引所は、標準構成として3つのネイティブAIモジュールを組み込んでいます:
- AI動的マーケットメイキングエンジン:市場のボラティリティに応じてスプレッドを自動的に調整し、手動によるマーケットメイカーへの補助支出を52%削減;
- AIインテリジェントAML監視:手動によるスクリーニングなしで分割回避取引やウォッシュトレードを特定し、規制当局への誤警報を76%削減;
- AIアルゴリズム取引報告システム:すべての定量ロボット注文ログを自動的に記録し、MiCA/CFTCのアルゴリズム取引監督報告義務を満たします。
ネイティブAIモジュールを搭載していないプラットフォームは、サードパーティによるアルゴリズム開発および年次イテレーション費用として、追加で60万~120万ドルを費やす必要があります。
4. ハイブリッド型機関向けホワイトラベル取引所の、実証済みの業界運用事例
事例1:シンガポールのプロップトレーディング専用ハイブリッドプラットフォーム(SoonTechホワイトラベル導入、2026年4月ローンチ)
基本的な背景
シンガポールの定量プロップトレーディング企業が、標準化されたホワイトラベルアーキテクチャに基づいた完全ハイブリッド取引所を立ち上げました。この取引所は、機関投資家向けのアービトラージおよびマクロ予測取引をターゲットとしており、MAS(シンガポール金融管理局)の完全コンプライアンステンプレート、隔離されたGPU AI コンピューティングノード、およびクロスチェーン RWA 担保モジュールを備えています。
3ヶ月間の実際の運用における主要データ
- 機関投資家の預入総額は1億4,200万ドルに達し、プラットフォームの総ファンドプールの89.7%を占めた。
- 大口注文の平均スリッページは、3.9%(リテールプラットフォーム平均)から0.63%に低下;
- 月間総合利益は518,000ドルに達し、そのうち機関向けAPI手数料および予測市場手数料が総収益の78%を占めました;
- MAS(シンガポール金融管理局)による二次規制検査を、追加是正措置なしに通過し、コンプライアンス監査の是正コストとして推定27万ドルを節約しました。
成功の核心となるロジック
独立した機関投資家向け流動性パーティションとネイティブAIマーケットメイキングシステムにより、クオンツチームが抱える2つの最大の課題、すなわち「高いスリッページ」と「不完全なアルゴリズム監督届出」を解決しました。多法域対応のコンプライアンステンプレートにより、東南アジアの機関投資家顧客を拡大する際に、システムの再構築を繰り返す必要がなくなりました。
事例2:ドバイのファミリーオフィス向けハイブリッド取引所(VARAライセンス取得、2026年3月立ち上げ)
基本的な背景
中東のマルチファミリーオフィス専用クローズド型ハイブリッドプラットフォーム。低ボラティリティの短期国債および金商品によるRWA担保事業を確立し、機関投資家の資産ヘッジ需要に注力するため、一般ユーザーへの登録受付を停止した。
運用最適化の効果
- サービス開始から2ヶ月以内に、RWA資産の証拠金比率が担保プール全体の43%を占めるようになった;
- 機関投資家の90日間継続利用率は61.2%に達し、リテールプラットフォームの業界平均である11.8%を大幅に上回った;
- VARAのワンストップコンプライアンスモジュールが資産運用専用の規制報告書を自動生成し、日々の手作業によるコンプライアンス業務を83%削減。
ベンチマークとしての意義
閉鎖された機関投資家向けハイブリッドプラットフォームであっても、安定した低リスクのRWAヘッジ事業に依存することで、個人投資家向けトラフィックのマーケティング補助に頼ることなく、長期的かつ安定した利益を達成できることが実証された。
事例3:失敗に終わった純粋な個人向け取引所の閉鎖事例(欧州の小規模個人向けプラットフォーム、2026年6月閉鎖)
主な失敗要因
- 資産分離型コールドストレージモジュールを備えていない単一のスポット小売システムのみを導入し、プラットフォームの運営資金とユーザーのホットウォレット資産を混在させたため、MiCA規制当局から厳しい警告を受けた。
- 機関投資家向けセグメンテーション機能がなく、クオンツチームやファミリーオフィスの資本を誘致できず、利益率の低いミームコインの現物取引のみに依存していた;
- 独自のAIリスク管理システムを欠き、大規模なウォッシュトレードを検知できず、18万ユーロの規制当局による罰金処分を受けた。
最終的な結果
罰金通知受領から30日以内にすべての取引業務を停止し、ユーザー資産に対する信頼を完全に失い、欧州のデジタル資産市場から完全に撤退した。これにより、業界調査で予測されていた「単一の小売取引所モデル」の淘汰リスクが実証された。
5. 仮想通貨取引所の5つの致命的な運用リスクと、ハイブリッド・ホワイトラベル・アーキテクチャに基づく的を絞った軽減策
5.1 リスク1:資産の混在 — 規制当局が最も重視する罰則リスク
リスクの危険性:プラットフォーム運営手数料、個人ユーザーのホットウォレット資金、および機関投資家の証拠金資産が統一されたウォレットに保管されており、世界中のすべてのVASP管轄区域で義務付けられている資産分離規則に違反しているため、ライセンスの取り消しや巨額の罰金につながる可能性がある。 リスク軽減策:ハイブリッド・ホワイトラベル・システムは、3つの独立した資金保管庫(個人向けホットプール/機関向けMPCコールド証拠金保管庫/プラットフォーム運営独立口座)をハードコード化し、保管庫間の資産移動を禁止する不可逆的な転送インターロックを設定します。また、規制当局の検査に備え、第三者によるコールドストレージの月次自動照合監査報告書を作成します。
5.2 リスク 2:機関投資家の実質所有者に関するKYC監査の不備
リスク要因:25%以上の株式を保有するすべての実質所有者を検証せずに、会社登記証明書のみを収集していること。その結果、正体不明の高リスクなマネーロンダリング資金の流入を招き、規制当局による事業停止命令を受ける可能性がある。 リスク軽減策:ファミリーオフィスおよびプロップファーム向けに、Tier 3準拠の完全な機関向けKYCワークフローを組み込み、実質所有者の身分証明書、資産源の証明、および内部リスク管理マニュアルの提出を義務付ける。また、年次再監査の自動リマインダー機能を導入する。
5.3 リスク 3:単一管轄区域での運営方針の脆弱性
リスク要因:プラットフォームが取得しているのは1つの地域におけるVASPライセンスのみであり、現地のデジタル資産関連政策が厳格化された場合、緩衝余地がなく事業全体が停止に直面する。 リスク軽減策:ホワイトラベルのバックエンドにおけるワンクリックでの複数管轄区域対応コンプライアンステンプレート切り替え機能、各ライセンス取得地域ごとの独立したユーザーグループ、ファンドプール、およびレポートアーカイブ、アジア、中東、欧州における事業展開の同期化による政策リスクの分散。
5.4 リスク4:AIによるインテリジェントなリスク管理およびアルゴリズム取引届出機能の欠如
リスク要因:手動によるリスク監視では、高頻度の異常な裁定取引注文や国境を越えた資金移動リスクをリアルタイムで捕捉できない。記録されていない定量的なロボット操作ログは、MiCA/CFTCのアルゴリズム取引監督規則に違反する。 リスク軽減策:動的なマーケットメイキング、AML監視、アルゴリズムログの恒久保存を網羅する標準的な組み込みフルスタックAIモジュールスイートを導入し、四半期ごとのアルゴリズム取引規制報告書を自動的に生成する。
5.5 リスク 5:増益余地のない単一資産ビジネスライン
リスク要因:現物小売取引のみをサポートしており、収益は不安定なミームコイン上場手数料や小売リベートスプレッド収入に大きく依存しているため、トラフィックの減少に伴い継続的な損失に陥りやすい。 リスク軽減策:ハイブリッド型ホワイトラベルのモジュール式オプションビジネスプラグイン(永久先物、クロスチェーンRWA担保、マクロ予測市場、機関向けクロスマーケット裁定取引API)を導入し、現物取引を超えた多次元的な安定収益源を拡大する。
6. 3種類のハイブリッド機関向け取引所運営者に対する差別化された運営戦略
6.1 戦略1:プロップ・クオンツ特化型ハイブリッド取引所(シンガポール/香港を主軸とした展開)
中核となる方向性:市場間アービトラージ、高頻度アルゴリズム取引、マクロ予測を行う機関投資家を獲得する。運営・マッチング設定:
- AIアービトラージシグナルエンジンの感度を最大化し、独立した隔離されたGPUコンピューティングクラスターを導入する;
- 機関系マーケットメーカーに対する過剰なスプレッド制限を撤廃し、ブロック注文のスリッページを低減する;
- MASのVASPコンプライアンステンプレートを優先し、QPS無制限の暗号化されたプライベート定量APIを開放する;
- 差別化の中核商品として、短期サイクルのFRB金利、暗号資産政策、およびマイニング生産量の予測契約を立ち上げる。
6.2 戦略2:ファミリーオフィス向けクローズド・ウェルス・ハイブリッド取引所(ドバイ/BVIメインレイアウト)
中核的な方向性:低ボラティリティのRWA資産ポートフォリオを大規模に保有するマルチ・ファミリー・オフィスにサービスを提供し、長期的なポートフォリオ・ヘッジ事業に注力するとともに、個人向け登録チャネルを閉鎖する。運用マッチング設定:
- 短期国債、金、投資適格債券のRWA担保に対する維持証拠金比率を緩和する;
- VARA/BVIの簡易型資産規制報告テンプレートを導入し、機関投資家のコンプライアンス提出業務を簡素化する;
- ファミリーオフィスの資産セキュリティ要件を満たすため、コールドストレージ資産の割合基準を90%以上に引き上げる;
- 複数年にわたる資産配分サイクルに合わせた、長期サイクルの地政学的リスクおよび商品価格予測ヘッジ契約を開始する。
6.3 戦略3:パブリック・ハイブリッド取引所(個人・機関向けデュアルパーティション、グローバル展開)
中核方針:日々のリテール取引活動と機関投資家からの段階的な資本流入のバランスを図り、EU、アジア、中東をカバーする複数管轄区域のライセンスを展開する。運用マッチング設定:
- 注文フローの干渉を回避するため、個人向けおよび機関向けの取引サーバー、流動性プール、資金保管庫を物理的に分離する;
- 預入および取引限度額に段階的な閾値を設定:個人ユーザーには低限度額、認証済みの適格機関投資家には大口取引の制限なし;
- ユーザーのあらゆるニーズに対応するため、すべてのオプション業務モジュール(現物/先物/RWA/予測/AI)を有効化;
- ユーザーの登録地域に応じて対応するコンプライアンステンプレートを自動的に切り替え、現地の監督規制に準拠する。
7. 機関向けハイブリッド・ホワイトラベル取引所インフラにおけるベンダー選定の厳格な基準
- 検証可能な3ヶ月間の運営利益および流動性データを伴う、18件以上の完全納品済みかつ稼働中のハイブリッド取引所機関向け導入実績を有すること;
- コアマッチングエンジン、AIアルゴリズムスイート、クロスチェーンRWAモジュールを独自に開発しており、コアコードを第三者の身元不明な開発者に外注していないこと;
- MAS、VARA、MiCA、FCAに対応した事前監査済みの多管轄区コンプライアンステンプレート、および完全な資産分離を実現するMPCコールドストレージネイティブアーキテクチャを備えていること;
- 隔離された機関向けGPU AIコンピューティングノードの独立展開をサポートし、暗号化されたプライベート定量APIを無制限に開放;
- 年次保守料金には、月次AIアルゴリズムのイテレーション、四半期ごとのセキュリティ再監査、および規制ポリシーパラメータのリアルタイム更新が含まれており、隠れた費用は一切ありません;
- 24時間365日体制の専任機関向け技術・コンプライアンスコンサルタントチームが、ライセンス申請支援および規制是正の緊急サポートを提供;
- 完全な不変性を備えた5年間の取引データ分散型ストレージシステムを完備し、世界のデジタル資産データアーカイブに関する法的基準に完全に準拠しています。
8. 2026~2028年の業界展望:不可逆的な業界セグメンテーションのパターン
- 純粋なリテール向けプラットフォームの淘汰が加速:2028年末までに、既存の小規模リテール取引所の10%未満しか生き残れず、残りはハイブリッド型の機関投資家向けモデルへ転換するか、市場から完全に撤退することになる。
- RWAが機関投資家の収益の中核となる:数兆規模のトークン化された国庫資産、不動産、商品資産が取引所の担保プールに流入し、成熟したRWA取引モジュールを備えたプラットフォームが、機関投資家向け資産運用市場の60%のシェアを獲得する。
- AIインテリジェンスが必須のインフラ要件となる:規制当局はアルゴリズム取引およびAI取引に関する統一的な監督規則を段階的に公表する。ネイティブなAIリスク管理および報告モジュールを備えていない取引所は、機関投資家からのアクセスを遮断されることになる。
- 国境を越えた多法域展開が標準的な運営ロジックとなる:単一地域でのみライセンスを取得したプラットフォームは、政策上の不確実性にますます直面することになる。トップクラスのハイブリッド取引所は、2~3つの主要なVASPライセンスを同時に保有し、世界中の機関ユーザーを網羅する。
業界再編の期間はわずか2年である。標準化されたハイブリッド型機関向けホワイトラベルインフラを先行して導入した事業者は、安定した機関投資家の資金流入を確保し、長期的な競争上の障壁を築くことができる。一方、個人投資家向けのトラフィックマーケティングに依存する後発参入者は、規制の強化と資本の流出によって完全に淘汰されることになる。
9. 結論
2026年は暗号資産取引所業界の発展における分水嶺となる年です。個人投資家向けトラフィックマーケティングに依存した無秩序な成長時代は終わり、コンプライアンス、流動性、AIインテリジェンスによって牽引される機関投資家向け金融化の時代が正式に到来しました。 公式の業界調査データによると、純粋な個人向けプラットフォームの92%は長期的な収益性を維持できず、2年以内に淘汰される一方、個人向けと機関向けを分離したハイブリッド型アーキテクチャこそが、唯一の生存可能な青写真であることが証明されている。
開発サイクルが8~14ヶ月、研究開発・監査コストが数百万に及ぶ自社開発の取引所システムと比較して、標準化されたハイブリッド型ホワイトラベルソリューションは、事前に監査済みの多法域コンプライアンステンプレート、 フルスタックAIリスク管理モジュール、クロスチェーンRWAおよび予測市場取引機能を統合しており、導入サイクルを30営業日未満に短縮し、年間総合運用コストを60%以上削減します。 実際の機関向け運用事例や横断的なデータ比較と照らし合わせると、独立した機関向け流動性パーティション、完全な資産分離型カストディ、ネイティブAIインテリジェントシステムが、3つの不可欠な中核的競争力であることは明らかだ。
2026年に市場に参入する新規取引所運営者にとって、画一的なリテール競争を放棄し、ハイブリッド型機関向けホワイトラベルインフラを中核的な展開経路とすることが、今後3年間で1兆ドル規模の機関投資家向け増分資本の恩恵を獲得する唯一の道である。 技術ベンダーを選定する際は、機関向けの実績、独自のAI研究開発能力、および多法域にわたるコンプライアンス対応サービスを厳格に検証し、後の運用において取り返しのつかない技術的・規制上のリスクを回避する必要があります。
FAQ:ハイブリッド型機関投資家向けホワイトラベル取引所の導入および日常運用におけるトラブルシューティング
導入およびサイクルコストに関する質問
Q1:ハイブリッド取引所の完全導入には何営業日かかりますか?また、総コストの内訳はどのようになっていますか?
A:コンプライアンス、AI、RWA、予測モジュールを含む標準的なフル導入には20~28営業日かかります。隔離されたGPU機関向けノードの構成の場合は、最大35営業日まで延長されます。 費用には、1回限りの導入費用と年間保守費(毎月のAI反復、四半期ごとのセキュリティ監査、規制テンプレートの無料更新を含む)が含まれており、年間総費用は完全な独立カスタム開発のわずか20%~30%で、隠れた月額監査料やアルゴリズム更新料は一切発生しません。
Q2:まずは軽量なリテール向けモジュールから開始し、後で完全なハイブリッド型機関向けパーティションにアップグレードすることは可能ですか?再構築によって追加費用が発生しますか?
A:ホワイトラベルアーキテクチャはモジュール式の分離設計を採用しており、ローンチ後いつでも機関向けパーティション、AIエンジン、RWAプラグインを段階的に有効化できます。二次アップグレードには、モジュール有効化の一時料金のみが発生し、システム全体の再構築にかかる人件費や監査費用は発生しません。
Q3:ホワイトラベル取引所のソースコードは、クライアントごとに完全に独立・隔離されていますか?ベンダーが複数のプラットフォームで同じコードセットを再利用し、セキュリティリスクにつながることはありませんか?
A: 各運営者は、専用の分離されたデータベースとウォレットアドレスクラスターを備えた、独立した完全に隔離されたデプロイメントインスタンスを取得します。基盤となるコアフレームワークは標準化されていますが、各プラットフォームのフロントエンド、コンプライアンスパラメータ、流動性設定は完全に独立しており、クライアント間のコード共有によるリスクはありません。
コンプライアンスおよびVASPライセンスに関する質問
Q4:組み込みの多管轄区コンプライアンステンプレートは、VASPライセンスの承認を直接保証しますか?
A:事前監査済みのシステムモジュールは、MAS/VARA/MiCA/FCAの規制技術要件を完全に満たしており、規制当局による審査時の書類修正時間を30%短縮できます。 最終的なライセンスの発行は、事業者の企業資格、登録管轄区域、および財務準備金の状況に依然として依存します。ベンダーは、承認通過率を向上させるため、面接の準備や資料の提出を支援する専任のコンプライアンスコンサルタントを提供します。
Q5:世界の規制当局が突然新しいデジタル資産に関する規則を発表した場合、コンプライアンス・モジュールはどのくらいの速さで更新されますか?更新は無料ですか?
A: ベンダーの規制調査チームは、公式な規制文書が公表されてから7営業日以内に、対象となるコンプライアンスパラメータの更新をリリースします。すべてのポリシー照合テンプレートの更新は、年間保守サービスに含まれており、追加費用は一切かかりません。
Q6:システムは、個人ユーザーと機関投資家向けに、それぞれ個別の規制報告書を自動的にエクスポートできますか?
A: はい。コンプライアンス・バックエンドは、個人ユーザー向けのスポット取引記録と、機関投資家向けのRWA/証拠金/予測取引レポートという2種類の監査アーカイブを独立して生成します。これらは、各規制当局の提出要件に応じて個別にエクスポート可能です。
機関投資家向け流動性およびAIシステムに関する質問
Q7:AIマーケットメーカーモジュールは、人間の機関向け流動性提供者を完全に置き換えるものですか?
A: 完全な代替というよりは、補完的な関係です。AIが日常的な動的気配値の70%を担当し、日々のオーダーブックの深さを安定させます。一方、人間の機関系LPは、ブラック・スワン的な高ボラティリティ事象が発生した際に、超大型ブロックの深い流動性を提供し、共同でプラットフォームの取引安定性を維持します。
Q8:機関向けハイブリッドプラットフォームでAI自動マーケットメイキングを有効にするには、最低どの程度のステーブルコイン資本プールが必要ですか?
A: 個人向けライトウェイト版では、初期プールとして20,000ドルが必要です。一方、本格的な機関向けハイブリッド取引所では、100万ドル規模の大型機関注文を深刻なスリッページなしに執行するために、最低100,000ドルのステーブルコイン資本が必要です。
Q9:プロップトレーディング会社は、独自開発の定量取引ロボットをプライベートAPI経由でプラットフォームのAIシグナルエンジンに接続できますか?プラットフォームの中核となるアルゴリズムデータが漏洩することはありませんか?
A: システムは、エンドツーエンドで暗号化された無制限QPSのプライベートAPIを提供しており、クライアントはリアルタイムのAI確率およびアービトラージシグナルを読み取ることができます。機関向けAPIデータの保存には独立したパーティション分離が採用されており、ベンダーは署名入りの書面による承認がない限り、クライアントのロボット戦略データにアクセスすることはできません。
資産保管およびリスク管理に関する質問
Q10:市場のボラティリティが極端に高まった際、プラットフォームの営業収益(取引手数料)を、機関投資家の流動性不足を一時的に補填するために使用することは可能ですか?
A: 世界中のすべてのVASP規制規則により厳格に禁止されています。ホワイトラベルシステムでは、個人向けホットヴォルト、機関向けコールドマージンヴォルト、およびプラットフォーム運営口座の間にハードコード化された資金移動の相互ロックを設定しており、プール間の資金移動を完全に遮断することで、資産の混同に伴うコンプライアンスリスクを排除しています。
Q11:金利発表や地政学的紛争などの「ブラック・スワン」事象が発生した場合、AIリスク管理システムはどのような緊急リスク対策機能を提供しますか?
A: 3層の緊急防御体制:1. 自動的なスプレッド拡大およびポジションエクスポージャー上限の調整;2. リスク管理担当者によるワンクリックでの全AIアルゴリズム取引の手動停止;3. 異常な大口注文のリアルタイム遮断および機関投資家への自動ポジション早期警告通知。
Q12:RWAの原資産であるオフチェーン資産がデフォルトした場合、システムにはどのような自動リスク対応メカニズムがありますか?
A:組み込みのRWA信用リスク監視モジュール:即座にRWA維持証拠金比率を引き上げ、新たなRWA担保の預入を制限し、RWAを保有するすべての機関ユーザーにリスクアラートを送信するとともに、問題のあるRWA資産を高リスクとして分類することで、大規模な強制清算による損失を回避します。
運用およびベンダーのアフターサービスに関する質問
Q13:正式リリース後、変動の激しい主要イベント(FRB会合、選挙など)の際、ベンダーは専任の技術およびコンプライアンス担当者を派遣して待機させますか?
A:すべての機関向けサービスパッケージには、イベント対応サポートが含まれています。影響の大きいマクロ経済イベント発生時には、AIアルゴリズムエンジニアおよびコンプライアンス専門家が24時間体制で待機し、ボラティリティ対応係数や規制報告パラメータをリアルタイムで調整することで、プラットフォームの運用を安定させます。
Q14:規制当局から罰金通知やリスク是正要求が出された場合、ベンダーはどのような全面的なサポートを提供しますか?
A: 専任のコンプライアンスコンサルタントが、対象を絞った是正計画を策定し、すべてのシステムコンプライアンスパラメータを遡及的に調整し、過去の取引監査アーカイブを補完するとともに、規制当局との書面によるやり取りを支援することで、罰金の軽減と事業復旧サイクルの短縮を図ります。